Clínicas médicas em Teixeira de Freitas podem crescer em faturamento e, ainda assim, perder rentabilidade por permanecerem no regime tributário errado. Esse problema costuma aparecer quando a clínica aumenta o número de atendimentos, contrata equipe, amplia especialidades ou passa a realizar procedimentos com maior valor agregado.
O Simples Nacional pode ser vantajoso em determinadas fases da operação, principalmente quando a clínica ainda possui estrutura enxuta e faturamento controlado. Porém, ele não deve ser tratado como escolha definitiva. Em alguns casos, o Lucro Presumido pode gerar economia tributária, especialmente quando há possibilidade de enquadramento de serviços médicos com bases reduzidas para IRPJ e CSLL.
A decisão exige análise técnica. Não basta comparar alíquotas nominais, porque o impacto real depende do faturamento, folha de pagamento, pró-labore, despesas dedutíveis, tipo de serviço prestado, estrutura societária e margem de lucro.
Neste artigo, você vai entender quando uma clínica médica deve avaliar a saída do Simples Nacional, quais sinais indicam necessidade de migração e como escolher o regime tributário para clínicas médicas com mais segurança.
O que é regime tributário para clínicas médicas?
O regime tributário para clínicas médicas é o modelo utilizado para calcular e recolher tributos como IRPJ, CSLL, PIS, Cofins, ISS e contribuições previdenciárias. No Brasil, clínicas médicas normalmente podem optar pelo Simples Nacional, Lucro Presumido ou Lucro Real, desde que atendam aos requisitos legais. A escolha correta influencia diretamente a carga tributária, o fluxo de caixa, a distribuição de lucros e a segurança fiscal da operação.
Por que clínicas médicas em Teixeira de Freitas precisam revisar o regime tributário?
Teixeira de Freitas possui forte relevância regional na prestação de serviços de saúde, atendendo pacientes de diversos municípios do extremo sul da Bahia. Esse crescimento pode elevar rapidamente o faturamento das clínicas e alterar a eficiência tributária da operação.
Quando a empresa permanece por muitos anos no mesmo enquadramento, sem revisões periódicas, aumenta o risco de recolher mais impostos do que o necessário.
Além disso, a escolha do regime tributário deve estar alinhada ao planejamento financeiro, à gestão de custos e às metas de crescimento da clínica.
Alguns sinais merecem atenção:
- A clínica aumentou significativamente o faturamento;
- A folha de pagamento ficou baixa em relação à receita;
- Os sócios recebem lucros elevados e pró-labore reduzido;
- A empresa passou a oferecer novos procedimentos;
- O DAS representa parcela crescente do caixa;
- A margem líquida está diminuindo mesmo com aumento de receita.
Empresas que realizam análises periódicas de planejamento tributário conseguem identificar essas oportunidades antes que elas afetem a lucratividade.
Como funciona o Simples Nacional para clínicas médicas?
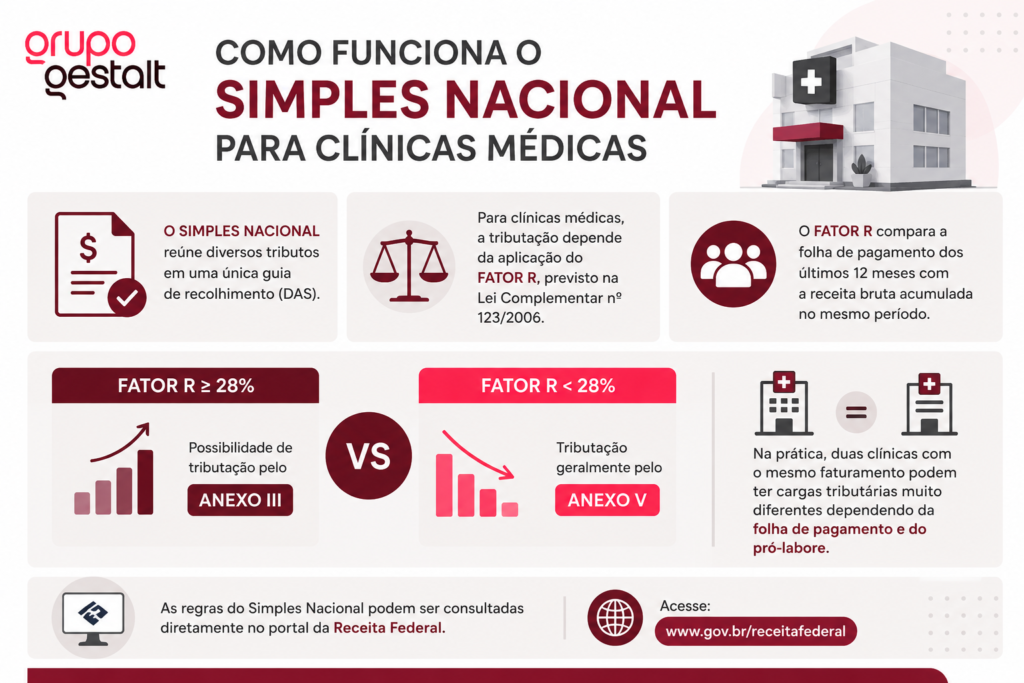
O Simples Nacional reúne diversos tributos em uma única guia de recolhimento. Para clínicas médicas, a tributação costuma depender da aplicação do Fator R, mecanismo previsto pela Lei Complementar nº 123/2006.
O Fator R compara a folha de pagamento dos últimos 12 meses com a receita bruta acumulada no mesmo período.
- Fator R igual ou superior a 28%: possibilidade de tributação pelo Anexo III;
- Fator R inferior a 28%: tributação geralmente pelo Anexo V.
Na prática, duas clínicas com o mesmo faturamento podem ter cargas tributárias bastante diferentes dependendo da composição da folha e do pró-labore.
As regras do Simples Nacional podem ser consultadas diretamente no portal da Receita Federal.
Quando migrar do Simples Nacional para outro regime tributário?
A migração do regime tributário deve ser considerada quando o Simples Nacional deixa de oferecer eficiência tributária para a realidade da clínica.
1. Quando o Fator R permanece abaixo de 28%
Esse é um dos principais indicadores para a revisão tributária.
Quando a folha representa parcela reduzida da receita, a clínica pode permanecer no Anexo V e suportar uma carga tributária superior àquela encontrada em outros regimes.
Nesse cenário, torna-se necessário comparar:
- Tributação atual no Simples Nacional;
- Possível enquadramento no Anexo III;
- Cenários no Lucro Presumido;
- Impacto do pró-labore;
- Distribuição de lucros;
- Encargos previdenciários.
2. Quando o faturamento cresce de forma consistente
O aumento da receita pode elevar a alíquota efetiva do Simples Nacional e reduzir sua atratividade econômica.
Clínicas em expansão devem revisar anualmente seu enquadramento tributário para evitar aumento desnecessário da carga fiscal.
3. Quando existe potencial para equiparação hospitalar
Algumas clínicas podem avaliar a aplicação de regras relacionadas à equiparação hospitalar no Lucro Presumido, desde que atendam aos requisitos legais e operacionais exigidos pela legislação.
Nesses casos, a base de cálculo do IRPJ e da CSLL pode ser reduzida, gerando economia tributária relevante.
Como se trata de tema técnico, a análise deve observar entendimentos da Receita Federal e decisões aplicáveis ao setor de saúde.
4. Quando o caixa começa a ser pressionado pelos tributos
Nem sempre o problema aparece como prejuízo imediato.
Muitas clínicas percebem os impactos por meio da redução gradual da margem de lucro, dificuldade de investir ou necessidade crescente de capital de giro.
5. Quando a clínica amplia sua estrutura
A abertura de novas unidades, contratação de especialistas, aquisição de equipamentos ou expansão dos serviços prestados exige reavaliação tributária.
O regime adequado para uma clínica pequena pode deixar de ser vantajoso após o crescimento da operação.
Como funciona a análise do regime tributário na prática?
A escolha do melhor enquadramento deve ser baseada em dados financeiros e fiscais reais.
1. Levantamento do faturamento
O primeiro passo consiste em analisar a receita acumulada dos últimos 12 meses e projetar o crescimento esperado para os próximos períodos.
2. Avaliação da folha de pagamento
Nessa etapa são analisados:
- Salários;
- Pró-labore;
- Encargos trabalhistas;
- FGTS;
- INSS patronal;
- Relação entre folha e faturamento.
3. Classificação das receitas
A separação correta das receitas permite avaliar possíveis tratamentos tributários distintos para consultas, exames e procedimentos.
4. Simulação dos regimes tributários
São comparados Simples Nacional, Lucro Presumido e, quando aplicável, Lucro Real.
5. Avaliação dos impactos financeiros
O objetivo é identificar qual estrutura proporciona melhor equilíbrio entre economia tributária, segurança fiscal e previsibilidade financeira.
Empresas que realizam análises periódicas de gestão financeira e tributária tendem a tomar decisões mais consistentes e alinhadas ao crescimento sustentável.
Aspectos fiscais e estratégicos que clínicas médicas devem observar
1.Simples Nacional
Regulamentado pela Lei Complementar nº 123/2006, exige atenção especial ao Fator R e à correta classificação das atividades médicas.
2.Lucro Presumido
Permite tributação baseada em percentuais presumidos de lucro e costuma ser avaliado por clínicas que apresentam faturamento maior e boa margem operacional.
3.Lucro Real
Pode ser considerado em estruturas mais complexas, especialmente quando existem despesas dedutíveis relevantes ou margens reduzidas.
4.ISS e obrigações municipais
Além dos tributos federais, a clínica deve cumprir corretamente as exigências municipais relacionadas ao ISS, emissão de notas fiscais e cadastro econômico.
Orientações sobre obrigações empresariais e gestão tributária também podem ser consultadas junto ao Sebrae.
Tabela comparativa dos regimes tributários para clínicas médicas
| Regime tributário | Quando pode ser vantajoso | Pontos de atenção |
| Simples Nacional | Clínicas com faturamento controlado e Fator R acima de 28% | Pode se tornar mais oneroso quando a folha é baixa |
| Lucro Presumido | Clínicas com faturamento maior e boa margem operacional | Exige análise detalhada dos tributos federais e municipais |
| Lucro Real | Empresas com margens reduzidas ou despesas relevantes | Demanda maior controle contábil e fiscal |
| Sem revisão periódica | Não recomendado | Risco de recolhimento excessivo de tributos |
Principais erros na escolha do regime tributário
1.Permanecer no Simples Nacional por hábito
Muitas clínicas mantêm o mesmo enquadramento por anos sem realizar comparações.
Impacto: pagamento excessivo de impostos.
Como evitar: realizar revisões tributárias periódicas.
2.Ignorar o Fator R
O indicador influencia diretamente a tributação das clínicas no Simples Nacional.
Impacto: aumento da carga tributária.
Como evitar: monitorar folha, pró-labore e receita mensalmente.
3.Analisar apenas a alíquota nominal
A alíquota divulgada não representa necessariamente o custo efetivo da tributação.
Impacto: decisões equivocadas.
Como evitar: comparar regimes com base em simulações completas.
4.Não separar receitas por atividade
Consultas, exames e procedimentos podem demandar análises específicas.
Impacto: distorções na avaliação tributária.
Como evitar: manter controle detalhado das receitas.
5.Deixar a revisão tributária para o último momento
Mudanças de regime exigem planejamento.
Impacto: perda de oportunidades de economia.
Como evitar: revisar cenários ao longo do ano.
Benefícios da escolha correta do regime tributário
Redução legal da carga tributária
A aplicação adequada da legislação permite diminuir custos sem aumentar riscos fiscais.
Melhoria da gestão financeira
Menos recursos destinados aos tributos significa maior capacidade de investimento.
Segurança fiscal
Processos bem estruturados reduzem inconsistências e riscos de autuações.
Crescimento sustentável
A clínica consegue expandir suas atividades com maior previsibilidade.
Tomada de decisão baseada em dados
Os sócios passam a compreender melhor os impactos financeiros de cada escolha empresarial.
Perguntas frequentes sobre regime tributário para clínicas médicas
1.Qual é o melhor regime tributário para clínicas médicas?
Não existe resposta única. A escolha depende do faturamento, da folha de pagamento, da margem de lucro e dos serviços prestados pela clínica.
2.Quando uma clínica deve sair do Simples Nacional?
Normalmente quando o Fator R permanece abaixo de 28%, a carga tributária aumenta ou o Lucro Presumido passa a oferecer economia relevante.
3.Toda clínica médica pode utilizar a equiparação hospitalar?
Não. O benefício depende do atendimento a requisitos legais, operacionais e documentais específicos.
4.O pró-labore influencia a tributação?
Sim. O pró-labore compõe a folha utilizada no cálculo do Fator R e pode alterar o enquadramento tributário da clínica.
5.Clínicas de Teixeira de Freitas precisam observar regras municipais?
Sim. Além da tributação federal, é necessário cumprir corretamente as exigências relacionadas ao ISS e à emissão de documentos fiscais.
6.A revisão tributária deve ser realizada com qual frequência?
O ideal é que a análise ocorra pelo menos uma vez por ano ou sempre que houver mudanças relevantes no faturamento e na estrutura da clínica.
O que avaliar antes de mudar o enquadramento tributário da clínica
Escolher corretamente o regime tributário para clínicas médicas exige uma análise conjunta de faturamento, folha de pagamento, pró-labore, margem operacional e perspectivas de crescimento.
Clínicas médicas em Teixeira de Freitas que revisam periodicamente sua estrutura tributária conseguem identificar oportunidades legais de economia, reduzir desperdícios financeiros e fortalecer a sustentabilidade do negócio.
Mais do que pagar menos impostos, a decisão correta permite alinhar a tributação aos objetivos estratégicos da clínica e criar condições para um crescimento mais seguro.
Sua clínica está enquadrada no regime tributário mais vantajoso?
O Grupo Gestalt atua com planejamento tributário, consultoria empresarial, assessoria contábil e BPO financeiro para ajudar clínicas médicas a identificarem oportunidades de economia, reduzirem riscos fiscais e estruturarem um crescimento sustentável.
Se você deseja revisar seu enquadramento tributário, comparar cenários entre Simples Nacional e Lucro Presumido ou avaliar oportunidades legais de redução de impostos, fale com um especialista e descubra como uma análise técnica pode gerar resultados concretos para a sua clínica.