No comércio, pagar imposto acima do necessário nem sempre significa que existe um erro evidente na guia. Muitas perdas tributárias surgem de situações menos visíveis: produtos classificados de maneira inadequada, receitas segregadas incorretamente, benefícios fiscais não avaliados, enquadramento tributário incompatível com a operação ou créditos que deixam de ser aproveitados.
O problema tende a crescer conforme a empresa amplia o faturamento, aumenta o número de produtos, vende por diferentes canais ou passa a operar em mais de um estado.
Nessas situações, a tributação deixa de depender apenas do volume vendido e passa a exigir uma leitura detalhada da natureza das operações.
Por isso, comparar o faturamento com o total pago em impostos não é suficiente para concluir que a carga tributária está correta.
É necessário verificar como cada receita foi tratada, quais regras foram aplicadas e se o regime utilizado continua sendo economicamente adequado.
Um diagnóstico tributário para comércio permite realizar essa análise de forma estruturada. A partir do cruzamento de informações fiscais, contábeis e operacionais, é possível identificar distorções, oportunidades de economia e pontos que precisam ser corrigidos antes que se transformem em passivos fiscais.
O que é diagnóstico tributário para comércio?
O diagnóstico tributário para comércio é uma análise técnica da forma como uma empresa comercial calcula, declara e recolhe seus tributos. O procedimento verifica o regime tributário, a classificação dos produtos, a segregação das receitas, o tratamento de ICMS, PIS, Cofins e outros impostos, além da existência de créditos, benefícios ou pagamentos indevidos.
Seu objetivo não é simplesmente reduzir impostos. A finalidade é determinar se a tributação está sendo realizada de acordo com a legislação e com as características reais da operação, buscando simultaneamente eficiência fiscal e segurança para a empresa.
Por que empresas do comércio podem pagar mais impostos do que deveriam?
A tributação do comércio possui uma particularidade importante: duas vendas de mesmo valor podem receber tratamentos fiscais diferentes.
Uma mercadoria pode estar submetida à tributação normal de ICMS, enquanto outra pode seguir regras de substituição tributária. Alguns produtos podem possuir tributação concentrada de PIS e Cofins, enquanto outros seguem o tratamento comum. Há ainda diferenças decorrentes de NCM, origem da mercadoria, destino da venda, regime tributário e legislação estadual.
Essa quantidade de variáveis aumenta a possibilidade de inconsistências. Por isso, a revisão deve fazer parte de um planejamento tributário para o comércio baseado em dados reais da operação, e não apenas no valor das guias mensais.
Além disso, a operação da empresa muda com o tempo. Um comércio que começou pequeno pode ampliar o faturamento, abrir novas unidades, aumentar as vendas interestaduais ou modificar significativamente seu mix de produtos sem revisar o modelo tributário.
A consequência pode ser a manutenção de uma estrutura fiscal criada para uma realidade empresarial que já não existe.
É justamente nesse ponto que o diagnóstico tributário se torna relevante: ele confronta a tributação praticada com a operação efetiva da empresa.
7 sinais de que seu comércio pode estar pagando impostos além do necessário
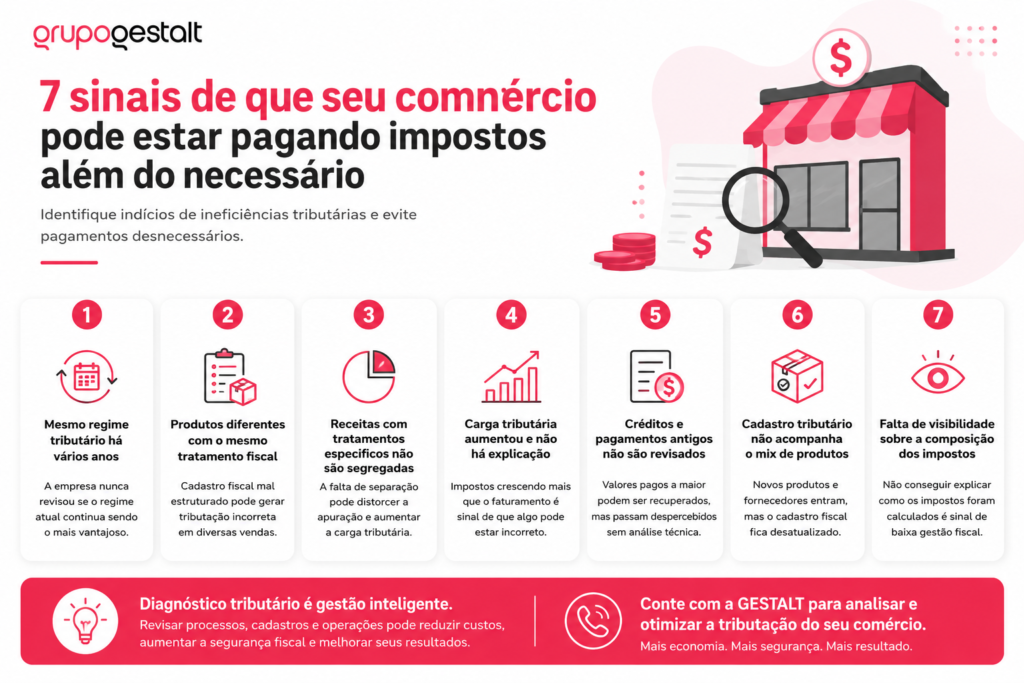
Alguns indícios merecem atenção porque aparecem com frequência em empresas comerciais que acumulam ineficiências tributárias.
1. A empresa permanece no mesmo regime tributário há vários anos
Simples Nacional, Lucro Presumido e Lucro Real possuem formas diferentes de apuração.
Não existe um regime universalmente mais econômico. A escolha precisa considerar faturamento, margem, custos, estrutura operacional, perfil das compras, tipo de cliente e características dos produtos vendidos.
No Simples Nacional, por exemplo, diversos tributos são reunidos em uma sistemática única de arrecadação, disciplinada pela Lei Complementar nº 123/2006. Essa praticidade, entretanto, não significa que o regime seja financeiramente superior em qualquer situação.
Dependendo da margem, do faturamento, da composição do estoque e da existência de operações submetidas a tratamentos específicos, o Lucro Presumido ou o Lucro Real também podem precisar ser avaliados.
Se a empresa nunca realizou uma simulação comparando os regimes com dados reais dos últimos meses, existe um sinal para investigação.
2. Produtos diferentes recebem praticamente o mesmo tratamento fiscal
Um cadastro fiscal mal estruturado pode transformar o estoque em uma das principais fontes de distorção tributária.
O cadastro precisa considerar informações como:
- NCM;
- CEST, quando aplicável;
- origem da mercadoria;
- tributação de ICMS;
- regras de substituição tributária;
- tratamento de PIS e Cofins;
- eventual incidência de IPI;
- benefícios ou tratamentos fiscais específicos.
Em operações com grande volume de itens, como supermercados e varejistas de mix amplo, essa revisão ganha ainda mais relevância. A gestão tributária para supermercados, por exemplo, exige conferência contínua de NCM, CEST, CST, CFOP, substituição tributária e tributação monofásica.
Quando classificações incorretas são replicadas em centenas ou milhares de vendas, pequenas diferenças podem produzir efeitos financeiros relevantes.
3. Receitas sujeitas a tratamentos específicos não são segregadas
Esse ponto merece atenção especial nas empresas optantes pelo Simples Nacional.
Nem toda receita deve necessariamente receber o mesmo tratamento dentro da apuração. Operações envolvendo mercadorias sujeitas a regras específicas podem exigir segregação própria para que o cálculo reflita corretamente a natureza tributária da receita.
Se todas as vendas são simplesmente agrupadas pelo faturamento total, sem revisão da natureza fiscal dos produtos, pode haver distorção na apuração.
4. A carga tributária aumentou, mas a empresa não sabe explicar por quê
Um crescimento de impostos pode ser perfeitamente justificável quando o faturamento aumenta.
O sinal de alerta aparece quando a carga cresce proporcionalmente mais do que as vendas e ninguém consegue identificar a causa.
A análise deve observar indicadores como:
Carga tributária efetiva = tributos pagos ÷ receita bruta
O ideal é acompanhar a evolução desse percentual mês a mês e relacioná-la com mudanças no faturamento, margens, produtos vendidos e operações realizadas.
Imagine, por exemplo:
- faturamento cresce 12%;
- margem permanece praticamente estável;
- estrutura operacional não sofre grande alteração;
- carga tributária cresce 25%.
Essa diferença não comprova pagamento indevido, mas justifica uma investigação. Pode haver mudança de faixa, alteração na composição das vendas, erro cadastral, perda de benefício, enquadramento inadequado ou outro fator fiscal que precisa ser identificado.
5. Ninguém revisa créditos tributários ou pagamentos realizados anteriormente
Outro sinal aparece quando a rotina fiscal está totalmente concentrada no próximo vencimento.
A empresa calcula o imposto do mês, gera as guias, paga e inicia imediatamente o período seguinte. Nesse modelo, erros antigos dificilmente são identificados.
Um diagnóstico pode revisar períodos anteriores para verificar situações como pagamentos indevidos ou a maior, créditos permitidos pela legislação e valores potencialmente passíveis de compensação ou restituição.
Na esfera federal, a Receita Federal disponibiliza procedimentos de compensação de tributos federais por meio do PER/DCOMP, observadas as regras aplicáveis a cada tipo de crédito.
Isso não significa que qualquer valor pago possa ser automaticamente recuperado. Todo crédito precisa possuir fundamento jurídico, documentação, memória de cálculo e validação técnica.
6. O cadastro tributário não acompanha as mudanças do mix de produtos
O mix comercial muda.
Produtos deixam de ser vendidos. Novos fornecedores são contratados. Linhas de mercadorias são ampliadas. Itens importados entram no estoque. O e-commerce ganha participação no faturamento.
O cadastro tributário, entretanto, muitas vezes permanece praticamente estático.
Esse descompasso cria risco.
Uma empresa pode passar a comercializar centenas de novos SKUs sem revisar adequadamente NCM, regras de ICMS ou tratamentos específicos aplicáveis a esses produtos.
Por isso, a revisão tributária não deveria ser um projeto realizado apenas uma vez. Em operações com alto volume de mercadorias, o cadastro fiscal precisa fazer parte dos controles permanentes da empresa.
7. A empresa não consegue demonstrar como chegou ao valor dos impostos
Talvez este seja um dos sinais mais relevantes.
Faça uma pergunta simples: por que a empresa pagou exatamente aquele valor de impostos no último mês?
Se a única resposta disponível for “porque foi o valor calculado pelo sistema”, há pouca visibilidade tributária.
Sistemas automatizam cálculos, mas trabalham com parâmetros previamente cadastrados. Se a informação de origem estiver errada, a automação apenas processará o erro em maior escala.
Uma gestão tributária estruturada consegue explicar:
- quais tributos compõem a carga;
- quais operações geraram maior impacto;
- quais mercadorias possuem tratamentos diferenciados;
- como o regime tributário influencia o resultado;
- quais benefícios estão sendo utilizados;
- quais riscos permanecem em acompanhamento.
Como funciona um diagnóstico tributário para comércio na prática?
O diagnóstico precisa ir além da leitura isolada das guias pagas. O processo normalmente envolve várias camadas da operação.
1. Levantamento de informações
Primeiro, são reunidos dados fiscais, contábeis e cadastrais, como faturamento, declarações, notas fiscais, guias, arquivos digitais, cadastro de produtos e informações relacionadas ao regime tributário.
2. Mapeamento da operação comercial
É necessário entender de onde vêm as receitas.
A análise pode separar:
- vendas dentro do estado;
- vendas interestaduais;
- loja física;
- e-commerce;
- marketplaces;
- atacado;
- varejo;
- mercadorias com regimes específicos.
Essa etapa evita analisar a empresa apenas pelo CNPJ e ignorar a forma como efetivamente realiza seus negócios.
3. Revisão do cadastro de mercadorias
Os produtos mais representativos em faturamento, margem ou volume precisam ser revisados.
Um procedimento eficiente costuma priorizar a curva ABC, concentrando inicialmente a análise nos itens que possuem maior peso econômico, sem deixar de verificar categorias sujeitas a tratamentos fiscais específicos.
4. Revisão das apurações
Depois, os parâmetros identificados são confrontados com as apurações realizadas.
O objetivo é verificar se as operações foram enquadradas corretamente e se existem divergências recorrentes entre documentos fiscais, cadastros e valores recolhidos.
5. Comparação entre regimes tributários
Quando pertinente, são realizadas simulações.
Em vez de escolher o regime pela percepção de que determinada opção “paga menos imposto”, utiliza-se uma base real de receitas, custos, despesas, margens e operações para avaliar cenários.
6. Quantificação das oportunidades e riscos
Uma inconsistência tributária só se torna gerencialmente útil quando seu impacto é mensurado.
A empresa precisa saber:
- quanto o problema representa;
- há quanto tempo ocorre;
- qual é o fundamento da correção;
- quais documentos sustentam a análise;
- qual procedimento será necessário.
7. Plano de adequação
Por fim, o diagnóstico deve produzir ações concretas.
Isso pode envolver correção de cadastros, revisão de parametrizações, ajustes na apuração, reavaliação do regime, investigação de créditos ou melhoria dos controles fiscais.
Aspectos técnicos que precisam ser analisados no comércio
Um bom diagnóstico conecta legislação e operação. Alguns pontos merecem atenção especial.
Simples Nacional
O Simples Nacional possui regras próprias de enquadramento, apuração, limites, segregação de receitas e obrigações acessórias. Para o comércio, a análise precisa considerar não apenas faturamento e faixa, mas também mercadorias sujeitas a tratamentos diferenciados e situações específicas de ICMS, PIS e Cofins.
Outro ponto relevante para o planejamento é o prazo de opção. Para o ano-calendário de 2027, o Comitê Gestor do Simples Nacional definiu que empresas já constituídas interessadas em ingressar no regime deverão formalizar a escolha entre 1º e 30 de setembro de 2026, com efeitos a partir de janeiro de 2027.
Isso torna a revisão tributária prévia ainda mais relevante, porque a decisão deve ser precedida por comparação econômica e verificação da situação fiscal da empresa.
Lucro Presumido
No Lucro Presumido, IRPJ e CSLL utilizam percentuais de presunção definidos pela legislação, conforme a atividade exercida. PIS e Cofins, em muitas operações, seguem sistemática cumulativa, ressalvados produtos, receitas e situações submetidas a regras específicas.
Para empresas comerciais com margens consistentes, esse modelo pode apresentar vantagens em determinados cenários. Entretanto, a conclusão depende de simulação, porque uma margem efetiva baixa pode tornar a presunção menos favorável.
Lucro Real
No Lucro Real, IRPJ e CSLL são influenciados pelo lucro tributável apurado conforme as regras fiscais.
Além disso, PIS e Cofins normalmente seguem o regime não cumulativo, no qual a identificação de créditos admitidos pela legislação pode ter impacto relevante na carga tributária.
O Lucro Real não deve ser tratado simplesmente como um regime “para empresas grandes”. Margem, custos, despesas, créditos, controles e características da operação precisam ser considerados antes de descartá-lo.
ICMS
No comércio, o ICMS costuma ser um dos pontos de maior complexidade porque envolve legislação estadual e características específicas da operação.
A análise pode exigir atenção a:
- ICMS próprio;
- substituição tributária;
- diferencial de alíquotas;
- benefícios fiscais;
- operações interestaduais;
- créditos;
- antecipações tributárias;
- origem e destino das mercadorias.
Por isso, diagnósticos envolvendo operações em diferentes estados precisam considerar a legislação correspondente a cada situação, em vez de aplicar uma parametrização única a todas as vendas.
Reforma Tributária do consumo
O diagnóstico tributário também precisa olhar para a transição do sistema de tributação sobre o consumo.
Em 2026 ocorre a fase de testes da CBS e do IBS. As orientações da Receita Federal para a Reforma Tributária em 2026 estabelecem regras para documentos fiscais, obrigações acessórias e adaptação aos novos tributos.
Para empresas do comércio, isso aumenta a importância de revisar ERP, emissão fiscal, cadastros, contratos e formação de preços. No varejo, esse processo também pode exigir revisão de acordos com fornecedores, tema abordado no conteúdo da Gestalt sobre contratos de supermercados diante da Reforma Tributária.
Ou seja, o diagnóstico deixa de olhar apenas para aquilo que a empresa pagou e passa a avaliar também se a estrutura operacional está preparada para o novo modelo tributário.
O que analisar no diagnóstico tributário do comércio?
| Ponto analisado | O que deve ser verificado | Possível impacto |
| Regime tributário | Simples, Presumido ou Real frente à operação atual | Carga tributária incompatível com a realidade |
| Cadastro de produtos | NCM, CEST, origem e parâmetros fiscais | Impostos calculados incorretamente |
| Segregação das receitas | Tratamentos específicos de cada operação | Pagamento indevido ou apuração incorreta |
| ICMS | ST, créditos, operações internas e interestaduais | Aumento da carga ou exposição fiscal |
| PIS e Cofins | Regime aplicável e tratamentos diferenciados | Créditos perdidos ou recolhimentos inadequados |
| Obrigações fiscais | Coerência entre documentos, declarações e apuração | Risco de inconsistências perante o Fisco |
| Histórico de pagamentos | Valores recolhidos em períodos anteriores | Identificação de pagamentos potencialmente recuperáveis |
| Reforma Tributária | Sistemas, cadastros, documentos e regras de transição | Necessidade de adaptação operacional e financeira |
Principais erros que prejudicam a eficiência tributária do comércio
Escolher o regime apenas pelo faturamento
Faturamento é um dos elementos da análise, não o único.
Impacto: a empresa pode permanecer anos em uma opção tributária menos eficiente.
Como evitar: realizar simulações periódicas utilizando dados reais de receitas, margem, custos, compras, créditos e características da operação.
Copiar o cadastro fiscal fornecido pelo fornecedor
A informação recebida na nota de compra pode ajudar no cadastro, mas não substitui a análise da tributação da operação realizada pela própria empresa.
Impacto: classificações inconsistentes podem se espalhar por todas as vendas futuras.
Como evitar: estabelecer procedimentos de validação fiscal para a entrada de novos produtos e revisar cadastros quando houver mudança de fornecedor ou legislação.
Não separar produtos com tratamentos distintos
Aplicar uma regra uniforme a todo o estoque simplifica o processo, mas pode gerar uma apuração incompatível com a legislação.
Impacto: pagamento indevido, a maior ou a menor.
Como evitar: manter cadastro tributário estruturado, atualizado e integrado aos sistemas de faturamento.
Analisar somente o imposto do mês
Uma guia isolada revela pouco sobre eficiência fiscal.
Impacto: tendências e distorções recorrentes permanecem escondidas.
Como evitar: acompanhar carga tributária efetiva, evolução histórica, composição dos tributos e relação entre impostos e margem do negócio.
Recuperar créditos sem validação técnica
A busca por economia não pode produzir um passivo futuro.
Impacto: compensações ou aproveitamentos sem base documental e legal podem resultar em questionamentos fiscais, cobrança do valor e acréscimos.
Como evitar: comprovar a origem, o fundamento legal, o período e a memória de cálculo de cada crédito antes de utilizá-lo.
Deixar a revisão tributária apenas para o fechamento anual
Mudanças de produtos, operações, fornecedores, faturamento e regras fiscais acontecem durante todo o exercício.
Impacto: erros podem continuar sendo repetidos por vários meses antes de serem detectados.
Como evitar: estabelecer revisões periódicas dos pontos com maior impacto tributário e acompanhar indicadores fiscais ao longo do ano.
Benefícios de um diagnóstico tributário bem executado
O primeiro ganho é a visibilidade.
A empresa passa a entender quanto paga, por que paga e quais fatores explicam sua carga tributária.
Essa informação melhora outras decisões do negócio.
Ao compreender a incidência tributária por produto e operação, o comércio pode aperfeiçoar sua formação de preços, análise de margens, planejamento de compras e negociação com fornecedores.
Outro benefício é a possibilidade de redução de desperdícios. Se houver enquadramentos inadequados, erros de parametrização ou valores recolhidos indevidamente, o diagnóstico permite identificar esses pontos e definir o procedimento adequado para sua correção.
Há também reflexo direto sobre a segurança fiscal. Revisar processos antes de uma fiscalização tende a reduzir a exposição a inconsistências, multas, retrabalho e problemas em obrigações acessórias.
Por fim, o diagnóstico melhora o planejamento empresarial. Com informações tributárias integradas à contabilidade e à gestão financeira, o empresário consegue avaliar expansão, novos canais, fornecedores, precificação e investimentos considerando também o efeito fiscal das decisões.
Perguntas frequentes sobre diagnóstico tributário para comércio
1.Toda empresa comercial precisa fazer diagnóstico tributário?
Empresas com operações simples também podem se beneficiar da análise, mas a necessidade aumenta conforme crescem o faturamento, o número de produtos, as vendas interestaduais e a complexidade fiscal. O diagnóstico é especialmente útil quando não existe revisão recente do regime tributário, dos cadastros e das apurações.
2.Diagnóstico tributário é a mesma coisa que recuperação tributária?
Não. O diagnóstico possui escopo mais amplo. Ele identifica riscos, inconsistências, oportunidades, enquadramentos e pontos de melhoria. A recuperação tributária pode surgir como uma consequência da análise quando são encontrados valores que, após validação legal e documental, possam ser restituídos ou compensados.
3.O diagnóstico tributário garante redução de impostos?
Não. Uma análise tecnicamente responsável não deve prometer economia antes de examinar os dados. O diagnóstico pode encontrar oportunidades de redução, mas também pode revelar tributos recolhidos a menor, falhas de cadastro ou processos que precisam ser corrigidos.
4.Empresas do Simples Nacional também precisam de revisão tributária?
Sim. A simplificação do recolhimento não elimina particularidades relacionadas à segregação das receitas, produtos com tributação diferenciada, ICMS, limites de faturamento e enquadramento. Por isso, o Simples também deve ser revisto à luz da operação real da empresa.
5.É possível revisar impostos pagos em anos anteriores?
Sim, desde que sejam observadas as regras aplicáveis a cada tributo, situação e período. Quando existe crédito tributário legítimo, pode haver procedimento de restituição ou compensação, sempre condicionado à comprovação documental e ao fundamento legal correspondente.
6.Qual é o melhor momento para realizar o diagnóstico?
A análise pode ser realizada em qualquer período, mas ganha importância antes de decisões sobre regime tributário, expansão, abertura de unidades, mudança relevante no mix de produtos, implantação de novos sistemas ou alterações significativas na legislação.
Em 2026, a transição da Reforma Tributária e a antecipação do período de opção pelo Simples Nacional para 2027 tornam a revisão ainda mais estratégica para empresas do comércio.
O que seu comércio deve revisar antes do próximo ciclo tributário
Um diagnóstico tributário para comércio não deve começar pela pergunta “como pagar menos imposto?”, mas por outra mais precisa: a empresa está pagando exatamente aquilo que sua operação deveria pagar?
Para chegar à resposta, é necessário conectar regime tributário, cadastro de mercadorias, segregação de receitas, ICMS, PIS e Cofins, obrigações fiscais, histórico de pagamentos e características reais da operação.
Os sete principais sinais que justificam uma revisão são claros: regime tributário nunca reavaliado, produtos tratados de maneira uniforme, receitas sem segregação adequada, aumento inexplicável da carga tributária, ausência de revisão de créditos, cadastro fiscal desatualizado e falta de visibilidade sobre a composição dos impostos.
Identificar um desses pontos não significa automaticamente que existe imposto pago indevidamente. Significa que há uma hipótese que merece validação técnica.
Uma gestão tributária eficiente utiliza dados, legislação, documentação e acompanhamento contábil para encontrar a estrutura fiscal mais coerente com o negócio e reduzir riscos antes que eles comprometam margem e caixa.
Transforme o diagnóstico tributário em decisões melhores para o seu comércio
Se sua empresa comercial cresceu, ampliou o mix de produtos, passou a vender por novos canais ou simplesmente não revisa sua estrutura tributária há algum tempo, o próximo passo é entender onde estão os riscos e oportunidades antes de tomar novas decisões fiscais.
A GESTALT reúne soluções em assessoria contábil e fiscal, planejamento tributário, redução de impostos, recuperação tributária, organização financeira e apoio empresarial, conectando a análise dos tributos à realidade financeira e operacional do negócio.
Esse acompanhamento permite revisar regime tributário, cadastros, apurações e processos fiscais, além de preparar o comércio para as mudanças da Reforma Tributária com maior previsibilidade.
Solicite uma análise com a equipe da GESTALT e avalie se a estrutura tributária do seu comércio está compatível com a operação, a margem e os próximos passos da empresa.