A Reforma Tributária para prestadores de serviços muda mais do que a forma de calcular impostos. Ela altera a lógica de créditos tributários, a formação de preços, o tratamento de contratos, a emissão de documentos fiscais e até a análise sobre qual regime tributário oferece melhor resultado para cada empresa.
Esse efeito merece atenção especial porque muitas empresas de serviços têm uma característica diferente da indústria e do comércio: parte relevante de seus custos está concentrada em folha de pagamento, pró-labore e mão de obra.
Como esses gastos não funcionam da mesma forma que aquisições tributadas na sistemática de créditos do novo IVA, negócios intensivos em pessoas precisam recalcular sua carga efetiva, e não apenas comparar alíquotas nominais.
Também será inadequado analisar a Reforma apenas perguntando se a empresa está no Simples Nacional, Lucro Presumido ou Lucro Real. IRPJ e CSLL continuam vinculados a esses regimes, enquanto a tributação sobre o consumo passa progressivamente para a CBS e o IBS.
Por isso, a decisão empresarial precisa considerar margem, composição dos custos, perfil dos clientes, capacidade de gerar créditos, contratos e impacto no fluxo de caixa.
A própria adaptação das empresas de serviços à Reforma Tributária exige uma leitura conjunta dessas variáveis, e não uma comparação isolada de percentuais.
O que muda com a Reforma Tributária para prestadores de serviços?
A Reforma Tributária para prestadores de serviços substitui gradualmente tributos sobre o consumo por dois novos tributos principais: a CBS, de competência federal, e o IBS, de competência compartilhada entre Estados e Municípios.
A CBS substitui PIS e Cofins, enquanto o IBS assumirá progressivamente o espaço do ICMS e do ISS.
Segundo a Receita Federal, no material oficial sobre a Reforma Tributária do Consumo, o novo modelo adota uma estrutura de IVA dual, com tributação no destino e uma sistemática mais ampla de apropriação de créditos nas operações empresariais.
Para empresas de serviços, portanto, o impacto dependerá menos da alíquota isolada e mais da diferença entre o imposto incidente sobre as receitas e os créditos que poderão ser apropriados a partir das aquisições da operação.
Por que empresas de serviços podem sentir mais a Reforma Tributária?
O ponto central está na estrutura econômica da empresa.
Considere uma consultoria empresarial que fatura R$ 300 mil por mês e possui despesas relevantes com salários, pró-labore e profissionais diretamente envolvidos na prestação dos serviços.
Compare-a com outra empresa que apresenta o mesmo faturamento, mas compra grande volume de equipamentos, softwares, serviços terceirizados e outros itens tributados.
Embora as duas tenham receitas semelhantes, a capacidade de aproveitamento de créditos pode ser bastante diferente.
O novo sistema foi estruturado com uma lógica de não cumulatividade mais ampla. Na prática, operações que possuem uma cadeia relevante de aquisições tributadas tendem a ter mais possibilidades de geração de créditos.
Já empresas cuja estrutura é predominantemente formada por mão de obra precisam fazer simulações específicas.
A folha de pagamento ganha ainda mais peso na análise
Prestadores de serviços tradicionalmente avaliam fatores como:
- faturamento;
- ISS;
- PIS e Cofins;
- INSS patronal;
- folha de pagamento;
- Fator R, quando aplicável no Simples Nacional;
- IRPJ e CSLL;
- margem líquida.
Com a Reforma, será necessário acrescentar outra variável: quanto de crédito de CBS e IBS a empresa consegue gerar em relação ao imposto incidente sobre suas operações.
Uma empresa pode possuir uma alíquota nominal aparentemente elevada e, ainda assim, apresentar carga efetiva menor devido aos créditos. O inverso também é possível.
Esse cálculo deve ser conectado aos indicadores financeiros das empresas de serviços, especialmente margem de lucro, custo da hora técnica, rentabilidade por contrato, folha e fluxo de caixa.
Por isso, comparar apenas percentuais pode produzir uma decisão tributária incorreta.
O que muda para prestadores de serviços do Simples Nacional?
O Simples Nacional não foi extinto pela Reforma Tributária.
A legislação incorporou CBS e IBS ao tratamento do regime e criou uma possibilidade especialmente relevante para empresas que prestam serviços para outras pessoas jurídicas: permanecer no Simples Nacional para os demais tributos e escolher a forma de recolhimento da CBS e do IBS conforme as regras previstas para o novo sistema.
As alterações mais recentes foram regulamentadas pelo Comitê Gestor do Simples Nacional.
A Receita Federal detalha as novas regras do Simples Nacional para IBS e CBS, incluindo procedimentos e prazos relacionados ao ano-calendário de 2027.
CBS e IBS dentro do Simples Nacional
A primeira possibilidade é manter CBS e IBS integrados à sistemática do Simples Nacional.
Nesse formato, a empresa preserva a lógica de recolhimento aplicável ao regime simplificado, observadas as adaptações determinadas pela nova legislação.
Para prestadores com operações predominantemente B2C, margens adequadas e pouca necessidade de transferência de créditos aos clientes, essa estrutura pode continuar sendo eficiente.
Entretanto, a decisão não deve ser automática.
CBS e IBS pelo regime regular
A legislação também permite que empresas optantes pelo Simples avaliem o recolhimento do IBS e da CBS pelo regime regular.
Nesse caso, esses tributos passam a seguir a sistemática própria do novo modelo, enquanto a empresa permanece no Simples Nacional em relação aos demais tributos abrangidos pelo regime.
Isso pode ser especialmente relevante para prestadores inseridos em cadeias B2B.
O motivo é comercial e tributário: os créditos passam a interferir de forma mais direta na escolha de fornecedores.
Uma empresa contratante poderá comparar não apenas preço, qualidade e prazo, mas também os efeitos tributários associados à contratação.
Atenção ao prazo de setembro de 2026
Em 2026, essa análise ganhou caráter imediato.
De acordo com comunicado da Receita Federal publicado em 1º de setembro de 2026, microempresas e empresas de pequeno porte têm até 30 de setembro de 2026 para realizar determinadas opções relacionadas ao Simples Nacional e definir a forma de recolhimento do IBS e da CBS para 2027, conforme sua situação.
Isso transforma setembro de 2026 em um período relevante para simulações tributárias.
A empresa não deve decidir entre as alternativas apenas pela expectativa de pagar menos imposto.
É necessário analisar também o efeito sobre créditos, clientes, contratos, margem e posicionamento comercial.
O que muda para prestadores de serviços no Lucro Presumido?
Empresas no Lucro Presumido precisam separar duas discussões.
A Reforma Tributária do Consumo não elimina automaticamente o Lucro Presumido. A sistemática de IRPJ e CSLL continua existindo conforme sua legislação própria.
A transformação ocorre principalmente nos tributos sobre o consumo.
PIS e Cofins deixam progressivamente o sistema e são substituídos pela CBS. O ISS, por sua vez, passa por um processo de transição para o IBS.
Isso significa que a comparação tradicional baseada em:
ISS + PIS/Cofins + IRPJ + CSLL
precisará ser reformulada.
O principal desafio está na mudança da lógica de tributação
Muitos prestadores no Lucro Presumido convivem hoje com PIS e Cofins em regime cumulativo.
No novo modelo, CBS e IBS seguem uma sistemática de não cumulatividade mais ampla. Isso cria dois movimentos possíveis.
Empresas que possuem volume relevante de aquisições tributadas podem aproveitar créditos e reduzir a diferença entre imposto incidente sobre as vendas e valor efetivamente recolhido.
Empresas intensivas em mão de obra e com poucos custos geradores de crédito podem apresentar uma situação diferente.
Por isso, a simulação precisa utilizar a estrutura real de custos da empresa, seguindo a mesma lógica de um planejamento tributário baseado em faturamento, despesas, enquadramento e projeções, em vez de considerar apenas a alíquota nominal do regime.
E para empresas de serviços no Lucro Real?
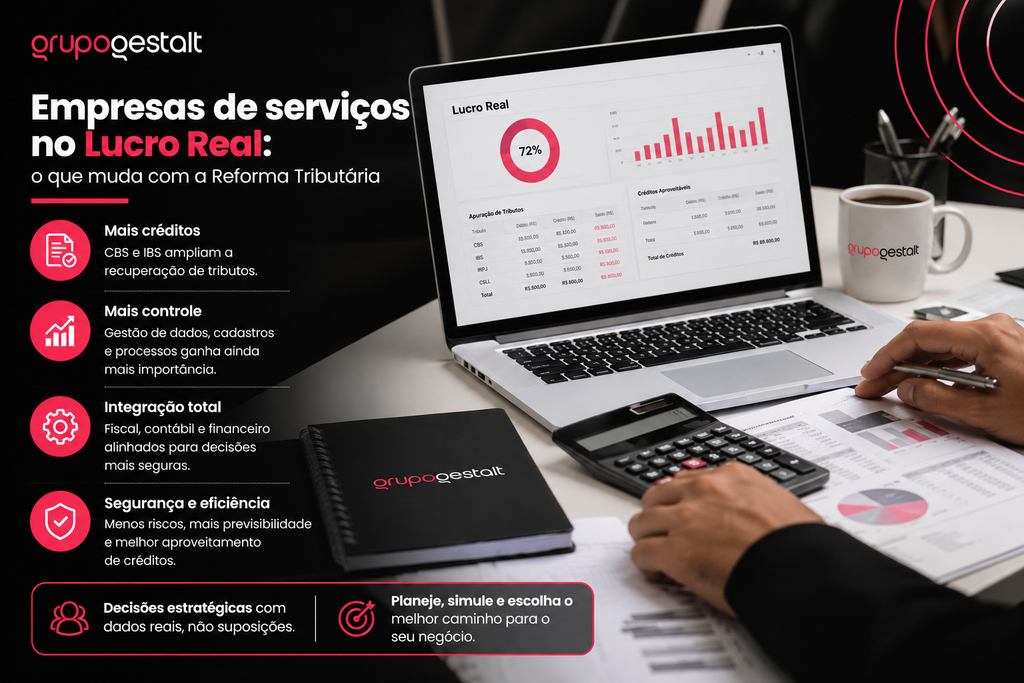
Empresas do Lucro Real já estão mais habituadas à lógica de não cumulatividade do PIS e da Cofins, embora o sistema atual possua limitações, interpretações e discussões relacionadas ao conceito de insumo.
Com CBS e IBS, essa lógica passa por uma reorganização.
O novo sistema amplia a relevância dos créditos vinculados às aquisições empresariais e busca reduzir o efeito cumulativo dos tributos ao longo da cadeia.
Isso tende a fazer com que empresas no Lucro Real já possuam processos internos mais próximos do nível de controle exigido pelo novo modelo. Ainda assim, isso não significa ausência de impacto.
Será necessário revisar:
- cadastro de produtos e serviços;
- classificação das operações;
- sistemas fiscais;
- documentos fiscais eletrônicos;
- contratos;
- conciliações de créditos;
- regras de pagamento;
- fluxo financeiro;
- procedimentos de fechamento fiscal.
Empresas com grande volume de operações precisarão tratar o crédito tributário como informação financeira e gerencial, e não apenas como dado da escrituração fiscal.
Como funciona a Reforma Tributária para prestadores de serviços na prática?
A adaptação pode ser organizada em etapas para que a empresa consiga comparar cenários antes de modificar preços, contratos ou regime tributário.
1. Mapear todas as receitas
A empresa deve separar cada natureza de receita.
Não basta identificar que o negócio “presta serviços”. É necessário conhecer exatamente quais atividades são executadas, sua classificação fiscal, os possíveis tratamentos diferenciados e a forma de contratação.
2. Mapear custos e despesas
O segundo passo é identificar os principais gastos da operação:
- folha de pagamento;
- pró-labore;
- aluguel;
- softwares;
- serviços terceirizados;
- energia;
- equipamentos;
- marketing;
- telecomunicações;
- despesas administrativas;
- fornecedores.
Essa separação permite estimar quais despesas poderão gerar créditos e quais continuarão representando custos sem recuperação tributária equivalente.
3. Simular o débito de CBS e IBS
A empresa deve projetar a incidência dos novos tributos sobre sua receita considerando a regra aplicável à atividade.
Essa análise precisa incluir eventuais reduções de alíquota previstas na legislação.
4. Projetar os créditos tributários
Depois, devem ser levantados os créditos potencialmente apropriáveis nas aquisições.
O resultado relevante não é somente o imposto destacado nas vendas, mas a relação entre tributo incidente e créditos disponíveis.
Tributo sobre as operações – créditos apropriáveis = impacto tributário efetivo.
5. Revisar preços e contratos
Se a carga efetiva mudar, a margem também poderá mudar.
Contratos de longo prazo precisam ser analisados para verificar regras de reajuste, transferência de tributos, preços líquidos e impactos durante a transição.
6. Comparar os regimes tributários
Somente depois dessa simulação é possível comparar adequadamente:
- Simples Nacional;
- Simples Nacional com IBS e CBS pelo regime regular;
- Lucro Presumido;
- Lucro Real.
A melhor alternativa pode mudar conforme faturamento, margem, folha, estrutura de despesas e perfil dos clientes.
Aspectos técnicos e fiscais que exigem atenção
A Reforma Tributária do Consumo está fundamentada principalmente na Emenda Constitucional nº 132/2023 e nas Leis Complementares nº 214/2025 e nº 227/2026.
A página oficial de legislação da Reforma Tributária do Consumo reúne esses marcos, além dos atos posteriores de regulamentação.
2026 já exige adaptação operacional
O ano de 2026 funciona como etapa de teste e implementação inicial do novo sistema.
As orientações oficiais estabelecem obrigações relacionadas ao destaque da CBS e do IBS em documentos fiscais eletrônicos, conforme os leiautes e notas técnicas aplicáveis a cada documento.
As alíquotas de teste informadas para 2026 são de 0,9% para CBS e 0,1% para IBS, com tratamento específico de compensação e dispensa de recolhimento nas hipóteses previstas para os contribuintes que cumprirem as obrigações acessórias.
As regras operacionais podem ser consultadas nas orientações oficiais da Receita Federal para IBS e CBS em 2026.
Portanto, tratar 2026 apenas como um período de espera é um erro. É o momento de testar sistemas, cadastros, emissão fiscal e qualidade dos dados.
O cronograma não termina em 2027
A implementação ocorre gradualmente.
Em 2027, PIS e Cofins são extintos e a CBS passa a assumir o papel federal no novo modelo. Entre 2029 e 2032, ocorre a transição progressiva de ICMS e ISS para o IBS. Em 2033, está prevista a vigência integral da nova estrutura.
Para prestadores de serviços, isso significa conviver durante alguns anos com regras antigas e novas ao mesmo tempo.
Alguns serviços possuem redução de alíquota
Outro erro recorrente é assumir que todos os serviços terão o mesmo tratamento.
A Lei Complementar nº 214/2025 prevê redução de 30% nas alíquotas de IBS e CBS para a prestação de serviços por determinadas profissões regulamentadas, desde que sejam atendidos os requisitos previstos na legislação.
Entre elas estão, por exemplo:
- administradores;
- advogados;
- arquitetos e urbanistas;
- contabilistas;
- economistas;
- engenheiros e agrônomos;
- profissionais de relações públicas;
- químicos;
- médicos veterinários e zootecnistas;
- técnicos industriais.
A legislação também estabelece redução de 60% das alíquotas para determinadas operações, incluindo serviços de saúde e educação, observadas as classificações e condições legais.
Esses tratamentos estão previstos na Lei Complementar nº 214/2025, em versão compilada pelo Planalto.
Portanto, CNAE, natureza efetiva do serviço, enquadramento jurídico e requisitos da atividade precisam ser analisados em conjunto.
Simples, Lucro Presumido ou Lucro Real: como os impactos se diferenciam?
| Regime | Principal mudança | Ponto de atenção | Análise necessária |
| Simples Nacional | IBS e CBS passam a integrar as regras do regime | Forma de recolhimento dos novos tributos e impacto sobre créditos | Comparar DAS, créditos, custos e perfil dos clientes |
| Simples com IBS/CBS pelo regime regular | Os novos tributos seguem a sistemática regular | Maior necessidade de controle operacional e fiscal | Avaliar benefício comercial e tributário dos créditos |
| Lucro Presumido | PIS/Cofins e ISS são progressivamente substituídos | Empresas com muita folha e poucos créditos podem ter impacto relevante | Simular carga efetiva e revisar preços |
| Lucro Real | Transição do PIS/Cofins não cumulativo para CBS e IBS | Controle de créditos, cadastros e sistemas ganha ainda mais relevância | Revisar integrações, custos e apropriação de créditos |
Não existe, portanto, uma resposta universal indicando qual regime será melhor depois da Reforma. A análise precisa ser realizada com dados reais da empresa.
O perfil dos clientes pode influenciar a estratégia tributária
A Reforma também interfere nas relações comerciais.
Para uma empresa que atende consumidores finais, a geração de créditos para o comprador normalmente possui peso comercial menor.
Já em operações B2B, a situação muda.
Imagine duas empresas oferecendo o mesmo serviço por valores semelhantes. Se a contratação de uma delas produzir efeitos tributários diferentes para o cliente, esse fator poderá entrar na negociação comercial.
Essa mudança afeta especialmente:
- empresas de tecnologia;
- consultorias;
- escritórios profissionais;
- prestadores terceirizados;
- empresas de engenharia;
- agências;
- serviços administrativos;
- negócios integrados à cadeia produtiva de outras empresas.
A política tributária passa, portanto, a interferir também no posicionamento comercial.
Principais erros ao preparar uma empresa de serviços para a Reforma
1. Comparar apenas alíquotas
Uma alíquota maior não significa necessariamente maior imposto efetivo.
Impacto: decisões erradas sobre regime tributário e preços.
Como evitar: calcular débitos, créditos e carga tributária líquida.
2. Ignorar a composição dos custos
Duas empresas com o mesmo faturamento podem apresentar resultados tributários completamente diferentes.
Impacto: projeções distorcidas sobre rentabilidade.
Como evitar: separar folha, aquisições tributadas, serviços contratados e demais despesas.
3. Presumir que todo serviço terá a mesma alíquota
Existem tratamentos diferenciados previstos na legislação.
Impacto: estimativa de carga superior ou inferior à efetivamente aplicável.
Como evitar: revisar atividade, estrutura da empresa e requisitos previstos na LC nº 214/2025.
4. Deixar a revisão de contratos para depois
Contratos com preço fixo podem sofrer alteração relevante de margem durante a transição.
Impacto: a empresa pode absorver parte da mudança tributária sem perceber.
Como evitar: revisar cláusulas tributárias, regras de reajuste e formação de preços.
5. Ignorar se a operação é B2B ou B2C
A possibilidade de aproveitamento de créditos pelo cliente pode afetar a competitividade da proposta.
Impacto: perda de contratos ou redução de margem para compensar diferenças tributárias.
Como evitar: incluir o perfil da carteira de clientes na análise do regime.
6. Tratar 2026 apenas como ano de teste
Mesmo durante a transição já existem exigências operacionais, cadastrais e documentais.
Impacto: erros de emissão fiscal, cadastro e integração de sistemas.
Como evitar: usar 2026 para validar processos antes das próximas fases da Reforma.
Benefícios de uma preparação tributária bem estruturada
Redução de custos tributários evitáveis
Uma simulação baseada na realidade da empresa permite identificar estruturas mais eficientes e evitar decisões baseadas somente em alíquotas nominais.
Preservação das margens
Conhecer antecipadamente o impacto da CBS e do IBS permite revisar preços, contratos e políticas comerciais antes que a mudança comprometa a rentabilidade.
Maior eficiência operacional
Cadastros, documentos fiscais, sistemas e rotinas de conferência preparados reduzem retrabalho durante a transição.
Mais segurança fiscal
Classificar corretamente operações e aplicar os tratamentos previstos na legislação reduz riscos de recolhimentos incorretos, inconsistências fiscais e decisões baseadas em premissas equivocadas.
Melhor tomada de decisão
A Reforma Tributária exige integração entre contabilidade, fiscal, financeiro, comercial e gestão.
Quando essas áreas trabalham com os mesmos dados, decisões sobre preços, investimentos, contratação de pessoal e expansão se tornam mais consistentes.
Perguntas frequentes sobre Reforma Tributária para prestadores de serviços
Prestadores de serviços pagarão mais impostos com a Reforma Tributária?
Não necessariamente. O resultado depende da alíquota aplicável, dos créditos disponíveis, da composição de custos, do regime tributário e da atividade exercida. Empresas com elevada folha e poucas aquisições geradoras de crédito precisam de análise especialmente detalhada.
O Simples Nacional vai acabar?
Não. O Simples Nacional permanece, mas passa por adaptações relacionadas ao IBS e à CBS. Para 2027, empresas optantes precisam observar as novas regras e os procedimentos definidos pelo Comitê Gestor do Simples Nacional.
Lucro Presumido será extinto?
A Reforma Tributária do Consumo não extingue automaticamente o Lucro Presumido. IRPJ e CSLL continuam seguindo suas regras próprias. A transformação analisada neste artigo está concentrada principalmente na tributação sobre o consumo.
Profissionais liberais terão redução de imposto?
Determinadas profissões regulamentadas podem contar com redução de 30% das alíquotas de IBS e CBS, desde que atendam aos requisitos legais. Isso não significa redução automática de 30% sobre toda a carga tributária da empresa.
Empresas de saúde terão tratamento diferente?
Determinados serviços de saúde previstos na legislação contam com redução de 60% das alíquotas de IBS e CBS. A aplicação depende da natureza da atividade e das condições estabelecidas na LC nº 214/2025.
Já é necessário adaptar a empresa em 2026?
Sim. Em 2026 já existem regras relacionadas a documentos fiscais, destaque de IBS e CBS, cadastros e procedimentos operacionais. O período deve ser utilizado para testar sistemas e corrigir inconsistências antes das próximas etapas da transição.
O que a empresa de serviços deve revisar antes de 2027?
A Reforma Tributária para prestadores de serviços deve ser tratada como um projeto empresarial, e não apenas fiscal.
A empresa precisa conhecer sua carga atual, separar corretamente seus custos, identificar créditos potenciais, verificar se sua atividade possui tratamento diferenciado e testar diferentes cenários de tributação.
Também será necessário avaliar o perfil dos clientes. Para empresas B2B, o tratamento dos créditos pode interferir diretamente na competitividade. Para negócios voltados ao consumidor final, formação de preço e margem tendem a assumir peso ainda maior.
Simples Nacional, Lucro Presumido e Lucro Real continuarão exigindo análises próprias. O regime que funciona hoje não deve ser mantido automaticamente sem uma nova simulação.
Na prática, a preparação mais consistente combina dados contábeis, fiscais, financeiros e comerciais para responder a uma pergunta objetiva: quanto a empresa efetivamente ganhará ou perderá em cada cenário da Reforma Tributária?
Prepare sua empresa para a Reforma Tributária com a GESTALT
A GESTALT reúne soluções em assessoria contábil, assessoria fiscal, planejamento tributário, contabilidade para Lucro Real, organização financeira e acompanhamento das mudanças trazidas pela Reforma Tributária.
Para uma empresa de serviços, esse suporte permite ir além da simples adequação de notas fiscais.
A análise pode envolver simulações entre regimes tributários, revisão da carga atual, avaliação dos impactos de CBS e IBS, reorganização de processos fiscais, revisão de contratos e preparação do fluxo de caixa para as próximas fases da transição.
Se sua empresa ainda não calculou como a Reforma poderá afetar preços, créditos, contratos e margem de lucro, solicite uma análise com a equipe da GESTALT e transforme as novas regras tributárias em cenários concretos para a tomada de decisão.