A escolha do regime tributário é uma das decisões mais relevantes para empresas da construção civil.
Dependendo da estrutura de custos, do porte da obra e do modelo de contratação, essa definição pode significar economia relevante de impostos ou, ao contrário, prejuízos acumulados ao longo do tempo.
Nesse contexto, o lucro real na construção civil costuma gerar dúvidas. Muitos empresários acreditam que esse regime é indicado apenas para grandes construtoras, quando, na prática, ele pode ser a opção mais eficiente para obras com margens reduzidas, alto volume de despesas e necessidade de controle financeiro detalhado.
Ao longo deste artigo, você vai entender quando o lucro real na construção civil realmente reduz impostos, quais cuidados são necessários e como esse regime pode ser utilizado de forma estratégica nas obras.
O que é o Lucro Real e como ele funciona na construção civil?
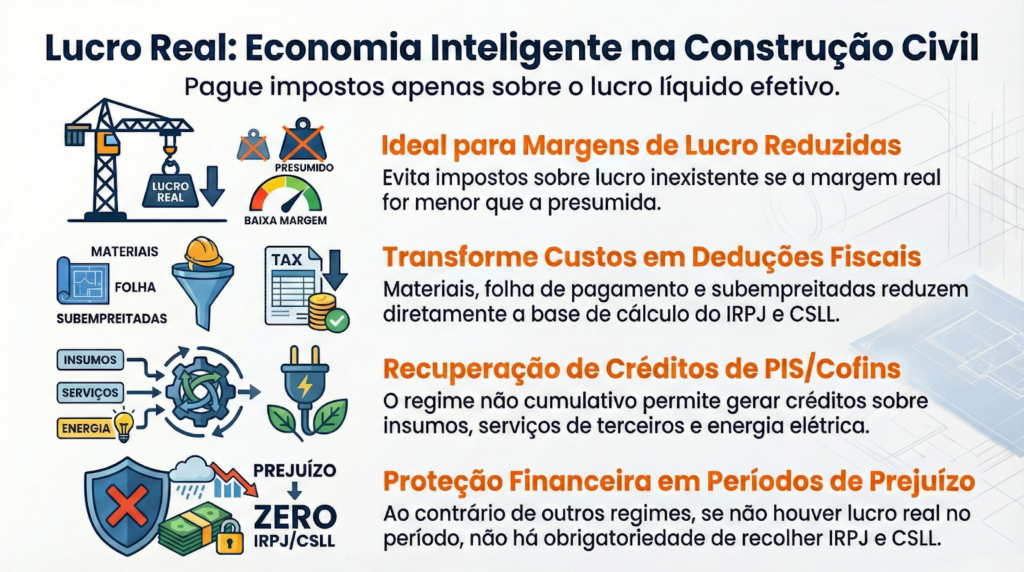
O Lucro Real é um regime tributário no qual os impostos federais incidem sobre o lucro efetivamente apurado pela empresa, após a dedução de custos e despesas permitidos pela legislação.
Na prática, isso significa que:
- Se a empresa tem lucro menor, paga menos imposto
- Se há prejuízo, não há IRPJ e CSLL a recolher naquele período
- A apuração exige contabilidade completa e controles rigorosos
No lucro real na construção civil, essa lógica se aplica diretamente às obras, permitindo que custos com materiais, mão de obra, subempreitadas e despesas operacionais impactem positivamente a carga tributária.
Quais impostos incidem no Lucro Real na construção civil?
Empresas enquadradas no Lucro Real estão sujeitas, principalmente, aos seguintes tributos:
- IRPJ (Imposto de Renda Pessoa Jurídica)
- CSLL (Contribuição Social sobre o Lucro Líquido)
- PIS
- Cofins
- ISS (municipal, conforme o tipo de serviço)
- INSS sobre a folha de pagamento
A principal diferença em relação a outros regimes está na forma de cálculo do IRPJ e da CSLL, que consideram o resultado real da empresa, e não uma margem presumida.
Quando o Lucro Real reduz impostos na construção civil?
O lucro real na construção civil tende a ser mais vantajoso em cenários específicos. Entre os principais, destacam-se:
Obras com margem de lucro reduzida
Quando a margem real da obra é menor do que a margem presumida adotada no Lucro Presumido, o Lucro Real se torna mais eficiente, pois evita a tributação sobre um lucro que não existe na prática.
Alto volume de custos e despesas dedutíveis
Empresas que possuem:
- Custos elevados com materiais
- Folha de pagamento expressiva
- Despesas operacionais relevantes
- Subempreitadas recorrentes
conseguem reduzir a base de cálculo dos impostos no lucro real na construção civil, aproveitando essas deduções de forma legal.
Obras de longo prazo
Projetos com execução prolongada permitem melhor aproveitamento do regime, inclusive com compensação de prejuízos fiscais em períodos futuros, algo que não ocorre no Simples Nacional ou no Lucro Presumido.
Empresas com estrutura financeira organizada
O Lucro Real exige controles contábeis, financeiros e fiscais bem estruturados. Quando a empresa já possui ou está disposta a implementar essa organização, os benefícios tributários se tornam mais consistentes.
Comparativo: Lucro Real x Lucro Presumido na construção civil
A escolha entre regimes deve ser baseada em dados reais da empresa. A tabela abaixo ajuda a visualizar as principais diferenças:
| Aspecto | Lucro Real | Lucro Presumido |
| Base de cálculo | Lucro efetivo | Margem presumida |
| Dedução de despesas | Permitida | Não permitida |
| Controle contábil | Alto | Médio |
| Indicação | Margem menor e custos altos | Margem elevada e custos menores |
| Risco de pagar imposto a mais | Menor | Maior em algumas obras |
Essa análise reforça que o lucro real na construção civil não é sinônimo de regime mais caro, mas sim de regime mais preciso quando bem aplicado.
PIS e Cofins no Lucro Real: atenção ao regime não cumulativo
Um dos grandes diferenciais do lucro real na construção civil está no regime não cumulativo de PIS e Cofins. Nesse modelo, a empresa pode gerar créditos sobre diversos custos e despesas.
Entre os principais itens que podem gerar créditos estão:
- Materiais utilizados na obra
- Serviços contratados de terceiros
- Energia elétrica
- Aluguéis relacionados à atividade
- Insumos diretamente ligados à execução
O aproveitamento correto desses créditos reduz significativamente o impacto do PIS e da Cofins no caixa da empresa, desde que exista controle documental e contábil adequado.
Obrigações acessórias no Lucro Real
O Lucro Real exige o cumprimento de obrigações acessórias mais complexas. Entre elas:
- Escrituração Contábil Digital (ECD)
- Escrituração Contábil Fiscal (ECF)
- EFD-Contribuições
- DCTFWeb
- eSocial e EFD-Reinf
Essas informações são cruzadas constantemente pelos sistemas da Receita Federal do Brasil, o que reforça a necessidade de consistência e organização dos dados.
Principais erros ao optar pelo Lucro Real na construção civil
Apesar dos benefícios, muitos empresários cometem erros ao migrar para o lucro real na construção civil, comprometendo os resultados esperados. Entre os mais comuns estão:
- Falta de controle detalhado por obra
- Mistura de despesas pessoais e empresariais
- Não aproveitamento de créditos de PIS e Cofins
- Inconsistências entre contratos, notas fiscais e contabilidade
- Ausência de planejamento tributário prévio
Esses erros não apenas anulam as vantagens do regime, como também aumentam o risco de fiscalizações e autuações.
Controle por obra: fator decisivo no Lucro Real
No lucro real na construção civil, o controle de custos e receitas por obra é indispensável. Isso permite:
- Apurar corretamente o resultado de cada empreendimento
- Avaliar a viabilidade econômica de projetos
- Identificar desperdícios e desvios
- Tomar decisões estratégicas com base em dados reais
Sem esse acompanhamento, a empresa perde visibilidade financeira e compromete a apuração correta do lucro tributável.
Planejamento tributário como complemento ao Lucro Real
O Lucro Real não deve ser adotado de forma isolada. Ele precisa estar inserido em um planejamento tributário mais amplo, que envolva:
- Análise do tipo de obra
- Estrutura societária adequada
- Modelagem contratual eficiente
- Avaliação periódica do regime tributário
Com esse planejamento, o lucro real na construção civil se transforma em uma ferramenta estratégica de redução de impostos e mitigação de riscos fiscais.
Lucro Real é para toda empresa da construção civil?
Não. Apesar das vantagens, o Lucro Real não é indicado para todos os casos. Empresas com margens elevadas, poucos custos dedutíveis ou baixa capacidade de controle podem encontrar melhores resultados em outros regimes.
Por isso, a decisão deve sempre ser baseada em números, projeções e análise técnica, e não apenas em percepções genéricas sobre o regime.
Como a Gestalt pode ajudar na escolha e gestão do Lucro Real
A Gestalt atua de forma estratégica na contabilidade e no planejamento tributário de empresas da construção civil, auxiliando na avaliação do regime mais adequado e na implantação de controles eficientes.
Com uma abordagem consultiva, a Gestalt oferece:
- Diagnóstico tributário completo
- Simulações entre regimes tributários
- Implantação e gestão do lucro real na construção civil
- Aproveitamento correto de créditos fiscais
- Redução de riscos fiscais e maior previsibilidade financeira
Se você deseja saber se o Lucro Real pode reduzir os impostos das suas obras e melhorar a saúde financeira da sua empresa, este é o momento de agir.
👉 Conheça as soluções da Gestalt e veja como estruturar sua contabilidade de forma estratégica, segura e orientada a resultados: https://grupogestalt.com.br/