O segundo semestre de 2026 será um período decisivo para empresas industriais que precisam revisar custos, margens, créditos fiscais e enquadramento tributário. Com a transição da Reforma Tributária do Consumo, a análise do regime fiscal deixará de ser apenas uma rotina contábil e passará a influenciar diretamente a competitividade da indústria.
Muitas empresas ainda mantêm o mesmo regime tributário por hábito, sem avaliar se Lucro Real, Lucro Presumido, Simples Nacional ou regimes específicos continuam compatíveis com a operação atual. Esse erro pode gerar pagamento excessivo de tributos, perda de créditos e baixa previsibilidade financeira.
O impacto da Reforma Tributária nas indústrias também exige atenção porque muda a forma como tributos sobre consumo serão destacados, apurados e controlados. Por isso, o reenquadramento tributário para indústrias em 2026 precisa ser tratado como parte do planejamento financeiro e operacional da empresa.
Neste artigo, você entenderá como revisar o regime fiscal da indústria, quais pontos técnicos observar, quais erros evitar e como usar essa análise para reduzir riscos, melhorar a gestão tributária e proteger a margem de lucro.
O que é reenquadramento tributário para indústrias em 2026?
O reenquadramento tributário para indústrias em 2026 é a revisão técnica do regime fiscal utilizado pela empresa para verificar se ele ainda é o mais adequado diante do faturamento, da margem de lucro, dos créditos fiscais, da cadeia de fornecedores e das mudanças trazidas pela Reforma Tributária.
Essa análise permite comparar cenários entre Lucro Real, Lucro Presumido, Simples Nacional, regimes especiais e possíveis efeitos de IBS e CBS. O objetivo não é apenas pagar menos impostos, mas encontrar um modelo fiscal seguro, eficiente e compatível com a realidade operacional da indústria.
Por que revisar o regime fiscal no segundo semestre de 2026?
A partir de 2026, empresas passarão por uma fase de adaptação ao novo modelo de tributação sobre consumo. As orientações da Receita Federal para 2026 indicam que contribuintes deverão emitir documentos fiscais eletrônicos com destaque individualizado de CBS e IBS, conforme regras e leiautes específicos.
Para as indústrias, isso exige preparação mais ampla. A operação industrial envolve compra de insumos, estoque, industrialização, créditos tributários, vendas interestaduais, formação de preço e contratos com fornecedores e clientes. Qualquer mudança na estrutura tributária pode alterar o custo efetivo do produto.
Além disso, a Lei Complementar nº 214/2025 instituiu o IBS, a CBS e o Imposto Seletivo, regulamentando pontos centrais da Reforma Tributária. Isso reforça a necessidade de simulações antes da tomada de decisão.
O reenquadramento tributário para indústrias em 2026 deve considerar não apenas a carga tributária atual, mas também os efeitos futuros sobre créditos, caixa, obrigações acessórias, sistemas fiscais e precificação.
Como funciona a revisão tributária na prática?
O processo de revisão precisa ser conduzido com base em dados reais da operação industrial. A análise deve envolver contabilidade, fiscal, financeiro, compras, comercial e direção da empresa.
1. Levantamento dos dados fiscais e financeiros
A primeira etapa é reunir informações sobre faturamento, margem de lucro, folha de pagamento, compras, estoque, despesas operacionais, créditos fiscais, incentivos, benefícios e obrigações acessórias.
2. Diagnóstico do regime atual
Depois, a empresa avalia se o regime em uso ainda faz sentido. Uma indústria que cresceu, mudou fornecedores, ampliou produção ou alterou mix de produtos pode ter perdido eficiência no enquadramento atual.
3. Simulação entre regimes tributários
Nessa fase, são comparados cenários entre Lucro Real, Lucro Presumido, Simples Nacional e possíveis regimes específicos. A simulação deve considerar carga efetiva, créditos, obrigações e impacto no caixa.
4. Avaliação da cadeia de créditos
A indústria precisa verificar se seus fornecedores geram créditos aproveitáveis e se a estrutura de compras favorece ou prejudica a apuração tributária. Esse ponto tende a ganhar força com IBS e CBS.
5. Planejamento da mudança
Quando o reenquadramento se mostra necessário, a empresa deve organizar ajustes internos, atualização de sistemas, revisão de contratos, treinamento da equipe e acompanhamento técnico contínuo.
Pontos técnicos que a indústria precisa analisar
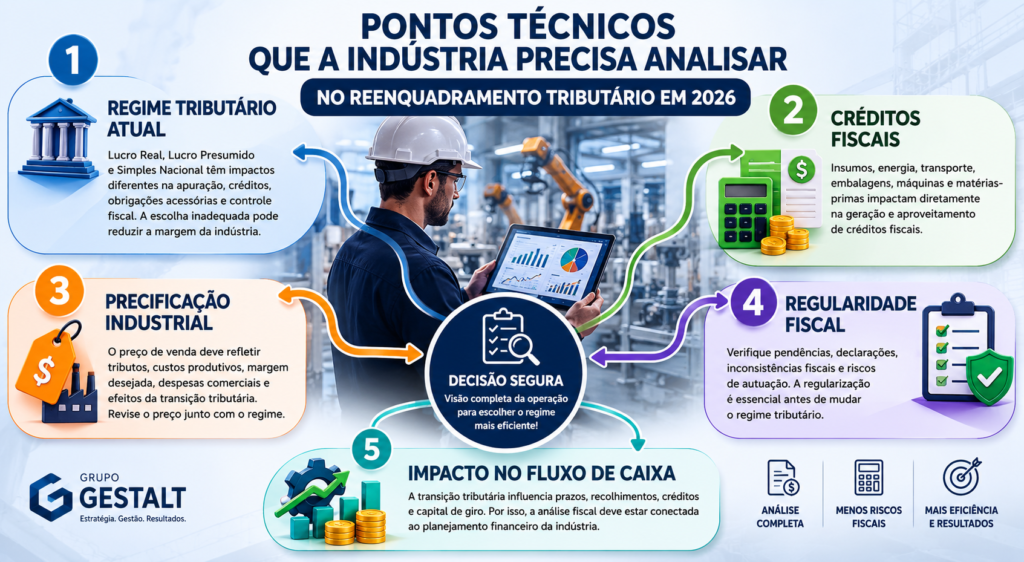
O reenquadramento tributário para indústrias em 2026 exige atenção a fatores que vão além da alíquota nominal. Uma decisão segura precisa observar a estrutura completa da operação.
Regime tributário atual
Lucro Real, Lucro Presumido e Simples Nacional possuem impactos diferentes sobre apuração, créditos, obrigações acessórias e controle fiscal. A escolha inadequada pode reduzir a margem da indústria mesmo quando a alíquota parece menor.
Créditos fiscais
Indústrias costumam ter operações com insumos, energia, transporte, embalagens, máquinas e matérias-primas. Cada item pode afetar a recuperação ou aproveitamento de créditos, dependendo do regime e da legislação aplicável.
Precificação industrial
O preço de venda precisa refletir tributos, custos produtivos, margem desejada, despesas comerciais e efeitos da transição tributária. A revisão de regime sem revisão de preço pode gerar decisões incompletas.
Regularidade fiscal
Antes de qualquer mudança, a empresa deve verificar pendências, declarações, inconsistências fiscais e riscos de autuação. A regularização de impostos para indústria pode ser necessária antes da implementação de uma nova estratégia tributária.
Impacto no fluxo de caixa
A transição para o novo modelo tributário pode influenciar prazos, recolhimentos, créditos e capital de giro. Por isso, a análise fiscal precisa estar conectada ao planejamento financeiro.
Comparativo entre regimes e pontos de atenção
| Regime ou cenário | Quando pode ser analisado | Ponto de atenção para indústrias |
| Lucro Real | Indústrias com margens menores, alto volume de custos e créditos relevantes | Exige controle fiscal rigoroso, mas pode permitir melhor aproveitamento de créditos |
| Lucro Presumido | Empresas com margens superiores à presunção legal e operação menos complexa | Pode ser menos eficiente para indústrias com muitos créditos e custos produtivos |
| Simples Nacional | Indústrias menores, dentro do limite de faturamento e com operação simplificada | Deve ser comparado com outros regimes, especialmente diante de IBS e CBS |
| Regimes especiais | Operações com benefícios fiscais, incentivos regionais ou setores específicos | Precisam ser revisados diante da transição tributária |
| Revisão para 2026 | Empresas que querem antecipar riscos e planejar 2027 | Exige simulação fiscal, análise de créditos e revisão de precificação |
Principais erros relacionados ao reenquadramento tributário para indústrias
Escolher o regime apenas pela alíquota
A alíquota isolada não mostra o custo tributário real. É preciso considerar créditos, margem, despesas, obrigações acessórias e impacto financeiro.
Ignorar a Reforma Tributária
Empresas que analisam apenas o cenário atual podem tomar decisões frágeis. A transição para IBS e CBS deve entrar nas simulações.
Não revisar a cadeia de fornecedores
Fornecedores com estrutura fiscal inadequada podem reduzir o aproveitamento de créditos e aumentar o custo efetivo da operação.
Não integrar fiscal e financeiro
O setor fiscal pode identificar uma economia tributária, mas o financeiro precisa avaliar se a mudança melhora o caixa e a previsibilidade da empresa.
Deixar a revisão para o fim do ano
O segundo semestre de 2026 deve ser usado para diagnóstico e planejamento. Decisões tardias aumentam riscos de erro e reduzem a capacidade de adaptação.
Não contar com apoio técnico especializado
A revisão tributária exige interpretação legal, simulações, análise contábil e visão estratégica. Sem suporte adequado, a empresa pode migrar para um regime incompatível com sua operação.
Benefícios de fazer o reenquadramento corretamente
Quando bem conduzido, o reenquadramento tributário para indústrias em 2026 pode gerar ganhos expressivos para a gestão empresarial.
Redução legal de custos
A empresa identifica oportunidades de economia fiscal dentro da legislação, evitando pagamentos indevidos ou estruturas pouco eficientes.
Melhor aproveitamento de créditos
Indústrias com controle adequado conseguem mapear créditos, corrigir falhas e melhorar a apuração tributária.
Mais segurança fiscal
A revisão reduz inconsistências, melhora a documentação e diminui riscos de autuação.
Eficiência operacional
Ao integrar fiscal, financeiro, compras e comercial, a empresa reduz retrabalho e melhora a qualidade das decisões.
Precificação mais estratégica
A análise tributária ajuda a formar preços mais coerentes com custos, tributos e margem desejada.
Crescimento com mais controle
Uma estrutura tributária bem definida permite que a indústria cresça com previsibilidade, organização e menor exposição fiscal.
Perguntas frequentes sobre reenquadramento tributário para indústrias em 2026
Quando a indústria deve revisar o regime tributário?
O ideal é revisar ainda no segundo semestre de 2026, antes das decisões estratégicas para 2027. Isso permite simular cenários, corrigir falhas e preparar a empresa com antecedência.
O Lucro Real será sempre melhor para indústrias?
Não. O Lucro Real pode ser vantajoso para empresas com muitos créditos e margens menores, mas a decisão depende da operação, dos custos, da receita e da estrutura fiscal.
O Simples Nacional pode continuar vantajoso?
Sim, especialmente para indústrias menores e com estrutura simplificada. Porém, ele precisa ser comparado com outros regimes para evitar decisões baseadas apenas na aparente facilidade do modelo.
O reenquadramento tributário reduz impostos automaticamente?
Não automaticamente. Ele permite identificar o regime mais eficiente e seguro. A economia depende dos dados da empresa, da legislação aplicável e da qualidade da implementação.
A Reforma Tributária muda a decisão de enquadramento?
Sim. A convivência entre tributos atuais, IBS e CBS exige novas simulações. A análise deve considerar créditos, obrigações acessórias, documentos fiscais e impacto no caixa.
Indústrias com benefícios fiscais precisam revisar o regime?
Sim. Benefícios, incentivos e regimes especiais podem sofrer impactos durante a transição tributária. A revisão evita perda de vantagem fiscal ou inconsistências futuras.
Resumo prático para tomada de decisão
O reenquadramento tributário para indústrias em 2026 deve ser visto como uma decisão estratégica, não apenas como troca de regime fiscal. A indústria precisa avaliar faturamento, margem, créditos, fornecedores, obrigações acessórias, precificação e impactos da Reforma Tributária.
O segundo semestre de 2026 será um período importante para antecipar ajustes, revisar contratos, adaptar sistemas e preparar a empresa para a continuidade da transição tributária. Quanto antes a análise começar, maior será a capacidade de reduzir riscos e proteger a margem operacional.
Empresas que tratam o tema com planejamento tendem a tomar decisões mais seguras, melhorar a previsibilidade financeira e criar uma estrutura fiscal mais eficiente para crescer.
A Grupo Gestalt atua com soluções em contabilidade, planejamento tributário, regularização fiscal, gestão financeira e suporte estratégico para empresas que precisam tomar decisões mais seguras em um ambiente tributário em transformação.
Se a sua indústria precisa revisar o regime fiscal, avaliar impactos da Reforma Tributária e identificar oportunidades de eficiência, fale com um especialista e entenda como estruturar um planejamento tributário adequado para 2026.