O setor de transportes sempre operou sob forte pressão de custos, margens reduzidas e elevada complexidade fiscal. Com a chegada da nova estrutura tributária no Brasil, essa realidade tende a mudar — e não necessariamente de forma simples.
Muitas transportadoras ainda não entenderam como a tributação do frete será impactada com a substituição de tributos como PIS, Cofins, ICMS e ISS. Isso pode gerar decisões equivocadas, aumento de carga tributária e perda de competitividade.
A Reforma Tributária nos transportes traz mudanças profundas na forma de apuração, crédito e incidência dos tributos. Ignorar essas alterações pode comprometer diretamente o caixa das empresas do setor.
Neste artigo, você vai entender, de forma prática e técnica, o que muda na tributação do frete, como se preparar e quais estratégias podem reduzir riscos e custos.
O que é Reforma Tributária nos transportes?
A Reforma Tributária nos transportes é a mudança no modelo de tributação que incide sobre o setor logístico, substituindo tributos atuais por novos impostos sobre o consumo, como IBS (Imposto sobre Bens e Serviços) e CBS (Contribuição sobre Bens e Serviços).
Essa alteração unifica a cobrança de tributos, adota o modelo de crédito financeiro amplo e muda a forma como o frete é tributado. O impacto direto ocorre na formação de preços, na gestão de créditos fiscais e na competitividade das transportadoras.
Contexto e importância do tema
A reforma tributária brasileira, consolidada por meio da Emenda Constitucional 132/2023 e regulamentações complementares em andamento, altera significativamente a lógica de tributação sobre o consumo.
Segundo dados do IBGE e da Agência Nacional de Transportes Terrestres (ANTT), o setor de transporte representa uma parcela relevante do custo logístico nacional, podendo chegar a mais de 60% do custo total em cadeias produtivas.
Com a Reforma Tributária nos transportes, três pontos ganham destaque:
- Substituição de tributos cumulativos por não cumulativos
- Fim da guerra fiscal entre estados
- Tributação no destino, e não mais na origem
Isso impacta diretamente empresas de:
- Transporte rodoviário de cargas
- Operadores logísticos
- Transportadoras interestaduais
- Empresas com frota própria
Além disso, a Receita Federal já sinaliza que o novo modelo exigirá maior controle fiscal e integração tecnológica, aumentando a necessidade de gestão contábil estratégica.
Como funciona na prática
A aplicação da Reforma Tributária nos transportes segue uma lógica diferente do modelo atual. Veja como isso acontece na prática:
1. Substituição de tributos
Os tributos atuais (PIS, Cofins, ICMS e ISS) serão substituídos por:
- CBS (federal)
- IBS (estadual e municipal)
2. Tributação no destino
O imposto passa a ser recolhido no local onde o serviço é consumido, e não onde é prestado.
3. Crédito financeiro amplo
As empresas poderão aproveitar créditos sobre praticamente todos os custos operacionais, como:
- Combustível
- Manutenção de veículos
- Serviços contratados
- Insumos logísticos
4. Split payment (pagamento dividido)
O imposto pode ser recolhido automaticamente no momento da transação, reduzindo a inadimplência, mas exigindo adaptação financeira.
5. Fim da cumulatividade
O novo modelo elimina a incidência em cascata, permitindo maior previsibilidade tributária.
Aspectos técnicos, fiscais e estratégicos
A Reforma Tributária nos transportes exige atenção a pontos técnicos que impactam diretamente a operação:
Regime de apuração
O novo sistema será baseado no modelo de IVA dual (CBS + IBS), com:
- Não cumulatividade plena
- Apuração por débito e crédito financeiro
- Alíquotas ainda em definição, mas com tendência de neutralidade
Crédito sobre insumos
Diferente do modelo atual, será possível aproveitar créditos sobre:
- Despesas administrativas
- Serviços terceirizados
- Ativos utilizados na operação
Isso favorece empresas com maior estrutura operacional.
Impacto no Simples Nacional
Empresas optantes pelo Simples podem ter:
- Redução da competitividade no crédito tributário
- Dificuldade em repassar créditos para clientes
Formação de preço do frete
A precificação deverá considerar:
- Nova carga tributária efetiva
- Recuperação de créditos
- Margem ajustada ao novo modelo
Tabela comparativa: modelo atual vs. novo modelo
| Aspecto | Modelo Atual | Novo Modelo (Reforma) |
| Tributos | PIS, Cofins, ICMS, ISS | CBS e IBS |
| Cumulatividade | Parcial | Não cumulativo |
| Local de tributação | Origem | Destino |
| Crédito tributário | Restrito | Amplo (financeiro) |
| Complexidade operacional | Alta | Redução gradual |
| Formação de preço | Menos previsível | Mais transparente |
Principais erros relacionados à Reforma Tributária nos transportes
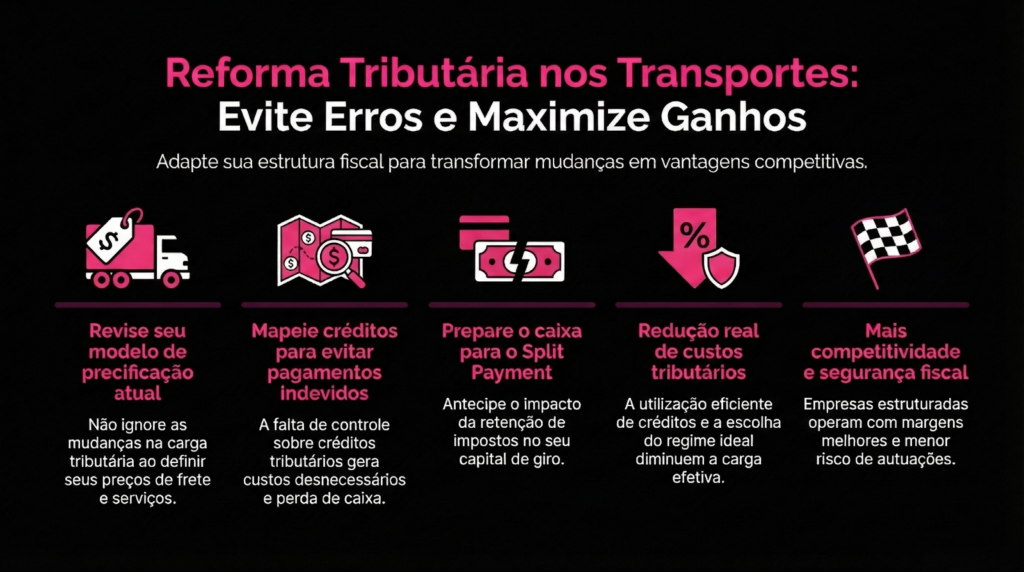
1. Não revisar o modelo de precificação
Muitas empresas mantêm a mesma lógica de preço, ignorando mudanças na carga tributária.
2. Ignorar o impacto dos créditos
Deixar de mapear créditos pode gerar pagamento indevido de impostos.
3. Permanecer no regime inadequado
A escolha entre Simples, Lucro Presumido ou Lucro Real deve ser reavaliada.
4. Falta de integração contábil e fiscal
A nova estrutura exige maior controle e integração de dados.
5. Não preparar o fluxo de caixa para o split payment
A antecipação do imposto pode impactar diretamente o capital de giro.
Benefícios de aplicar corretamente a Reforma Tributária
A correta adaptação à Reforma Tributária nos transportes pode gerar ganhos relevantes:
Redução de custos tributários
A utilização eficiente de créditos reduz a carga efetiva.
Maior previsibilidade financeira
O modelo não cumulativo melhora o controle de custos.
Aumento da competitividade
Empresas estruturadas conseguem operar com margens mais eficientes.
Segurança fiscal
Menor risco de autuações e inconsistências tributárias.
Melhor gestão estratégica
A contabilidade passa a atuar como ferramenta de decisão, não apenas operacional.
Perguntas frequentes sobre Reforma Tributária nos transportes
A Reforma Tributária vai aumentar o imposto sobre o frete?
Depende da estrutura da empresa. Em muitos casos, a carga pode se manter ou até reduzir, especialmente com o aproveitamento de créditos.
O que muda para transportadoras do Simples Nacional?
Elas podem perder competitividade, pois não geram créditos para seus clientes, o que pode impactar contratos.
O frete será tributado no estado de origem ou destino?
Com a Reforma Tributária nos transportes, a tributação passa a ocorrer no destino.
É possível pagar menos impostos com a nova reforma?
Sim, desde que haja planejamento tributário e correta gestão de créditos.
Quando as mudanças entram em vigor?
A transição começa em 2026 e segue até 2033, com implementação gradual.
Síntese estratégica do conteúdo
A Reforma Tributária nos transportes redefine completamente a tributação do frete no Brasil. O modelo baseado em CBS e IBS elimina a cumulatividade, amplia o aproveitamento de créditos e altera a lógica de arrecadação para o destino.
Empresas que não se adaptarem podem enfrentar aumento de custos e perda de competitividade. Por outro lado, aquelas que estruturarem sua gestão tributária terão ganhos relevantes em eficiência e previsibilidade.
O momento exige revisão de regime tributário, reestruturação de preços e integração contábil estratégica.
A transição para o novo modelo tributário exige planejamento técnico e decisões estratégicas bem fundamentadas.
O Grupo Gestalt atua com planejamento tributário, assessoria contábil e estruturação fiscal para empresas que desejam reduzir custos e operar com segurança diante da Reforma Tributária.
Se a sua empresa atua no setor de transportes e precisa entender como pagar menos impostos de forma legal, vale analisar com especialistas qual o melhor caminho para o seu cenário.
Acesse o site do Grupo Gestalt e conheça as soluções disponíveis para preparar o seu negócio para o novo modelo tributário.