O setor da construção civil possui uma das estruturas tributárias mais complexas da economia brasileira.
Empresas que atuam com incorporação, empreitada, administração de obras ou prestação de serviços enfrentam diferentes regimes de tributação, além de regras específicas relacionadas ao ICMS, ISS, PIS, COFINS e tributos federais.
Nesse cenário, o planejamento tributário na construção civil se torna uma ferramenta estratégica para reduzir custos fiscais de forma legal, melhorar a margem dos projetos e garantir maior segurança na gestão financeira das obras.
Muitas construtoras pagam mais impostos do que deveriam simplesmente por falta de análise tributária estruturada.
A escolha inadequada do regime de tributação, erros na classificação de atividades ou falhas na gestão fiscal podem elevar significativamente a carga tributária.
Neste artigo, você vai entender como funciona o planejamento tributário na construção civil, quais estratégias são utilizadas para reduzir impostos e como estruturar uma operação fiscal mais eficiente.
Por que o planejamento tributário é essencial na construção civil?
A construção civil possui características fiscais específicas que tornam a gestão tributária mais desafiadora.
Entre os principais fatores estão:
- Diversidade de modelos de negócio (incorporação, loteamento, empreitada, administração de obras)
- Diferentes regimes tributários possíveis
- Tributação municipal e estadual simultânea
- Regimes especiais para incorporação imobiliária
- Alto volume financeiro envolvido em cada projeto
De acordo com dados do IBGE e da Câmara Brasileira da Indústria da Construção (CBIC), o setor representa aproximadamente 6% do PIB brasileiro e possui grande impacto na geração de empregos formais no país.
No entanto, muitas empresas operam sem uma estratégia fiscal estruturada.
É exatamente nesse ponto que o planejamento tributário na construção civil permite transformar a gestão tributária em vantagem competitiva.
Como funciona o planejamento tributário na construção civil
O planejamento tributário na construção civil consiste em analisar as atividades da empresa, o modelo operacional e o regime fiscal para identificar oportunidades legais de redução da carga tributária.
Esse processo envolve:
- análise do regime tributário mais vantajoso
- estruturação societária adequada
- enquadramento correto das atividades
- revisão de tributos incidentes
- planejamento de obras e contratos
O objetivo não é evitar impostos, mas pagar apenas o que é devido pela legislação, sem excessos causados por erros ou falta de planejamento.
Principais regimes tributários para construtoras
Uma das decisões mais importantes dentro do planejamento tributário na construção civil é a escolha do regime tributário.
Cada regime possui características próprias e pode gerar impactos diferentes no custo final da obra.
Simples Nacional
O Simples Nacional pode ser utilizado por empresas com faturamento anual de até R$ 4,8 milhões.
Na construção civil, ele costuma se aplicar a:
- pequenas construtoras
- empresas de prestação de serviços de obra
- empreiteiras
No entanto, dependendo da atividade, a tributação pode ocorrer pelo Anexo IV, onde há incidência de contribuição previdenciária sobre a folha de pagamento.
Lucro Presumido
O Lucro Presumido é bastante utilizado por construtoras de médio porte.
Nesse regime, o cálculo do imposto é feito com base em margens presumidas definidas pela legislação.
Para construção civil, a presunção geralmente é:
- 8% para atividades de incorporação
- 32% para prestação de serviços
Esse modelo pode gerar economia quando a margem real da empresa é maior do que a presunção fiscal.
Lucro Real
O Lucro Real é obrigatório para empresas com faturamento acima de determinados limites ou atividades específicas.
Nesse regime, os tributos são calculados sobre o lucro efetivamente apurado.
Ele pode ser vantajoso em casos como:
- obras com margem menor
- grandes custos operacionais
- projetos com variação significativa de receita
Dentro do planejamento tributário na construção civil, a simulação entre os regimes é uma etapa essencial.
Estratégias legais para reduzir impostos na construção civil
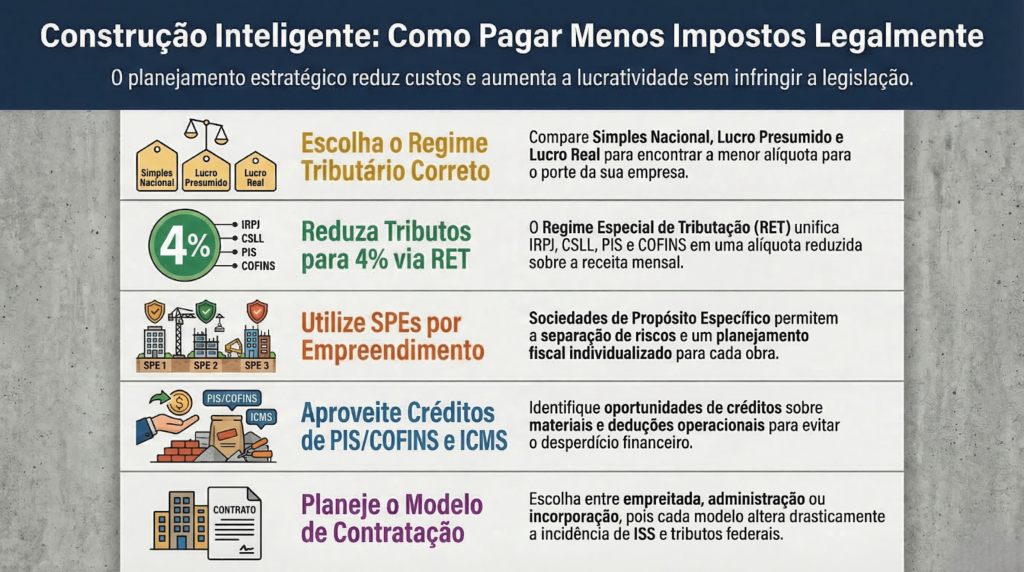
Existem diversas estratégias que podem ser utilizadas dentro do planejamento tributário na construção civil para reduzir a carga fiscal sem infringir a legislação.
A seguir, veja algumas das principais.
1. Escolha correta do regime tributário
Uma construtora pode pagar impostos muito diferentes dependendo do regime escolhido.
Veja um exemplo simplificado:
| Regime Tributário | Forma de Cálculo | Possível Impacto |
| Simples Nacional | Alíquota sobre faturamento | Pode ser vantajoso para pequenas construtoras |
| Lucro Presumido | Margem presumida de lucro | Indicado para margens elevadas |
| Lucro Real | Lucro efetivo | Melhor quando há muitos custos |
Sem uma análise comparativa, empresas podem pagar tributos acima do necessário.
2. Utilização do regime de patrimônio de afetação
O patrimônio de afetação é um regime muito utilizado em incorporações imobiliárias.
Ele separa juridicamente o patrimônio do empreendimento do patrimônio da empresa.
Entre as vantagens estão:
- maior segurança jurídica para compradores
- regime tributário específico
- possibilidade de tributação pelo RET (Regime Especial de Tributação)
No RET, a carga tributária pode chegar a 4% da receita mensal, englobando IRPJ, CSLL, PIS e COFINS.
Essa estratégia é bastante comum dentro do planejamento tributário na construção civil para projetos imobiliários.
3. Estruturação societária adequada
Outro ponto relevante é a estrutura da empresa.
Algumas construtoras utilizam SPEs (Sociedades de Propósito Específico) para cada empreendimento.
Isso permite:
- melhor gestão tributária
- separação de riscos
- planejamento fiscal individual por obra
Essa prática é comum em projetos de médio e grande porte.
4. Aproveitamento correto de créditos tributários
Em alguns regimes, é possível aproveitar créditos de tributos.
Entre eles:
- créditos de PIS e COFINS
- créditos de ICMS sobre materiais
- deduções operacionais
Quando esses créditos não são analisados corretamente, a empresa pode pagar mais impostos do que deveria.
O planejamento tributário na construção civil identifica essas oportunidades e evita desperdício fiscal.
5. Planejamento da forma de contratação das obras
A forma de contratação impacta diretamente na tributação.
Existem diferentes modelos:
- empreitada total
- empreitada parcial
- administração de obras
- incorporação imobiliária
Cada modelo possui incidências tributárias distintas.
Veja um exemplo simplificado:
| Tipo de Contrato | Tributação Principal |
| Empreitada | ISS e tributos federais |
| Incorporação | RET ou regime normal |
| Administração de obra | ISS sobre taxa de administração |
Sem um planejamento adequado, a empresa pode adotar um modelo contratual menos vantajoso.
Impactos da Reforma Tributária no setor da construção
A Reforma Tributária aprovada pela Emenda Constitucional 132/2023 introduziu o modelo de IVA dual no Brasil.
Com isso, novos tributos passarão a substituir impostos atuais:
- IBS (Imposto sobre Bens e Serviços)
- CBS (Contribuição sobre Bens e Serviços)
Esses tributos substituirão gradualmente:
- ICMS
- ISS
- PIS
- COFINS
Segundo estimativas do Ministério da Fazenda e do Instituto de Pesquisa Econômica Aplicada (IPEA), a reforma pretende simplificar o sistema tributário e reduzir distorções econômicas.
Para a construção civil, os impactos ainda estão sendo discutidos, mas alguns pontos já são esperados:
- mudança na forma de creditamento de tributos
- alteração na tributação de serviços
- impacto na formação de preços das obras
Por isso, o planejamento tributário na construção civil também passa a incluir a análise do período de transição da reforma, que ocorrerá entre 2026 e 2033.
Empresas que se anteciparem poderão ajustar contratos, preços e estrutura fiscal com maior segurança.
Erros comuns que aumentam a carga tributária das construtoras
Mesmo empresas organizadas podem cometer erros que elevam a carga tributária.
Entre os mais comuns estão:
Escolha errada do regime tributário
Muitas empresas permanecem anos no mesmo regime sem revisar se ele ainda é vantajoso.
Falta de planejamento por empreendimento
Cada obra pode ter características diferentes, exigindo estratégias fiscais específicas.
Falhas na classificação das atividades
A classificação incorreta pode alterar a tributação de ISS, PIS e COFINS.
Ausência de planejamento contratual
Contratos mal estruturados podem gerar incidência de tributos adicionais.
Esses problemas podem ser evitados com um planejamento tributário na construção civil realizado por especialistas.
Benefícios do planejamento tributário para construtoras
Quando bem estruturado, o planejamento tributário na construção civil traz diversos benefícios para as empresas do setor.
Entre eles:
- redução legal da carga tributária
- aumento da margem de lucro dos empreendimentos
- maior previsibilidade financeira
- redução de riscos fiscais
- melhor organização societária e contratual
Além disso, empresas que estruturam a gestão tributária conseguem competir melhor em licitações e novos projetos.
Conte com especialistas para estruturar sua estratégia tributária
A complexidade do sistema tributário brasileiro exige conhecimento técnico e análise estratégica.
Cada construtora possui características específicas, e o planejamento tributário na construção civil precisa considerar fatores como:
- modelo de negócio
- estrutura societária
- tipo de obra realizada
- faturamento e regime tributário
O Grupo Gestalt oferece soluções completas para empresas do setor da construção que buscam reduzir impostos, organizar a estrutura fiscal e melhorar a gestão financeira.
Com uma abordagem estratégica, a equipe analisa toda a operação da empresa para identificar oportunidades legais de economia tributária e otimização fiscal.
Se você deseja estruturar um planejamento tributário na construção civil eficiente e seguro, conheça as soluções do Grupo Gestalt.
Acesse:
https://grupogestalt.com.br/
Descubra como uma gestão tributária estratégica pode aumentar a rentabilidade dos seus projetos e fortalecer o crescimento da sua empresa no mercado da construção civil.