Os supermercados brasileiros entram em 2026 diante de uma mudança que vai além da apuração de impostos. A Reforma Tributária altera a forma como tributos sobre consumo serão destacados, creditados, compensados e, progressivamente, recolhidos nas operações comerciais.
Nesse cenário, contratos com fornecedores, transportadoras, prestadores de serviço, distribuidores e parceiros comerciais precisam ser revistos com atenção. Muitos acordos ainda foram elaborados para a lógica atual de ICMS, PIS, Cofins e ISS, sem prever os impactos da CBS, do IBS e dos novos fluxos fiscais.
O risco é que cláusulas antigas gerem perda de margem, disputa sobre repasse tributário, dificuldade de aproveitamento de créditos e insegurança na precificação. Para supermercados, que trabalham com alto volume de itens, margens apertadas e negociação constante com fornecedores, esse ponto exige planejamento.
Neste artigo, você entenderá como reorganizar contratos para supermercados na Reforma Tributária, quais cláusulas revisar, quais erros evitar e como preparar a operação para 2026 com mais segurança fiscal e financeira.
O que são contratos para supermercados na Reforma Tributária?
Contratos para supermercados na Reforma Tributária são acordos comerciais revisados para refletir os impactos do IBS e da CBS sobre compras, vendas, serviços, logística, bonificações, verbas comerciais, repasses tributários e formação de preços.
Na prática, esses contratos passam a prever como as mudanças fiscais afetarão créditos tributários, reajustes, obrigações documentais, responsabilidades entre as partes e eventuais impactos no fluxo de caixa. A revisão é necessária porque a Reforma Tributária altera a lógica da tributação sobre consumo e exige maior integração entre contratos, documentos fiscais, sistemas e gestão financeira.
Por que supermercados devem revisar contratos em 2026?
Supermercados operam com grande volume de fornecedores, mix variado de produtos, diferentes regimes de tributação, mercadorias com tratamentos fiscais específicos e negociações comerciais frequentes. Isso torna o setor mais sensível às mudanças trazidas pela Reforma Tributária.
Antes de pensar apenas na carga tributária final, o supermercadista precisa avaliar como cada contrato interfere na operação. Um acordo de fornecimento, por exemplo, pode impactar diretamente preço de compra, crédito tributário, repasse fiscal, bonificação, prazo de pagamento e margem de venda.
Esse cuidado se conecta ao próprio planejamento empresarial. Assim como a estruturação de um planejamento tributário ajuda empresas a tomarem decisões mais seguras, a revisão contratual permite que supermercados se antecipem aos efeitos da transição fiscal.
A Emenda Constitucional nº 132/2023 estabeleceu as bases da Reforma Tributária sobre o consumo, criando um novo modelo que substitui gradualmente tributos atuais por IBS e CBS. Já a Lei Complementar nº 214/2025 regulamenta pontos centrais do novo sistema, incluindo o IBS, a CBS e o Imposto Seletivo.
Além disso, a Receita Federal orienta que 2026 será um ano de teste da CBS e do IBS, com destaque dos novos tributos em documentos fiscais e adaptação dos contribuintes às novas obrigações. Isso reforça a necessidade de revisar contratos ainda durante a fase inicial da transição.
Como reorganizar contratos para supermercados na prática?
A reorganização dos contratos para supermercados na Reforma Tributária deve ser conduzida de forma técnica, envolvendo contabilidade, jurídico, fiscal, compras, financeiro e tecnologia.
1. Mapear contratos com impacto tributário
O primeiro passo é levantar todos os contratos que interferem na cadeia operacional do supermercado. Isso inclui:
- contratos com fornecedores de mercadorias;
- contratos com distribuidores e atacadistas;
- contratos de transporte e logística;
- contratos de armazenagem;
- contratos de tecnologia e sistemas;
- contratos com marketplaces e aplicativos de delivery;
- acordos comerciais, bonificações e verbas promocionais;
- contratos de prestação de serviços terceirizados.
2. Identificar cláusulas fiscais desatualizadas
Após o mapeamento, é necessário localizar cláusulas que mencionam impostos, repasses, reajustes, retenções, créditos, responsabilidade fiscal ou composição de preço.
Contratos que mencionam apenas ICMS, PIS e Cofins podem ficar incompletos diante da transição para IBS e CBS. Isso não significa excluir os tributos atuais imediatamente, mas criar redações compatíveis com o período de convivência entre os modelos.
3. Revisar critérios de precificação
A formação de preço no supermercado depende de compras, impostos, margem, volume, giro de estoque, perdas, promoções e negociação com fornecedores.
Com a Reforma Tributária, contratos devem prever como as alterações tributárias serão tratadas na composição dos preços. Sem isso, o supermercado pode absorver custos que deveriam ser renegociados ou perder margem em contratos longos.
4. Ajustar obrigações documentais
A transição também exige atenção aos documentos fiscais eletrônicos. A Receita Federal informou que, a partir de 2026, documentos fiscais deverão trazer destaque da CBS e do IBS conforme as notas técnicas e regras aplicáveis.
Por isso, contratos com fornecedores devem prever obrigação de emissão correta de documentos fiscais, atualização cadastral, adequação de sistemas e responsabilidade por informações inconsistentes.
5. Integrar contratos com ERP e gestão fiscal
Um contrato bem revisado não resolve sozinho o problema se o sistema do supermercado não estiver preparado. O ERP precisa refletir corretamente créditos, alíquotas, documentos fiscais, CST, classificação fiscal, cadastros de produtos e regras comerciais.
Esse ponto se relaciona diretamente com a necessidade de reduzir as falhas fiscais. A gestão inadequada pode gerar efeitos semelhantes aos discutidos em temas como erros que aumentam a carga tributária, nos quais a falta de controle eleva custos e riscos para a empresa.
Cláusulas que precisam de atenção nos contratos supermercadistas
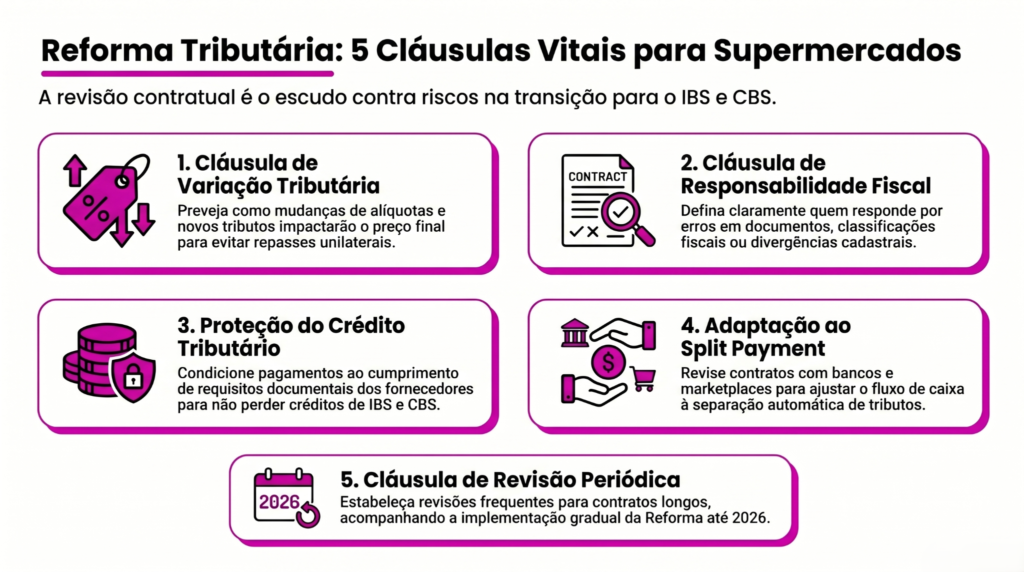
A revisão dos contratos para supermercados na Reforma Tributária deve ir além de uma atualização formal. Algumas cláusulas passam a ter papel estratégico para proteger margem, crédito tributário e fluxo de caixa.
Cláusula de variação tributária
Essa cláusula deve prever como mudanças legais, alterações de alíquota, criação ou extinção de tributos e mudanças de regime afetarão o preço contratado.
Sem essa previsão, uma das partes pode tentar repassar custos unilateralmente, criando conflito comercial.
Cláusula de responsabilidade fiscal
O contrato deve definir quem responde por documentos fiscais incorretos, classificação fiscal inadequada, divergência cadastral, erro de destaque tributário ou descumprimento de obrigações acessórias.
Cláusula de crédito tributário
Como IBS e CBS seguem uma lógica de não cumulatividade, o aproveitamento de créditos passa a ser ponto sensível. Contratos devem prever que fornecedores cumpram requisitos documentais e fiscais necessários para não prejudicar o crédito do supermercado.
Cláusula sobre split payment
O split payment pode alterar o fluxo de pagamento das operações, separando automaticamente valores relativos aos tributos no momento da liquidação financeira. Segundo materiais oficiais sobre a Reforma Tributária, esse mecanismo faz parte da nova lógica de arrecadação e controle fiscal.
Por isso, supermercados devem avaliar contratos com bancos, adquirentes, fornecedores, marketplaces e parceiros de pagamento. A própria Receita Federal possui orientações sobre o ano de teste da CBS e do IBS em 2026, disponíveis no portal oficial da Reforma Tributária do Consumo.
Cláusula de revisão periódica
Como a Reforma Tributária será implementada de forma gradual, contratos longos devem prever revisão periódica. Isso evita que o supermercado fique preso a condições incompatíveis com novas regras fiscais.
Tabela comparativa: contrato atual x contrato adaptado à Reforma Tributária
| Aspecto analisado | Contrato tradicional | Contrato adaptado à Reforma Tributária |
| Tributos mencionados | ICMS, PIS, Cofins, ISS e IPI | Inclui previsão para IBS, CBS e período de transição |
| Reajuste de preço | Baseado apenas em inflação ou negociação comercial | Considera mudanças tributárias e impacto na margem |
| Crédito tributário | Geralmente tratado de forma genérica | Prevê obrigações para preservar créditos fiscais |
| Responsabilidade fiscal | Pouco detalhada | Define responsabilidades por erros documentais e fiscais |
| Split payment | Não previsto | Inclui possíveis efeitos no pagamento e fluxo de caixa |
| Documentos fiscais | Exige emissão regular, mas sem detalhamento técnico | Exige conformidade com novas obrigações e destaque de IBS/CBS |
| Revisão contratual | Ocorre apenas em renegociações pontuais | Prevê revisão periódica durante a transição tributária |
Principais erros relacionados a contratos para supermercados na Reforma Tributária
1. Manter contratos antigos sem revisão
O maior erro é acreditar que contratos atuais continuarão funcionando sem ajustes. A transição tributária muda bases de cálculo, créditos, documentos fiscais e responsabilidades operacionais.
2. Revisar apenas contratos de compra de mercadorias
Os contratos de fornecimento são importantes, mas não são os únicos. Transporte, tecnologia, delivery, armazenagem, terceirização e serviços também podem ter reflexos tributários relevantes.
3. Não envolver a contabilidade na revisão
A análise jurídica é necessária, mas insuficiente. A contabilidade identifica impactos fiscais, créditos, obrigações acessórias e efeitos no resultado financeiro.
4. Ignorar bonificações e verbas comerciais
Supermercados costumam negociar descontos, bonificações, campanhas promocionais e verbas comerciais com fornecedores. Esses instrumentos precisam ser avaliados para evitar tratamento fiscal inadequado.
5. Não alinhar contratos com sistemas internos
Se o contrato prevê uma regra, mas o ERP opera de outra forma, a empresa cria inconsistência. A reorganização contratual deve caminhar junto com cadastros fiscais, parametrizações e documentos eletrônicos.
6. Deixar a renegociação para depois
Esperar o impacto financeiro aparecer pode reduzir o poder de negociação. Supermercados que se antecipam conseguem discutir condições com fornecedores com mais previsibilidade.
Benefícios de revisar contratos antes da transição avançar
A atualização dos contratos para supermercados na Reforma Tributária gera benefícios que vão além da conformidade fiscal.
Redução de custos e perdas
Contratos bem estruturados evitam repasses indevidos, perda de crédito tributário, duplicidade de custos e conflitos sobre reajustes.
Mais segurança fiscal
A definição clara de responsabilidades reduz o risco de autuações, documentos incorretos e divergências entre supermercado e fornecedor.
Eficiência operacional
Quando contratos, sistemas, documentos fiscais e fluxo financeiro estão alinhados, a operação ganha mais controle e menos retrabalho.
Melhor negociação com fornecedores
Supermercados preparados conseguem discutir cláusulas de reajuste, repasse tributário, bonificações e prazos com maior embasamento técnico.
Proteção da margem de lucro
A margem supermercadista costuma ser sensível. Pequenas distorções tributárias podem afetar o resultado. A revisão contratual ajuda a preservar rentabilidade.
Crescimento com previsibilidade
Empresas que estruturam contratos e planejamento fiscal conseguem expandir com menor exposição a riscos. Esse movimento também conversa com o conteúdo sobre Reforma Tributária no setor de transportes, já que frete, logística e distribuição impactam diretamente o custo das mercadorias no varejo.
Perguntas frequentes sobre contratos para supermercados na Reforma Tributária
Supermercados precisam revisar todos os contratos em 2026?
Nem todos exigem alteração imediata, mas todos os contratos com impacto fiscal, financeiro, logístico ou comercial devem ser analisados. O foco inicial deve estar nos contratos com fornecedores, transporte, tecnologia, serviços e meios de pagamento.
O IBS e a CBS já terão impacto em 2026?
Sim, 2026 será um ano de teste e adaptação. Mesmo sem recolhimento efetivo em diversas situações, haverá necessidade de adequação documental, sistêmica e operacional conforme orientações oficiais da Receita Federal.
Contratos com fornecedores devem prever créditos tributários?
Sim. A preservação de créditos depende de documentos fiscais corretos e conformidade do fornecedor. Por isso, contratos devem prever obrigações documentais e responsabilidade por inconsistências.
O split payment pode afetar o fluxo de caixa do supermercado?
Pode. Como o mecanismo pode separar valores tributários no momento da liquidação financeira, supermercados devem avaliar seus impactos em prazos de pagamento, recebimento, capital de giro e conciliação financeira.
Pequenos supermercados também precisam se preparar?
Sim. Mesmo supermercados menores possuem contratos, fornecedores, documentos fiscais e obrigações tributárias. A falta de revisão pode gerar perda de margem e insegurança durante a transição.
A revisão contratual substitui o planejamento tributário?
Não. A revisão contratual é uma parte do planejamento. O ideal é integrar contratos, regime tributário, precificação, fluxo de caixa, sistemas e análise fiscal.
Resumo prático para supermercados em 2026
A Reforma Tributária muda a forma como supermercados devem olhar para seus contratos. A discussão deixa de ser apenas jurídica e passa a envolver precificação, crédito tributário, obrigações acessórias, sistemas, fornecedores e fluxo de caixa.
Os contratos para supermercados na Reforma Tributária devem prever cláusulas de variação tributária, responsabilidade fiscal, preservação de créditos, adequação documental, split payment e revisão periódica. Esse cuidado reduz riscos e fortalece a tomada de decisão durante a transição.
Supermercados que revisarem seus contratos com antecedência terão mais segurança para negociar fornecedores, proteger margens, adaptar sistemas e manter competitividade no novo modelo tributário.
A Grupo Gestalt oferece suporte contábil, fiscal e estratégico para empresas que precisam se preparar para mudanças tributárias, reorganizar processos e tomar decisões com mais segurança.
Se o seu supermercado precisa revisar contratos, avaliar impactos da Reforma Tributária e estruturar uma gestão mais segura para 2026, fale com um especialista e entenda como a Gestalt pode apoiar esse processo.