Os postos de combustíveis operam em um dos setores mais sensíveis da economia brasileira. A formação de preço depende de custos de aquisição, tributos, margem de revenda, despesas operacionais, taxas financeiras, controle de estoque e comportamento da concorrência local.
Em 2026, essa gestão ficará ainda mais técnica. A Reforma Tributária, a adaptação ao IBS e à CBS, o cruzamento de dados fiscais e a exigência de documentos eletrônicos mais completos tornam indispensável compreender a relação entre margem de lucro e impostos para postos de combustíveis.
O problema é que muitos empresários ainda analisam o desempenho do posto apenas pelo faturamento bruto. Esse tipo de leitura pode esconder perdas relevantes, principalmente quando há erro de precificação, regime tributário inadequado, falta de segregação entre combustíveis e conveniência ou ausência de revisão fiscal.
Neste artigo, você verá como a tributação afeta a margem, o fluxo de caixa e a segurança fiscal dos postos em 2026, com orientações práticas para proteger a rentabilidade do negócio.
O que é margem lucro e impostos para postos de combustíveis?
Margem de lucro e impostos para postos de combustíveis é a análise da relação entre o lucro real obtido pela revenda de combustíveis e o impacto dos tributos sobre a operação. Esse cálculo considera impostos, custo de compra, despesas fixas, taxas financeiras, estoque, folha de pagamento e demais gastos operacionais.
Em um posto, vender muito não significa necessariamente lucrar bem. Como a margem líquida tende a ser apertada, qualquer erro tributário ou financeiro pode reduzir o caixa disponível e comprometer a continuidade da empresa.
Por que a tributação impacta tanto os postos em 2026?
O setor de combustíveis possui regras fiscais específicas e grande exposição à fiscalização. Isso acontece porque os combustíveis têm peso direto na economia, sofrem influência de tributos federais e estaduais e exigem alto controle documental.
Para quem está avaliando a estrutura fiscal do negócio, conteúdos como contabilidade para postos de combustíveis ajudam a entender por que esse segmento exige uma gestão mais especializada.
Segundo a ANP, o preço final dos combustíveis sofre influência dos preços nas refinarias, tributos federais e estaduais, custos operacionais, biocombustíveis adicionados e margens de distribuição e revenda.
Na prática, isso significa que a rentabilidade do posto não depende apenas do preço exibido na bomba. Ela depende da capacidade da empresa de controlar custos, tributos, estoque, margem por produto e fluxo de caixa.
Em 2026, a atenção precisa ser maior porque o IBS e a CBS entram no processo de transição da Reforma Tributária. A Lei Complementar nº 214/2025 instituiu o novo modelo de tributação sobre o consumo, criando novas obrigações de adaptação para as empresas brasileiras.
Como os impostos afetam a margem e o fluxo de caixa do posto?
A relação entre margem de lucro e impostos para postos de combustíveis aparece em vários pontos da operação. O impacto não ocorre apenas no momento do pagamento dos tributos, mas também na formação do preço, na compra do combustível, na emissão de notas, na gestão do estoque e no recebimento das vendas.
1. Formação do preço de venda
O preço final precisa considerar custo de aquisição, carga tributária, despesas operacionais e margem desejada. Quando o posto reduz preço para competir sem recalcular esses fatores, pode vender mais e lucrar menos.
2. Capital de giro pressionado
Postos trabalham com alto volume financeiro diário, mas parte das vendas ocorre por cartão, aplicativos ou convênios. Isso pode gerar diferença entre o momento da venda, o recebimento efetivo e o vencimento de obrigações fiscais, trabalhistas e comerciais.
3. Estoque com alto valor financeiro
Combustível parado no tanque representa capital imobilizado. Se houver erro entre estoque físico, estoque fiscal e notas de entrada e saída, o posto pode enfrentar inconsistências fiscais e perdas financeiras.
4. Conveniência com tributação diferente
A loja de conveniência pode melhorar a rentabilidade do posto, mas também amplia a complexidade tributária. Produtos alimentícios, bebidas, lubrificantes e acessórios podem ter regras distintas de tributação.
5. Reforma Tributária e adaptação fiscal
Com a transição para IBS e CBS, a empresa precisará revisar cadastros, sistemas, emissão fiscal e apuração. O tema também se conecta ao planejamento de regime, como explicado no artigo sobre Simples Nacional, Lucro Presumido ou Lucro Real para postos de combustíveis.
A Receita Federal orienta que, a partir de janeiro de 2026, os tributos atuais passam a conviver com IBS e CBS durante a fase de transição, com destaque inicial em documentos fiscais.
Regimes tributários e decisões estratégicas para postos
A escolha do regime tributário interfere diretamente na carga fiscal, na apuração de impostos, na geração de créditos e no fluxo de caixa. Por isso, a análise de margem de lucro e impostos para postos de combustíveis precisa considerar o enquadramento da empresa.
1.Lucro Real
O Lucro Real costuma ser relevante para empresas com maior faturamento, margens reduzidas ou necessidade de controle detalhado de créditos e despesas. Ele exige escrituração mais robusta, mas pode gerar maior precisão tributária.
2.Lucro Presumido
O Lucro Presumido pode ser utilizado por empresas que se enquadram nos limites legais e possuem estrutura compatível com a presunção fiscal. Porém, em negócios com margem apertada, é necessário avaliar se a presunção não gera carga tributária desproporcional.
3.Simples Nacional
Embora seja conhecido pela simplificação, o Simples Nacional pode não ser vantajoso para todos os postos. O setor possui particularidades tributárias que exigem análise técnica antes da escolha.
Além disso, postos em fase de implantação precisam observar custos regulatórios, documentação e viabilidade operacional. O artigo sobre como abrir um posto de combustível aprofunda essa etapa de estruturação.
Tabela: fatores que afetam margem, impostos e caixa
| Fator analisado | Impacto tributário | Efeito no fluxo de caixa | Ação recomendada |
| Regime tributário | Define forma de apuração e carga efetiva | Pode aumentar ou reduzir desembolsos mensais | Revisar anualmente com base em faturamento e margem |
| Preço de venda | Precisa considerar tributos embutidos | Preço mal calculado reduz caixa operacional | Recalcular margem por produto |
| Estoque de combustíveis | Exige coerência fiscal entre compras e vendas | Diferenças podem gerar perdas e autuações | Conciliar estoque físico e fiscal |
| Loja de conveniência | Produtos têm regras tributárias distintas | Pode aumentar margem se bem controlada | Segregar receitas e custos |
| Vendas no cartão | Devem bater com documentos fiscais | Taxas e prazos reduzem liquidez | Controlar conciliação financeira |
| Reforma Tributária | Exige adaptação ao IBS e CBS | Pode alterar créditos, obrigações e processos | Atualizar sistemas e cadastros fiscais |
Pontos técnicos que exigem atenção em 2026
Postos de combustíveis precisam acompanhar mudanças fiscais com regularidade. Em 2026, a gestão tributária precisa estar conectada à tecnologia, à contabilidade e ao financeiro.
- Documentos fiscais eletrônicos
NF-e, NFC-e e demais documentos precisam estar corretamente parametrizados. Erros em CST, CFOP, NCM ou campos relacionados à Reforma Tributária podem gerar inconsistências.
- Controle de créditos tributários
O aproveitamento de créditos exige cuidado. Créditos indevidos podem gerar autuação, enquanto créditos ignorados reduzem caixa e competitividade.
- Precificação por produto
A margem da gasolina, do etanol, do diesel, da conveniência e dos serviços agregados precisa ser analisada separadamente. O posto pode estar compensando prejuízo em um produto com lucro em outro sem perceber.
- Consultoria tributária especializada
Empresas do setor devem revisar a operação periodicamente. O conteúdo sobre consultoria tributária para postos de combustíveis mostra como essa análise ajuda a identificar riscos, oportunidades e ajustes fiscais.
No contexto da Reforma Tributária, o Planalto informou que 2026 será um ano experimental para IBS e CBS, com fase de teste e compensação conforme as regras aplicáveis.
Principais erros relacionados à tributação em postos
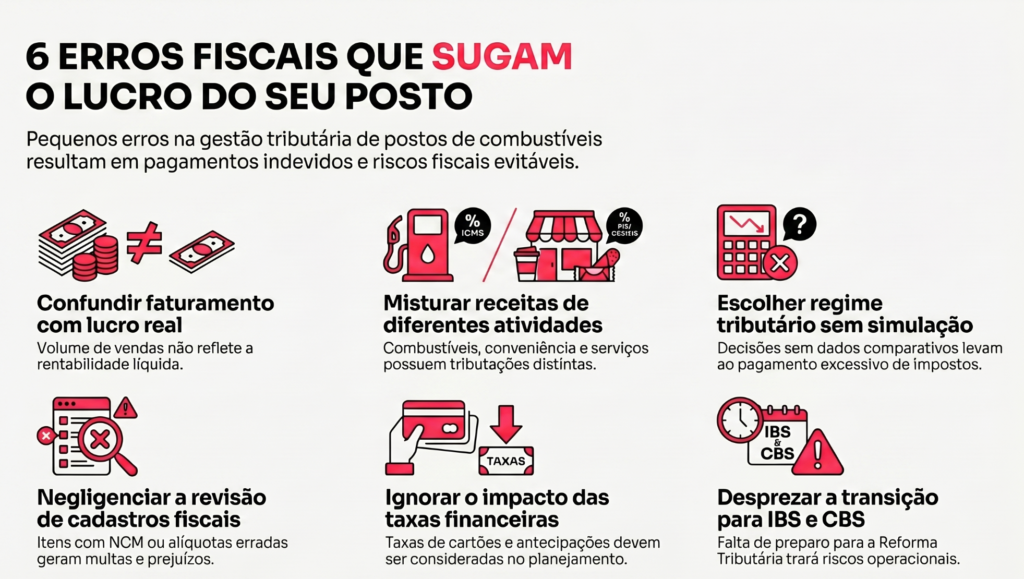
1. Medir lucro apenas pelo faturamento
Faturamento alto pode esconder margem baixa. O correto é analisar lucro líquido, carga tributária, despesas e capital de giro.
2. Não separar receitas por atividade
Combustíveis, conveniência e serviços possuem margens e tributações diferentes. Misturar tudo prejudica a tomada de decisão.
3. Escolher regime tributário sem simulação
A escolha entre Lucro Real, Lucro Presumido e Simples Nacional deve considerar faturamento, margem, créditos, despesas e estrutura da operação.
4. Não revisar cadastros fiscais
Cadastros incorretos podem gerar recolhimento indevido de impostos ou inconsistências em documentos fiscais.
5. Ignorar o impacto das taxas financeiras
Taxas de cartão, antecipações e convênios podem reduzir significativamente a margem real da operação.
6. Não se preparar para IBS e CBS
A Reforma Tributária exige adaptação gradual. Esperar a obrigação se consolidar pode aumentar custos e riscos.
Benefícios de controlar margem, tributos e caixa
Uma gestão eficiente de margem lucro e impostos para postos de combustíveis traz benefícios diretos para a operação.
- Redução de custos: identificação de tributos pagos indevidamente, revisão de cadastros e correção de falhas fiscais.
- Mais previsibilidade financeira: melhor controle de entradas, saídas, vencimentos fiscais e necessidade de capital de giro.
- Segurança fiscal: menor exposição a autuações, inconsistências e penalidades.
- Precificação mais inteligente: definição de preços com base em margem real, e não apenas na concorrência.
- Melhor gestão da conveniência: análise separada de produtos com maior potencial de rentabilidade.
- Crescimento sustentável: expansão baseada em dados financeiros e fiscais confiáveis.
Perguntas frequentes sobre margem lucro e impostos para postos de combustíveis
1.Qual é a margem de lucro de um posto de combustível?
A margem varia conforme localização, concorrência, volume de vendas, custos operacionais e gestão tributária. Em muitos casos, a margem líquida é apertada, o que exige controle rigoroso dos impostos e despesas.
2.Qual regime tributário é melhor para postos de combustíveis?
Não existe resposta única. A escolha depende do faturamento, estrutura de custos, créditos tributários, margem e composição das receitas. A simulação entre regimes é indispensável.
3.A Reforma Tributária muda a tributação dos postos em 2026?
Sim. Em 2026 começa a fase de transição do IBS e da CBS, exigindo adaptação de sistemas, documentos fiscais e processos internos.
4.Como melhorar o fluxo de caixa de um posto?
É necessário controlar estoque, conciliar cartões, revisar tributos, separar receitas por atividade e acompanhar margem líquida por produto.
5.A loja de conveniência melhora a margem do posto?
Pode melhorar, desde que tenha gestão fiscal e financeira própria. A conveniência costuma ter margem diferente da venda de combustíveis e deve ser analisada separadamente.
6.Por que a contabilidade especializada é importante para postos?
Porque o setor possui tributação específica, alto volume de documentos, controle rígido de estoque e necessidade constante de revisão fiscal.
Resumo prático para proteger a rentabilidade do posto
A gestão de margem de lucro e impostos para postos de combustíveis será um dos pontos mais importantes para a saúde financeira do setor em 2026. Com margens pressionadas, concorrência intensa e mudanças tributárias em andamento, o empresário não pode depender apenas do faturamento bruto para avaliar o desempenho.
O posto precisa entender sua margem real, revisar o regime tributário, controlar estoque, acompanhar taxas financeiras, adaptar documentos fiscais e separar corretamente as receitas de combustíveis, conveniência e serviços.
Quem fizer essa análise com consistência terá mais segurança fiscal, mais previsibilidade de caixa e melhores condições para crescer em um mercado competitivo.
Gestão tributária especializada para postos de combustíveis
A GESTALT atua com soluções contábeis, tributárias e estratégicas para empresas que precisam melhorar a gestão financeira, reduzir riscos fiscais e tomar decisões com base em dados confiáveis.
Se o seu posto de combustível precisa revisar impostos, melhorar o controle de margem, organizar o fluxo de caixa e se preparar para as mudanças tributárias de 2026, fale com um especialista e entenda como uma assessoria contábil estratégica pode proteger a rentabilidade da sua operação.