A Reforma Tributária do consumo já deixou de ser apenas uma mudança futura para o comércio.
Em 2026, empresas varejistas, atacadistas, distribuidoras, supermercados, lojas físicas e operações de e-commerce já convivem com adaptações em documentos fiscais, sistemas e processos que antecedem a implantação mais ampla da CBS e do IBS.
Para o empresário, o desafio não está somente em compreender quais impostos serão substituídos. A mudança interfere na formação de preços, no aproveitamento de créditos, na escolha de fornecedores, no fluxo de caixa, nos cadastros de produtos, nas vendas interestaduais e até na estratégia tributária de empresas enquadradas no Simples Nacional.
Isso significa que esperar a transição avançar para somente depois ajustar a operação pode gerar um problema maior: a empresa pode descobrir tarde demais que seu ERP não está parametrizado, que sua margem foi calculada com premissas antigas ou que o regime tributário escolhido não produz mais o mesmo resultado econômico.
Por isso, entender a Reforma Tributária para comércio exige olhar menos para a teoria e mais para os impactos que já precisam entrar no planejamento fiscal, financeiro e operacional.
Esse cuidado se conecta diretamente ao planejamento tributário para comércio, que permite avaliar carga tributária, margens, enquadramento e decisões de crescimento de forma integrada.
O que muda com a Reforma Tributária para comércio?
A Reforma Tributária para comércio substitui gradualmente parte dos atuais tributos sobre o consumo por um modelo de IVA dual, composto pela CBS, de competência federal, e pelo IBS, de competência compartilhada entre estados, municípios e Distrito Federal.
Segundo a Receita Federal, PIS e Cofins dão lugar à CBS a partir de 2027, enquanto ICMS e ISS são substituídos progressivamente pelo IBS ao longo do período de transição, com implantação integral do novo modelo prevista para 2033.
Para o comércio, a mudança afeta principalmente a tributação das vendas, o sistema de créditos tributários, a emissão de documentos fiscais, a precificação, o relacionamento com fornecedores e a gestão do fluxo de caixa.
Por que o comércio precisa começar o planejamento antes da transição completa?
Um dos erros mais comuns é associar a Reforma Tributária apenas ao momento em que ICMS e outros tributos deixarem definitivamente de existir.
A transição é gradual. Durante alguns anos, empresas precisarão lidar com etapas distintas de implantação do novo sistema, adequações tecnológicas e mudanças na lógica de apuração.
Para uma empresa comercial, planejamento significa revisar desde já pontos como:
- cadastro fiscal de mercadorias;
- NCM e classificação dos produtos;
- parametrização de NF-e e NFC-e;
- estrutura de créditos tributários;
- fornecedores e condições de compra;
- composição da margem;
- formação do preço de venda;
- política de descontos;
- operações interestaduais;
- vendas por marketplaces;
- condições e prazos de pagamento;
- fluxo de caixa;
- regime tributário.
O impacto não será igual para todas as empresas. Uma distribuidora que vende majoritariamente para outras pessoas jurídicas pode enfrentar consequências diferentes de um varejista que comercializa diretamente ao consumidor final.
IBS e CBS mudam a lógica da tributação sobre o consumo
O novo sistema adota características de um Imposto sobre Valor Agregado, estruturado em torno de dois tributos principais:
- CBS — Contribuição sobre Bens e Serviços: de competência federal.
- IBS — Imposto sobre Bens e Serviços: de competência compartilhada entre estados, municípios e Distrito Federal.
A legislação central da Reforma Tributária do Consumo está estruturada principalmente a partir da Emenda Constitucional nº 132/2023, da Lei Complementar nº 214/2025 e da Lei Complementar nº 227/2026, reunidas pela Receita Federal na página oficial sobre a legislação da Reforma Tributária do Consumo.
Entre as mudanças relevantes está o fortalecimento da não cumulatividade. Na prática, a lógica dos créditos ganha importância ainda maior para empresas que compram mercadorias e serviços ao longo de uma cadeia extensa.
O fornecedor passa a ter mais peso na análise tributária
Na formação de margem de uma operação comercial, não basta observar o preço pago pela mercadoria. Também será necessário avaliar o tratamento tributário da compra e os créditos relacionados à operação.
Imagine duas alternativas de aquisição:
- o fornecedor A oferece preço unitário menor, mas apresenta uma estrutura tributária menos favorável para o custo líquido da compra;
- o fornecedor B possui preço um pouco maior, porém a operação pode produzir resultado líquido melhor quando os créditos são considerados.
A comparação, portanto, não deve ficar restrita ao valor bruto da nota. Compras, financeiro, fiscal e contabilidade precisarão compartilhar informações com mais frequência.
Como a Reforma Tributária para o comércio funciona na prática?
A preparação pode ser organizada em etapas para reduzir riscos e permitir que a empresa mensure os impactos antes de tomar decisões comerciais.
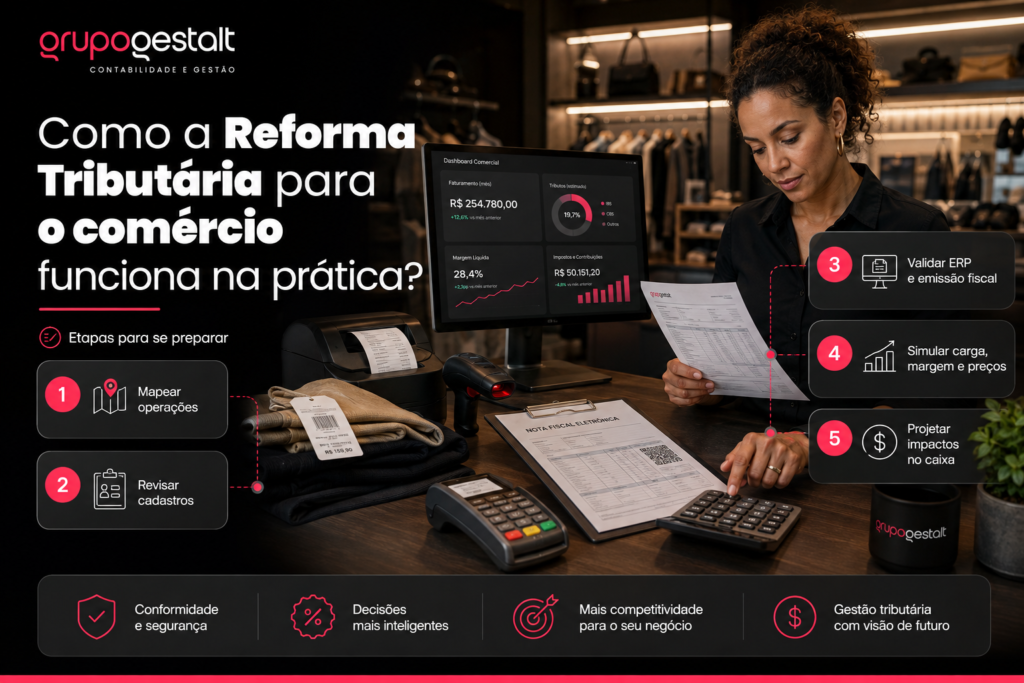
1. Mapear as operações da empresa
Antes de projetar qualquer impacto, é necessário separar as operações por tipo.
Uma análise adequada deve identificar, por exemplo:
- vendas B2B e B2C;
- vendas presenciais e digitais;
- operações estaduais e interestaduais;
- produtos sujeitos a tratamentos diferenciados;
- devoluções;
- bonificações;
- descontos;
- fretes;
- vendas parceladas;
- importações, quando houver.
Cada fluxo pode gerar implicações fiscais e financeiras diferentes.
2. Revisar o cadastro de mercadorias
Cadastros inconsistentes representam um risco relevante para empresas com grande quantidade de SKUs.
Devem ser revisados, entre outros elementos:
- NCM;
- descrição fiscal;
- unidade de medida;
- natureza da operação;
- origem da mercadoria;
- tratamento tributário;
- regras aplicadas por produto.
Um supermercado com milhares de itens, por exemplo, possui exposição operacional maior do que uma empresa que comercializa poucas dezenas de produtos.
A relação entre cadastro, custo, tributação e margem também é aprofundada no conteúdo sobre gestão de estoque e tributação para supermercados.
3. Validar ERP, PDV e emissão fiscal
A adequação tecnológica merece atenção própria.
Em 2026, os documentos fiscais eletrônicos passaram a integrar formalmente o processo de adaptação ao IBS e à CBS. A Receita Federal e o Comitê Gestor do IBS divulgaram um cronograma de implementação dos documentos fiscais eletrônicos da Reforma Tributária, contemplando prazos de obrigatoriedade e publicação de leiautes.
NF-e e NFC-e estão diretamente relacionadas às operações comerciais.
Não basta perguntar ao fornecedor do sistema se o software “está preparado para a Reforma Tributária”. A empresa deve realizar testes envolvendo emissão, cancelamento, devolução, venda interestadual, desconto e outras situações presentes na rotina real do negócio.
4. Simular a nova carga tributária
O planejamento precisa sair da porcentagem nominal e chegar à margem.
Para cada linha relevante de produtos, é recomendável projetar:
Preço de venda – custo da mercadoria – tributos líquidos – despesas variáveis = margem de contribuição.
A comparação deve considerar o modelo vigente, o perfil das compras, os créditos possíveis e as diferentes etapas da transição.
Esse exercício ajuda a identificar produtos cuja rentabilidade pode ser mais afetada e permite antecipar ajustes comerciais.
5. Rever a política de preços
A Reforma Tributária não significa simplesmente acrescentar uma nova alíquota ao preço existente.
O cálculo deve considerar:
- créditos relacionados às aquisições;
- carga efetiva;
- características do cliente;
- tratamento fiscal do produto;
- margem desejada;
- concorrência;
- despesas operacionais;
- logística.
Repassar automaticamente uma alíquota estimada ao consumidor pode levar a preços excessivos ou, no sentido oposto, à redução indevida da margem.
6. Projetar impactos no caixa
A reforma também altera a relação entre tributação e liquidação financeira.
Por isso, empresas comerciais com alto volume de cartão, vendas parceladas, vendas a prazo ou necessidade elevada de capital de giro devem incorporar a Reforma Tributária às projeções financeiras.
Quais aspectos fiscais e estratégicos o comércio deve analisar?
A adequação não deve ficar concentrada somente no departamento fiscal. Ela exige integração entre contabilidade, financeiro, comercial, compras e tecnologia.
Não cumulatividade e créditos
Um dos pilares do novo modelo é a sistemática de créditos associada à não cumulatividade.
Esse ponto influencia:
- custo líquido das mercadorias;
- negociação com fornecedores;
- preço de venda;
- margem;
- capital de giro;
- competitividade em operações B2B.
Empresas precisam começar a enxergar a cadeia tributária como parte da política de compras, e não como uma análise realizada somente depois que a negociação comercial foi concluída.
Tributação no destino
O novo IVA trabalha com o princípio do destino, aproximando a arrecadação do local em que ocorre o consumo.
Esse aspecto merece atenção especial para:
- e-commerces;
- distribuidores nacionais;
- redes de lojas;
- atacadistas;
- empresas com clientes distribuídos por diferentes estados.
Além da tributação, negócios que mantêm cadeias extensas de fornecimento devem considerar como contratos, preços, logística e responsabilidades fiscais serão afetados.
No varejo supermercadista, por exemplo, essa análise já aparece na necessidade de revisar contratos de supermercados diante da Reforma Tributária.
Convivência entre sistemas durante a transição
A transição não ocorre de uma única vez. Isso exige acompanhamento contínuo porque as decisões tomadas em uma etapa podem precisar ser revistas conforme IBS e CBS assumem maior participação no sistema tributário.
| Período | Principais mudanças | Impacto para o comércio |
| 2026 | Fase de teste e adaptação de IBS, CBS e documentos fiscais | Revisão de sistemas, cadastros, processos e emissão fiscal |
| 2027 e 2028 | CBS substitui PIS/Cofins e novas regras ganham maior relevância operacional | Revisão de créditos, preços, fornecedores e enquadramento |
| 2029 | Avança a transição de ICMS e ISS para IBS | Operação passa a conviver de forma mais intensa com os dois modelos |
| 2030 a 2032 | IBS aumenta progressivamente sua participação | Simulações tributárias e financeiras precisam ser revisadas periodicamente |
| 2033 | Novo modelo entra integralmente em vigor | IBS e CBS passam a compor plenamente a nova estrutura de tributação do consumo |
E o Simples Nacional no comércio?
Empresas comerciais optantes pelo Simples Nacional também precisam analisar os efeitos da reforma.
Em agosto de 2026, o Comitê Gestor do Simples Nacional aprovou alterações para adequar o regime ao novo sistema. A regulamentação incorpora IBS e CBS às regras do Simples e disciplina situações em que o optante poderá recolher esses tributos pelo regime regular, fora do DAS.
Segundo a Receita Federal sobre as novas regras do Simples Nacional, as Resoluções CGSN nº 190 e nº 191/2026 avançam na adaptação do regime às Leis Complementares nº 214/2025 e nº 227/2026.
Para o primeiro semestre de 2027, empresas já optantes que pretendam recolher IBS e CBS segundo o regime regular devem observar a janela de opção prevista para setembro de 2026. Empresas que permanecerem com esses tributos dentro da sistemática normal do Simples não fazem a mesma escolha.
Essa decisão não deveria ser tomada apenas comparando alíquotas.
Um comércio B2B, por exemplo, pode precisar avaliar o efeito dos créditos na cadeia e a relação comercial com clientes empresariais.
Já uma loja voltada predominantemente ao consumidor final pode apresentar outra lógica econômica.
As simulações precisam considerar faturamento, margem, perfil dos clientes, compras, créditos, mix de produtos e projeções de crescimento.
A análise se torna ainda mais consistente quando integrada a uma contabilidade tributária especializada para comércio.
Split payment: por que o comércio deve acompanhar esse mecanismo?
O split payment é um dos elementos que merece atenção na gestão financeira da transição.
De forma simplificada, o mecanismo permite que os valores correspondentes aos tributos sejam segregados no fluxo financeiro da operação, em vez de permanecerem integralmente disponíveis no caixa do vendedor até o recolhimento posterior.
Esse modelo está relacionado às regras instituídas pela Reforma Tributária e deve ser acompanhado conforme a implementação tecnológica e operacional avance.
O ponto estratégico para o comércio é o capital de giro.
No modelo tradicional, parte do valor recebido em uma venda pode permanecer temporariamente no caixa até o vencimento da obrigação tributária. Com mecanismos de segregação vinculados ao pagamento, essa dinâmica pode mudar nas operações alcançadas pelas novas regras.
Por isso, empresas com margens reduzidas, vendas parceladas ou alta dependência de capital de giro precisam projetar diferentes cenários antes da implantação mais ampla do mecanismo.
Principais erros do comércio na preparação para a Reforma Tributária
1. Esperar a substituição definitiva do ICMS
Erro: considerar que a preparação pode ser adiada até a fase final da transição.
Impacto: concentração de alterações em um prazo curto, aumentando riscos operacionais e fiscais.
Como evitar: estabelecer um cronograma interno de adequação com responsáveis, sistemas e processos definidos.
2. Atualizar o ERP sem revisar os cadastros
Erro: acreditar que a atualização do software corrige automaticamente falhas fiscais existentes.
Impacto: documentos inconsistentes, classificações incorretas e problemas na apuração.
Como evitar: revisar produtos, NCM, regras fiscais e operações antes da parametrização definitiva.
3. Projetar impostos sem recalcular margem
Erro: avaliar apenas a alíquota tributária.
Impacto: reajustes inadequados, preços distorcidos e redução de rentabilidade.
Como evitar: realizar simulações por categoria, produto, canal de venda ou linha de negócio.
4. Ignorar a cadeia de créditos
Erro: tomar decisões de compra somente pelo preço nominal do fornecedor.
Impacto: escolha de operações aparentemente mais baratas, mas menos eficientes em termos de custo líquido.
Como evitar: integrar compras, fiscal, financeiro e contabilidade na análise dos fornecedores.
5. Tratar todas as empresas do Simples da mesma maneira
Erro: considerar que a permanência no Simples automaticamente representa a alternativa mais vantajosa para qualquer comércio.
Impacto: decisão tributária sem avaliar perfil dos clientes, créditos e margem.
Como evitar: comparar cenários antes das opções relacionadas a IBS e CBS.
6. Deixar o financeiro fora da adequação
Erro: tratar a Reforma Tributária como responsabilidade exclusiva da contabilidade ou do departamento fiscal.
Impacto: projeções de caixa incorretas, necessidade inesperada de capital de giro e decisões comerciais desalinhadas.
Como evitar: incorporar fluxo de caixa, prazos de recebimento, pagamentos e cenários tributários ao planejamento.
Quais benefícios um planejamento antecipado pode gerar?
A preparação para a Reforma Tributária não tem como finalidade apenas reduzir riscos de inconsistências. Quando bem estruturada, ela pode melhorar a própria gestão do comércio.
Maior previsibilidade de margem
As simulações mostram antecipadamente quais produtos ou categorias podem apresentar alterações mais relevantes no custo tributário efetivo.
Precificação mais consistente
A empresa evita aumentar preços de maneira indiscriminada ou absorver novos custos sem perceber o impacto sobre a margem.
Melhor negociação com fornecedores
Compras passam a considerar o custo líquido da operação, e não somente o valor nominal apresentado na negociação.
Mais segurança fiscal
Cadastros, documentos e sistemas podem ser testados antes que eventuais inconsistências se tornem problemas recorrentes.
Proteção do fluxo de caixa
A projeção dos novos tributos e das mudanças na liquidação financeira permite dimensionar melhor a necessidade de capital de giro.
Decisões tributárias fundamentadas
Especialmente no Simples Nacional, a comparação entre alternativas pode ser feita com base na operação real da empresa, e não apenas na percepção de que determinado regime possui uma alíquota menor.
Maior integração entre áreas
Fiscal, contabilidade, compras, tecnologia, financeiro e comercial passam a trabalhar com premissas compartilhadas, reduzindo decisões isoladas.
Perguntas frequentes sobre Reforma Tributária para comércio
1.Quando a Reforma Tributária começa a valer para o comércio?
A implementação já está em andamento. Em 2026, empresas passam por etapas de teste, adaptação tecnológica e revisão documental. A CBS ganha protagonismo a partir de 2027, enquanto a transição do ICMS e ISS para o IBS avança progressivamente até 2033.
2.O ICMS acaba em 2027?
Não. O ICMS permanece durante parte do período de transição. Sua substituição pelo IBS ocorre de forma gradual, com o novo sistema previsto para estar integralmente implantado em 2033.
3.Empresas do Simples Nacional serão afetadas?
Sim. IBS e CBS passam a integrar as regras aplicáveis ao Simples Nacional, e determinadas empresas poderão avaliar o recolhimento desses tributos pelo regime regular. A decisão precisa considerar créditos, perfil dos clientes, margem e características da operação.
4.A Reforma Tributária vai aumentar os preços no comércio?
Não é possível afirmar isso de forma geral. O impacto depende da carga efetiva, dos créditos, do perfil dos fornecedores, do mix de produtos, da margem e da capacidade de repasse. Cada operação precisa ser simulada individualmente.
5.O comércio precisa trocar o sistema de gestão?
Não necessariamente. O principal ponto é verificar se ERP, PDV e sistemas fiscais utilizados pela empresa conseguem atender aos novos leiautes, campos e regras de IBS e CBS, além de testar situações reais da operação.
6.O que deve ser revisado primeiro?
Um bom ponto de partida é mapear as operações, revisar cadastros fiscais, validar os sistemas, analisar fornecedores e simular impactos sobre tributos, margem e fluxo de caixa. Empresas do Simples também precisam acompanhar os prazos e opções relacionados a 2027.
O que o comércio precisa priorizar a partir de agora?
A Reforma Tributária para comércio não se resume à substituição de nomes de impostos.
A introdução de CBS e IBS altera a forma como empresas precisarão interpretar compras, vendas, créditos, documentação fiscal, preços e fluxo financeiro.
Para o comércio, cinco frentes merecem prioridade:
- revisar cadastros, ERP, PDV e documentos fiscais;
- mapear os impactos de CBS e IBS sobre as principais operações;
- recalcular margens e preços com base no custo tributário líquido;
- avaliar fornecedores e créditos de forma integrada;
- projetar decisões tributárias e financeiras antes de cada etapa da transição.
A empresa que transforma essas mudanças em números consegue decidir antes que os impactos apareçam diretamente na margem ou no caixa.
Prepare seu comércio para a Reforma Tributária com a GESTALT
A adaptação à Reforma Tributária exige mais do que acompanhar novas normas. É necessário entender como cada mudança interfere na operação específica da empresa e transformar essas informações em decisões fiscais, financeiras e comerciais.
A GESTALT reúne soluções em contabilidade, assessoria fiscal, planejamento tributário, organização financeira e acompanhamento empresarial.
Para empresas do comércio, essa atuação integrada permite analisar impactos de IBS e CBS, revisar o regime tributário, avaliar cadastros e processos fiscais e projetar reflexos sobre margem, preços e fluxo de caixa.
Se a sua empresa ainda não simulou os impactos da Reforma Tributária, fale com um especialista da GESTALT para avaliar quais pontos da operação precisam ser revisados antes das próximas etapas da transição.