O RET para Construção Civil pode reduzir e simplificar a tributação de determinados empreendimentos imobiliários, mas tratá-lo como uma escolha automaticamente vantajosa é um erro.
Antes da opção, é preciso analisar a estrutura jurídica da operação, o patrimônio de afetação, o fluxo de recebimentos, os custos do projeto e os efeitos tributários ao longo de todo o empreendimento.
Isso acontece porque o Regime Especial de Tributação não funciona como uma simples troca de regime tributário da empresa. Sua aplicação está vinculada à operação imobiliária que atende aos requisitos legais, e a opção possui consequências que permanecem durante o ciclo do empreendimento.
Para incorporadoras que vendem unidades ainda em construção, por exemplo, a previsibilidade proporcionada pelo RET pode ser relevante.
Entretanto, uma análise baseada apenas na alíquota de 4% pode levar a uma decisão inadequada, especialmente quando não são considerados estrutura societária, margens, recebimentos e as mudanças decorrentes da Reforma Tributária.
Por isso, a escolha precisa fazer parte de um planejamento tributário na construção civil mais amplo, capaz de comparar cenários antes que o empreendimento avance para fases em que determinadas decisões se tornam difíceis de reverter.
O que é RET para Construção Civil?
O RET para Construção Civil é um regime especial de tributação aplicável, principalmente, às incorporações imobiliárias submetidas ao patrimônio de afetação. No RET das incorporações, a incorporadora recolhe, pela regra geral, 4% sobre as receitas mensais recebidas pelo empreendimento, em pagamento unificado de IRPJ, CSLL, PIS/Pasep e Cofins.
A adesão é opcional, mas possui requisitos específicos e torna-se irretratável enquanto existirem direitos de crédito ou obrigações da incorporadora perante os adquirentes das unidades.
Essas regras estão previstas na Lei nº 10.931/2004, que disciplina o Regime Especial de Tributação e o patrimônio de afetação das incorporações imobiliárias.
Essa definição evidencia um ponto importante: nem toda empresa que atua na construção civil pode simplesmente escolher o RET.
Quem pode utilizar o RET na construção civil?
A primeira análise deve separar duas atividades que frequentemente são tratadas como se fossem iguais: incorporação imobiliária e prestação de serviços de construção.
O RET previsto pela Lei nº 10.931/2004 está diretamente relacionado às incorporações imobiliárias submetidas ao patrimônio de afetação. A própria Receita Federal diferencia hipóteses de RET aplicáveis às incorporações das regras específicas existentes para determinadas construções habitacionais.
Na incorporação submetida ao RET, o empreendimento exige controles próprios vinculados à operação.
Já empresas que executam obras para terceiros, atuam por empreitada ou prestam serviços de engenharia precisam avaliar a tributação conforme a natureza de suas atividades.
Portanto, uma construtora que apenas executa obras para terceiros não deve partir do pressuposto de que pode recolher seus tributos pelo RET de 4%.
Antes da opção, é necessário identificar:
- quem é juridicamente o incorporador;
- quem comercializa as unidades;
- se existe incorporação imobiliária registrada;
- se o empreendimento foi submetido ao patrimônio de afetação;
- como os recebimentos serão realizados;
- quais receitas efetivamente pertencem à incorporação;
- se a empresa também executa outras atividades fora do empreendimento.
Essa separação evita um dos erros mais relevantes nessa área: utilizar uma regra tributária específica para uma operação que não atende aos requisitos legais.
Quando o RET realmente pode valer a pena?
O RET tende a ser mais interessante quando reúne economia tributária potencial, previsibilidade de carga e aderência jurídica à estrutura da incorporação.
Isso significa que não basta comparar os 4% do regime com uma alíquota isolada de outro modelo de tributação. A empresa precisa calcular a carga efetiva da operação e confrontá-la com os demais cenários disponíveis.
Incorporações com margens elevadas
Em incorporações com boa margem operacional, o pagamento de um percentual determinado sobre os recebimentos pode gerar uma carga tributária competitiva em comparação com determinadas estruturas convencionais de tributação.
O ganho, porém, precisa ser calculado empreendimento por empreendimento.
Uma incorporação com margem elevada, velocidade de vendas consistente e custos controlados apresenta uma situação muito diferente de um projeto com margem pequena, elevado custo financeiro e recebimentos concentrados em determinados períodos.
Essa análise está diretamente relacionada às estratégias de redução de impostos na construção civil, que dependem muito mais do modelo operacional da empresa do que de uma comparação isolada de percentuais.
Empreendimentos com necessidade de previsibilidade
O RET também pode contribuir para maior previsibilidade tributária.
Como a tributação acompanha as receitas mensais recebidas pela incorporação, a empresa consegue projetar com maior precisão quanto precisará destinar aos tributos relacionados ao regime.
Essa característica facilita:
- projeções financeiras;
- formação do preço das unidades;
- acompanhamento da margem;
- planejamento do fluxo de caixa;
- análise da rentabilidade do empreendimento.
Incorporadoras com vários empreendimentos
Para grupos que desenvolvem diferentes incorporações simultaneamente, a segregação proporcionada pelo patrimônio de afetação também tem relevância administrativa, financeira e contábil.
Cada empreendimento precisa ser acompanhado individualmente, permitindo comparar o desempenho entre projetos e identificar com maior clareza quais incorporações estão efetivamente produzindo o retorno previsto no estudo de viabilidade.
Como funciona o RET para Construção Civil na prática?
A aplicação do regime exige uma sequência de procedimentos jurídicos, contábeis e fiscais. Não se trata simplesmente de emitir uma guia utilizando uma alíquota diferente.
- Estruturar juridicamente a incorporação
O primeiro passo é verificar se a operação caracteriza uma incorporação imobiliária e se atende aos requisitos previstos na legislação. - Instituir o patrimônio de afetação
O terreno, as acessões e os demais bens e direitos vinculados à incorporação passam a integrar um patrimônio separado do patrimônio geral da incorporadora, destinado à execução daquele empreendimento. - Formalizar a opção pelo RET
Depois do cumprimento dos requisitos legais, a incorporadora formaliza a opção pelo regime perante a Receita Federal. O procedimento oficial de opção pelo Regime Especial de Tributação das incorporações imobiliárias está disponível no portal Gov.br. - Segregar as operações do empreendimento
Receitas, custos, despesas, pagamentos, obrigações e movimentações precisam ser acompanhados adequadamente e separados das demais atividades da incorporadora. - Apurar a receita mensal
A base de apuração considera as receitas relacionadas às unidades imobiliárias da incorporação, conforme as regras aplicáveis ao RET. - Recolher os tributos correspondentes
Pela regra geral, o RET-Incorporação corresponde a 4% da receita mensal considerada para o regime.
O acompanhamento deve permanecer durante todo o período em que existirem direitos e obrigações vinculados ao empreendimento.
Quais tributos estão incluídos no RET?
Na regra geral prevista na Lei nº 10.931/2004, o percentual de 4% corresponde ao pagamento unificado de:
- IRPJ — Imposto sobre a Renda das Pessoas Jurídicas;
- CSLL — Contribuição Social sobre o Lucro Líquido;
- PIS/Pasep;
- Cofins.
A Receita Federal apresenta as alíquotas aplicáveis ao RET Imobiliário e esclarece as hipóteses previstas para o regime.
Esse percentual, porém, não significa que todas as obrigações tributárias, previdenciárias e trabalhistas da incorporadora desapareçam.
Tributos e encargos relacionados à folha de pagamento, atividades desenvolvidas fora da incorporação e demais obrigações da pessoa jurídica precisam continuar sendo analisados separadamente.
RET de 1% e RET de 4% são a mesma coisa?
Não. A regra geral para incorporações imobiliárias submetidas ao patrimônio de afetação utiliza o percentual de 4%.
A legislação também prevê tratamento de 1% para determinadas incorporações e construções de imóveis residenciais de interesse social, observadas as condições legais e o enquadramento nos programas habitacionais correspondentes.
Por isso, utilizar referências ao RET de 1% sem confirmar se o empreendimento realmente atende aos critérios pode distorcer toda a projeção tributária e financeira da obra.
RET para Construção Civil x tributação convencional
Não existe uma resposta universal sobre qual estrutura gera a menor carga tributária. A comparação depende das características da incorporação, da atividade empresarial e das alternativas disponíveis.
| Aspecto analisado | RET da incorporação | Tributação convencional |
| Base principal | Receita mensal da incorporação conforme as regras do regime | Depende do regime tributário e da operação |
| Alíquota de referência | 4% na regra geral | Variável |
| Abrangência | Incorporação elegível ao RET | Operações gerais da pessoa jurídica |
| Patrimônio de afetação | Requisito do RET-Incorporação | Não é requisito tributário geral |
| Previsibilidade | Maior sobre as receitas sujeitas ao RET | Depende da estrutura tributária |
| Irretratabilidade | Existe enquanto perdurarem os direitos e obrigações abrangidos | As regras dependem do regime adotado |
| Controle por empreendimento | Elevado | Também recomendado, mas com tratamento diferente |
| Decisão ideal | Exige simulação do empreendimento | Exige análise do regime e das operações |
A tabela demonstra por que analisar exclusivamente a alíquota pode ser insuficiente.
Uma incorporadora precisa trabalhar com uma simulação de carga tributária efetiva, considerando receitas previstas, cronograma financeiro, custos, estrutura societária e tributação do projeto.
Em determinadas situações, inclusive, pode ser relevante comparar o RET com alternativas como o Lucro Real na construção civil, especialmente quando a empresa também exerce atividades que ficam fora do patrimônio de afetação.
Patrimônio de afetação: por que ele é tão relevante?
O patrimônio de afetação separa os bens, direitos e obrigações de determinada incorporação do patrimônio geral da incorporadora.
Na prática, o terreno, as acessões e outros ativos vinculados ao empreendimento ficam destinados à execução daquela incorporação e à entrega das unidades aos adquirentes.
A Lei nº 10.931/2004 determina regras específicas sobre essa separação patrimonial e também estabelece a obrigação de manutenção de escrituração contábil segregada para cada incorporação submetida ao regime.
Isso exige uma gestão disciplinada.
Movimentações financeiras sem documentação, pagamentos de despesas pertencentes a outro empreendimento com recursos da incorporação ou contabilização inadequada podem criar problemas que vão além da apuração de impostos.
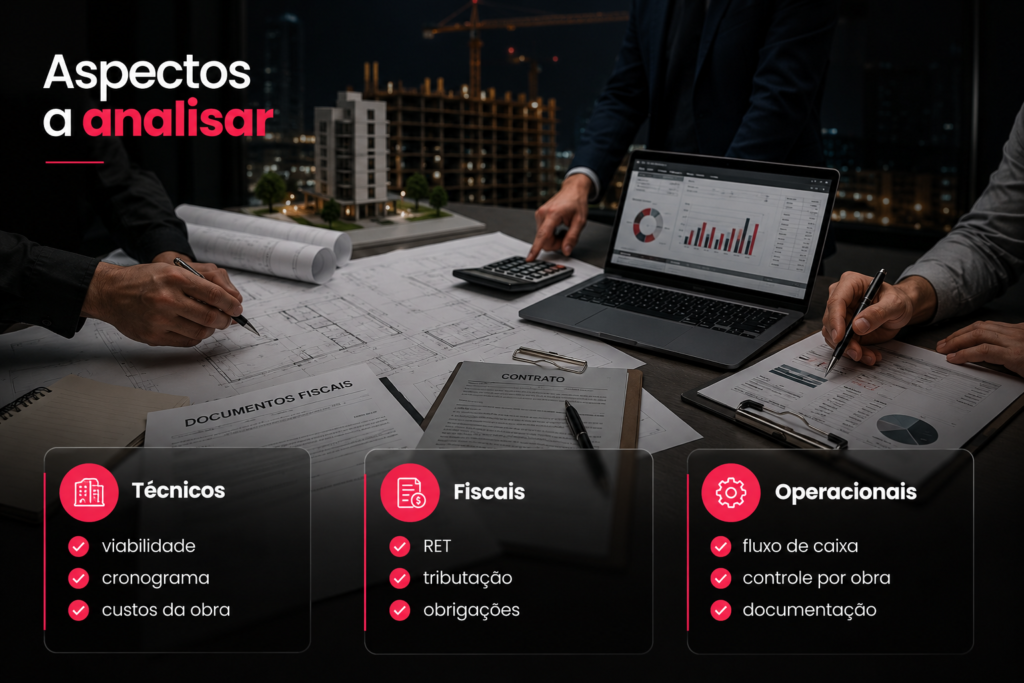
Quais aspectos técnicos, fiscais e operacionais precisam ser analisados?
A decisão pelo RET deve ocorrer depois de uma avaliação que considere legislação, contabilidade, finanças, estrutura societária e características comerciais da incorporação.
Lei nº 10.931/2004
A Lei nº 10.931/2004 é a principal referência para o Regime Especial de Tributação das incorporações imobiliárias e disciplina requisitos, tributação, patrimônio de afetação e obrigações vinculadas ao regime.
Regulamentação da Receita Federal
A Receita Federal complementa as regras legais por meio de normas específicas que disciplinam a opção, a apuração e o tratamento das receitas vinculadas ao RET. A gestão fiscal precisa acompanhar essas regras para evitar que cancelamentos, devoluções, receitas financeiras ou outros eventos sejam tratados de maneira inadequada.
Reconhecimento das receitas
Como a apuração depende das receitas vinculadas à incorporação, a integração entre financeiro, comercial e contabilidade torna-se essencial.
A empresa precisa conciliar corretamente:
- contratos de compra e venda;
- parcelas recebidas;
- sinais;
- parcelas intermediárias;
- financiamento bancário;
- distratos;
- devoluções;
- receitas financeiras;
- variações monetárias.
Diferenças entre o que o sistema comercial registra e o que aparece na contabilidade ou no financeiro podem comprometer a apuração e dificultar a comprovação dos valores utilizados na base tributária.
Segregação por incorporação
Empresas com múltiplos projetos precisam evitar a mistura de informações entre obras e empreendimentos.
O resultado gerencial também deve ser analisado individualmente. Um empreendimento lucrativo pode esconder a deterioração financeira de outro se toda a operação for observada apenas pelo resultado consolidado da empresa.
Esse tipo de controle também contribui para evitar erros fiscais na construção civil, principalmente aqueles relacionados à apuração de tributos, classificação de operações, retenções e segregação inadequada das informações.
Como a Reforma Tributária afeta a análise do RET?
Esse é um dos pontos que merece atenção especial nas decisões tomadas durante o período de transição do sistema tributário brasileiro.
A Reforma Tributária do Consumo instituiu a CBS e o IBS e estabeleceu regras específicas para operações com bens imóveis. A legislação da Reforma Tributária do Consumo, disponibilizada pela Receita Federal, reúne as principais normas que disciplinam a implantação do novo modelo.
A mudança possui relevância especial para o mercado imobiliário porque empreendimentos desse setor normalmente têm ciclos longos.
Entre a aquisição do terreno, aprovação do projeto, lançamento, vendas, construção e recebimento das últimas parcelas, podem transcorrer vários anos.
Uma incorporação iniciada durante a transição pode, portanto, ter receitas e obrigações alcançadas por regras diferentes ao longo de sua execução.
Os estudos de viabilidade precisam considerar, entre outros fatores:
- período previsto para comercialização das unidades;
- cronograma dos recebimentos;
- transição de PIS e Cofins para CBS;
- implantação gradual do IBS;
- tratamento específico previsto para operações imobiliárias;
- impactos sobre precificação e margem;
- eventuais adaptações em contratos e sistemas.
A Emenda Constitucional nº 132/2023 estabeleceu a base constitucional do novo sistema de tributação sobre o consumo, tornando necessário incorporar a transição às projeções de empreendimentos imobiliários de médio e longo prazo.
Quando não faz sentido escolher o RET apenas pela alíquota?
Há situações em que o número de 4% parece atraente à primeira vista, mas a decisão exige uma análise mais ampla.
Quando a operação não atende aos requisitos
Se a atividade é apenas construção por empreitada, por exemplo, não se deve presumir a aplicação das mesmas regras destinadas a uma incorporação imobiliária submetida ao patrimônio de afetação.
Quando não existe simulação financeira completa
Comparar 4% com uma alíquota nominal de outro regime não é suficiente para definir a melhor estratégia tributária.
A comparação precisa utilizar a carga efetiva projetada, levando em consideração receitas, custos, margens e particularidades da operação.
Quando o fluxo de caixa é ignorado
A forma como o empreendimento será comercializado interfere diretamente na distribuição temporal da tributação e no caixa disponível durante a execução.
Um projeto com grande volume de recebimentos no início possui comportamento diferente de outro com pagamentos pulverizados por vários anos.
Quando a empresa ignora a Reforma Tributária
Projetos de longo prazo precisam ser estudados considerando o período em que as receitas serão geradas e recebidas.
Avaliar somente a legislação aplicável no lançamento do empreendimento pode gerar projeções incompletas e comprometer a margem prevista.
5 erros comuns relacionados ao RET para Construção Civil
1. Acreditar que toda construtora pode utilizar o RET
Erro: considerar que qualquer atividade de construção civil pode utilizar o regime.
Impacto: enquadramento inadequado, recolhimentos incorretos e maior exposição fiscal.
Como evitar: analisar a natureza jurídica e econômica de cada operação antes de realizar qualquer opção.
2. Escolher o regime considerando apenas os 4%
Erro: comparar somente alíquotas nominais.
Impacto: uma aparente economia pode não representar a estrutura mais eficiente para o empreendimento.
Como evitar: simular cenários considerando margem, cronograma de recebimentos, custos, estrutura societária e tributação efetiva.
3. Misturar movimentações entre empreendimentos
Erro: utilizar recursos, receitas ou despesas sem a segregação adequada.
Impacto: inconsistências contábeis, financeiras, tributárias e jurídicas.
Como evitar: manter controles bancários, contábeis e gerenciais individualizados por incorporação.
4. Não conciliar vendas e receitas
Erro: manter divergências entre os sistemas comercial, financeiro e contábil.
Impacto: apuração incorreta, recolhimentos inadequados e necessidade de ajustes posteriores.
Como evitar: integrar contratos, contas a receber, movimentação bancária e contabilidade.
5. Não projetar os efeitos da Reforma Tributária
Erro: analisar um empreendimento de vários anos utilizando somente a estrutura tributária existente no início do projeto.
Impacto: orçamento, formação de preço e margem esperada podem não refletir a carga tributária ao longo de toda a incorporação.
Como evitar: incluir o cronograma de transição para CBS e IBS nas projeções tributárias e financeiras.
Quais são os benefícios de utilizar o RET corretamente?
Quando existe enquadramento adequado e planejamento prévio, o RET pode oferecer benefícios relevantes para determinadas incorporações.
Maior previsibilidade tributária
A empresa consegue relacionar os tributos às receitas previstas e construir projeções mais consistentes ao longo do empreendimento.
Potencial redução da carga tributária
Dependendo das características da incorporação e da estrutura tributária que seria utilizada fora do regime, o RET pode produzir economia.
Essa vantagem, entretanto, precisa ser comprovada numericamente antes da opção.
Maior organização por empreendimento
A segregação favorece controles específicos de receitas, custos, despesas, margem e fluxo de caixa, melhorando a leitura econômica de cada projeto.
Mais segurança fiscal
Uma estrutura tributária previamente analisada reduz o risco de descobrir inconsistências somente depois que boa parte das unidades já foi comercializada.
Decisões de investimento mais precisas
Quando o impacto tributário entra no estudo de viabilidade antes da definição do preço e da expectativa de retorno, diretoria, investidores e sócios conseguem avaliar o empreendimento considerando uma margem mais próxima do resultado econômico esperado.
Perguntas frequentes sobre RET para Construção Civil
1.Qual é a alíquota do RET para incorporações imobiliárias?
A regra geral do RET para incorporações submetidas ao patrimônio de afetação prevê pagamento equivalente a 4% da receita mensal considerada para o regime, abrangendo IRPJ, CSLL, PIS/Pasep e Cofins.
2.Toda construtora pode optar pelo RET?
Não. O RET-Incorporação possui requisitos específicos e está relacionado às incorporações imobiliárias que atendem às condições legais, incluindo o patrimônio de afetação. Empresas que apenas prestam serviços de construção precisam analisar sua tributação conforme o modelo operacional utilizado.
3.O RET é calculado sobre o lucro?
Não. Na regra geral das incorporações submetidas ao RET, a tributação não utiliza o lucro contábil como base principal. A apuração considera as receitas vinculadas à incorporação de acordo com os critérios estabelecidos pela legislação.
4.É possível sair do RET depois da opção?
A opção pelo regime é irretratável enquanto perdurarem direitos de crédito ou obrigações da incorporadora perante os adquirentes dos imóveis que compõem a incorporação. Por isso, a análise de viabilidade deve ocorrer antes da adesão.
5.Patrimônio de afetação é obrigatório para utilizar o RET?
Para o RET aplicável às incorporações imobiliárias disciplinado pela Lei nº 10.931/2004, a afetação do terreno e das acessões integra os requisitos do regime. Existem hipóteses específicas relacionadas a programas habitacionais que precisam ser analisadas separadamente.
6.A Reforma Tributária acaba com o RET?
A Reforma Tributária modifica progressivamente a tributação sobre o consumo e estabelece regras específicas para operações imobiliárias. Por isso, o tratamento do RET deve ser analisado em conjunto com as normas de transição e com a legislação aplicável ao período de cada empreendimento.
Como decidir se o RET vale a pena para o empreendimento?
A pergunta correta não é apenas “qual é a alíquota do RET?”, mas qual estrutura proporciona o melhor resultado líquido, dentro da legislação, para determinada incorporação.
Para chegar a essa resposta, a análise deve considerar:
- enquadramento jurídico da atividade;
- patrimônio de afetação;
- preço das unidades;
- margem prevista;
- cronograma da obra;
- cronograma de vendas;
- fluxo dos recebimentos;
- custos financeiros;
- distratos estimados;
- estrutura societária;
- demais atividades exercidas pela empresa;
- regras tributárias vigentes e de transição;
- impactos de CBS e IBS sobre o empreendimento.
O RET para Construção Civil pode ser uma ferramenta tributária relevante para incorporadoras, mas seu melhor resultado aparece quando a decisão tributária faz parte do planejamento econômico e financeiro do projeto.
A opção realizada sem simulação pode transformar uma possível oportunidade de economia em risco.
Quando contabilidade, planejamento tributário, gestão financeira e administração do empreendimento trabalham com os mesmos dados, a empresa passa a visualizar com mais precisão a margem real, a carga tributária e os impactos da estrutura escolhida antes de comprometer parcela significativa do capital no projeto.
Avalie o RET antes de definir a estrutura tributária da próxima incorporação
A GESTALT reúne soluções de assessoria contábil e fiscal, planejamento tributário, redução de impostos, organização financeira e assessoria para a Reforma Tributária, permitindo que incorporadoras e construtoras analisem seus projetos considerando não apenas o recolhimento dos tributos, mas também os impactos sobre caixa, margem, controles e rentabilidade.
Antes de optar pelo RET ou estruturar um novo empreendimento, uma análise individualizada pode ajudar a verificar o enquadramento da operação, comparar cenários tributários, organizar os controles por incorporação e antecipar mudanças que podem atingir contratos e recebimentos ao longo dos próximos anos.
Fale com um especialista da GESTALT e avalie a estrutura tributária da sua incorporação antes que uma decisão tomada no início do projeto comprometa a margem durante toda a execução.