A construção civil exige controle financeiro, gestão de custos e decisões tributárias bem estruturadas. Em obras residenciais, comerciais, industriais ou incorporações imobiliárias, pequenos erros fiscais podem reduzir a margem de lucro e comprometer o caixa da empresa.
Em Teixeira de Freitas, empresas do setor precisam lidar com custos de materiais, mão de obra, contratos por etapa, retenções, emissão de notas fiscais e diferentes formas de tributação. Sem análise técnica, a empresa pode pagar mais impostos do que deveria ou assumir riscos fiscais desnecessários.
O problema é que muitas construtoras, empreiteiras e incorporadoras analisam apenas o faturamento, mas deixam de avaliar o impacto dos tributos na precificação das obras. Isso pode gerar contratos aparentemente lucrativos, mas que entregam baixa rentabilidade ao final da execução.
Neste artigo, você entenderá como o planejamento tributário para construção civil em Teixeira de Freitas ajuda a proteger a rentabilidade das obras, reduzir riscos fiscais e melhorar a tomada de decisão empresarial.
O que é planejamento tributário para construção civil em Teixeira de Freitas?
O planejamento tributário para construção civil em Teixeira de Freitas é a análise estratégica da carga fiscal aplicada às empresas do setor, considerando regime tributário, tipo de obra, contratos, custos, folha de pagamento, retenções e obrigações acessórias.
Na prática, ele busca identificar formas legais de reduzir impostos, evitar pagamentos indevidos e estruturar a operação com mais segurança. Para isso, a empresa precisa avaliar se o regime atual é adequado, se os contratos estão precificados corretamente e se existem oportunidades fiscais dentro da legislação brasileira.
Por que a tributação impacta diretamente a rentabilidade das obras?
A construção civil possui uma estrutura tributária mais complexa do que muitos segmentos. Isso acontece porque a empresa pode atuar como prestadora de serviços, construtora, empreiteira, incorporadora ou executar atividades combinadas.
Cada modelo operacional pode gerar impactos diferentes em ISS, INSS, PIS, Cofins, IRPJ, CSLL e demais obrigações fiscais. Por isso, conteúdos como o artigo sobre planejamento tributário na construção civil ajudam a entender como a estratégia fiscal deve ser conectada à realidade de cada obra.
Além disso, os custos da construção seguem pressionados por materiais, mão de obra e variações de mercado. O Sistema Nacional de Pesquisa de Custos e Índices da Construção Civil, divulgado pelo IBGE, acompanha mensalmente a evolução dos custos do setor, reforçando a necessidade de controle técnico na formação de preços.
Quando a empresa não considera a carga tributária real no orçamento, a margem planejada pode ser consumida durante a execução da obra. Por isso, o planejamento tributário para construção civil em Teixeira de Freitas deve ser tratado como ferramenta de gestão, não apenas como obrigação contábil.
Como o planejamento tributário funciona na prática?
O processo começa com uma análise detalhada da estrutura da empresa e das obras em andamento. Não basta escolher um regime tributário com base em faturamento. É necessário avaliar a operação, margem, despesas, contratos e riscos.
1. Diagnóstico fiscal da empresa
O primeiro passo é levantar informações como:
- faturamento mensal e anual;
- tipo de atividade exercida;
- margem de lucro por obra;
- custos com materiais;
- custos com mão de obra;
- contratos de prestação de serviços;
- retenções tributárias sofridas;
- regime tributário atual.
2. Análise do regime tributário
Depois do diagnóstico, a empresa precisa comparar os impactos do Simples Nacional, Lucro Presumido, Lucro Real e, quando aplicável, do RET para incorporações imobiliárias.
Essa etapa é essencial porque o regime que parece simples pode não ser o mais econômico. Em algumas situações, o Lucro Presumido pode trazer previsibilidade. Em outras, o Lucro Real pode ser mais adequado para empresas com margens menores ou custos dedutíveis relevantes.
3. Revisão dos contratos e da precificação
A empresa deve avaliar se os contratos consideram corretamente tributos, retenções, encargos, reajustes, custos indiretos e margem líquida esperada.
Sem essa análise, a construtora pode fechar contratos com valores insuficientes para sustentar a operação. Esse é um dos principais motivos pelos quais a redução de impostos na construção civil precisa estar ligada à precificação e ao controle financeiro.
4. Acompanhamento das obrigações fiscais
O planejamento também envolve organização das obrigações acessórias, emissão correta de notas fiscais, apuração de tributos e controle de retenções. Erros nessa etapa podem gerar multas, inconsistências fiscais e perda de previsibilidade no caixa.
Regimes tributários aplicáveis à construção civil
A escolha do regime tributário é um dos pontos mais importantes do planejamento tributário para construção civil em Teixeira de Freitas. Cada regime possui regras próprias e pode gerar efeitos diferentes sobre a margem da empresa.
1.Simples Nacional
O Simples Nacional pode ser utilizado por empresas que atendem aos requisitos legais de enquadramento. Ele simplifica a apuração de tributos, mas nem sempre representa a menor carga fiscal para a construção civil.
Empresas que possuem folha de pagamento reduzida ou margem apertada precisam avaliar o impacto do Fator R, dos anexos aplicáveis e das alíquotas efetivas. As regras e serviços do regime podem ser consultados no Portal do Simples Nacional.
2.Lucro Presumido
O Lucro Presumido costuma ser analisado por empresas com faturamento mais previsível e margens operacionais compatíveis com a base de presunção. Ele pode ser interessante para construtoras com boa margem, mas pode gerar carga tributária elevada quando a operação possui custos altos.
3.Lucro Real
O Lucro Real exige maior controle contábil e fiscal, mas pode ser vantajoso quando a empresa possui margens menores, despesas dedutíveis relevantes ou necessidade de apuração mais precisa do resultado.
Para empresas que desejam entender quando esse modelo pode reduzir a carga fiscal, o conteúdo sobre Lucro Real na construção civil aprofunda esse ponto com foco nas particularidades do setor.
4.RET para incorporações imobiliárias
O Regime Especial de Tributação pode ser aplicado a incorporações imobiliárias que atendem aos requisitos legais. Segundo o serviço oficial do Governo Federal sobre o RET para incorporações imobiliárias, a opção possui regras específicas e, em regra, envolve pagamento unificado sobre as receitas mensais recebidas.
Por isso, o RET deve ser analisado por empreendimento, considerando viabilidade fiscal, estrutura jurídica e aderência às regras do regime.
Comparativo entre regimes tributários na construção civil
| Regime tributário | Quando pode ser avaliado | Possíveis vantagens | Pontos de atenção |
| Simples Nacional | Empresas menores e com estrutura simplificada | Apuração simplificada e guia única | Fator R, limite de faturamento e alíquota efetiva |
| Lucro Presumido | Empresas com margem previsível | Facilidade de cálculo e previsibilidade fiscal | Pode ser oneroso para operações com baixa margem |
| Lucro Real | Empresas com custos altos ou margens reduzidas | Tributação baseada no resultado real | Exige controle contábil rigoroso |
| RET | Incorporações imobiliárias específicas | Tributação unificada para o empreendimento | Regras próprias de adesão e controle por incorporação |
Reforma Tributária e impactos para a construção civil
A Reforma Tributária também precisa entrar na análise das empresas do setor. A Lei Complementar nº 214/2025 regulamentou pontos centrais da nova tributação sobre consumo, incluindo IBS, CBS e Imposto Seletivo.
As mudanças podem afetar créditos tributários, contratos de longo prazo, formação de preços e gestão fiscal das empresas. O tema exige atenção porque as obras costumam ter prazos extensos, contratos parcelados e custos distribuídos ao longo de diferentes períodos.
O acompanhamento da Lei Geral do IBS, da CBS e do Imposto Seletivo é importante para empresas que desejam preparar contratos, sistemas e precificação para a transição tributária.
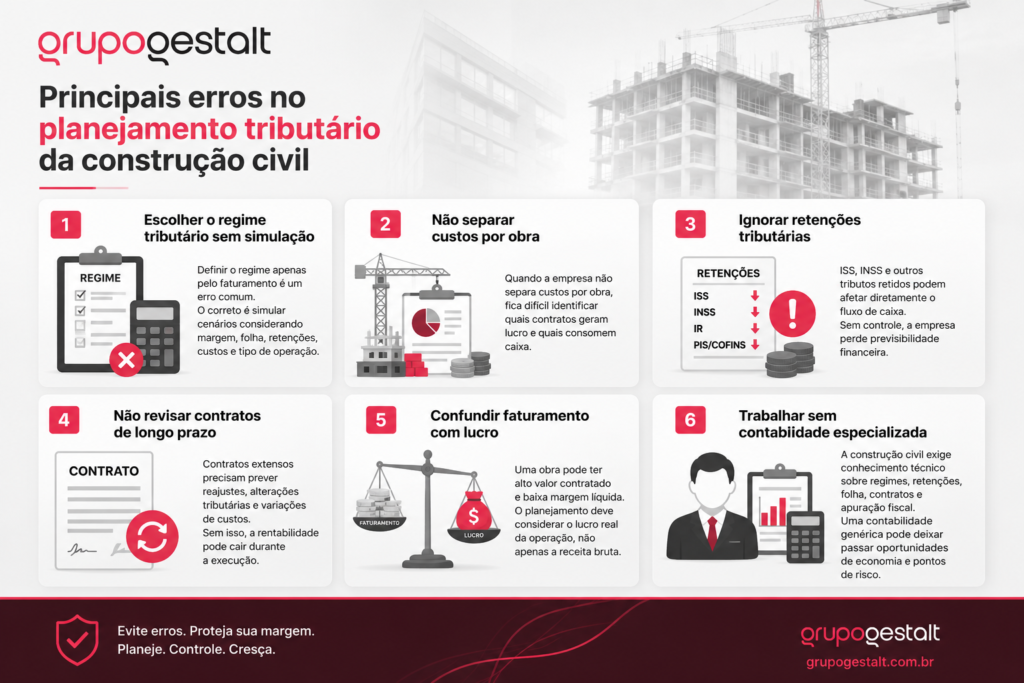
Principais erros no planejamento tributário da construção civil
1. Escolher o regime tributário sem simulação
Definir o regime apenas pelo faturamento é um erro comum. O correto é simular cenários considerando margem, folha, retenções, custos e tipo de operação.
2. Não separar custos por obra
Quando a empresa não separa custos por obra, fica difícil identificar quais contratos geram lucro e quais consomem caixa.
3. Ignorar retenções tributárias
ISS, INSS e outros tributos retidos podem afetar diretamente o fluxo de caixa. Sem controle, a empresa perde previsibilidade financeira.
4. Não revisar contratos de longo prazo
Contratos extensos precisam prever reajustes, alterações tributárias e variações de custos. Sem isso, a rentabilidade pode cair durante a execução.
5. Confundir faturamento com lucro
Uma obra pode ter alto valor contratado e baixa margem líquida. Por isso, o planejamento tributário para construção civil em Teixeira de Freitas deve considerar o lucro real da operação, não apenas a receita bruta.
6. Trabalhar sem contabilidade especializada
A construção civil exige conhecimento técnico sobre regimes, retenções, folha, contratos e apuração fiscal. Uma contabilidade genérica pode deixar passar oportunidades de economia e pontos de risco.
Benefícios de aplicar uma estratégia tributária correta
Uma empresa que estrutura o planejamento tributário para construção civil em Teixeira de Freitas consegue tomar decisões com mais segurança e proteger melhor a margem das obras.
Entre os principais benefícios estão:
- redução legal da carga tributária;
- melhor previsibilidade de caixa;
- precificação mais segura dos contratos;
- menor risco de autuações fiscais;
- controle mais eficiente por obra;
- melhor escolha entre Simples Nacional, Lucro Presumido, Lucro Real e RET;
- mais segurança para crescer e assumir novos projetos.
Além disso, empresas que contam com uma contabilidade para construção civil em Teixeira de Freitas conseguem alinhar decisões fiscais, financeiras e operacionais de forma mais estratégica.
Perguntas frequentes sobre planejamento tributário para construção civil em Teixeira de Freitas
1.Qual é o melhor regime tributário para construção civil?
Depende do faturamento, margem de lucro, custos, folha de pagamento, tipo de obra e modelo de atuação. A melhor escolha exige simulação técnica entre Simples Nacional, Lucro Presumido, Lucro Real e, quando aplicável, RET.
2.O Simples Nacional é sempre vantajoso para as construtoras?
Não. Embora seja mais simples, o Simples Nacional pode gerar alíquota elevada dependendo do anexo, do Fator R e da estrutura da empresa.
3.O planejamento tributário pode reduzir impostos legalmente?
Sim. O objetivo é aplicar estratégias permitidas pela legislação para evitar pagamentos indevidos, corrigir enquadramentos inadequados e melhorar a eficiência fiscal.
4.Empresas pequenas da construção civil também precisam desse planejamento?
Sim. Pequenas empresas podem pagar impostos acima do necessário por falta de análise do regime, das retenções e da precificação dos contratos.
5.O RET serve para qualquer empresa da construção civil?
Não. O RET é voltado a incorporações imobiliárias que atendem requisitos específicos. Ele deve ser analisado por empreendimento e com suporte técnico.
6.Quando revisar o planejamento tributário da construtora?
A revisão deve ocorrer ao menos uma vez por ano ou sempre que houver aumento de faturamento, mudança no tipo de obra, novos contratos relevantes ou alteração na legislação.
Como proteger a rentabilidade das obras com estratégia fiscal
A rentabilidade de uma obra não depende apenas de vender mais ou executar melhor. Ela também depende da forma como a empresa calcula impostos, organiza contratos, controla custos e escolhe o regime tributário.
O planejamento tributário para construção civil em Teixeira de Freitas permite identificar falhas, corrigir enquadramentos, melhorar a precificação e reduzir riscos fiscais. Com isso, a empresa passa a tomar decisões baseadas em dados, não em estimativas.
Em um setor marcado por margens pressionadas, custos variáveis e mudanças tributárias, a gestão fiscal se torna parte da estratégia de crescimento. Quem ignora esse ponto pode perder competitividade. Quem estrutura esse processo consegue proteger caixa, margem e continuidade operacional.
Se sua empresa atua no setor da construção civil e precisa melhorar a gestão tributária, reduzir riscos e proteger a rentabilidade das obras, conheça as soluções do Grupo Gestalt. Para avaliar o melhor caminho fiscal para sua operação, fale com um especialista e solicite uma análise estratégica para sua empresa.