Uma obra pode apresentar faturamento elevado e, ainda assim, entregar uma rentabilidade muito abaixo da prevista.
Na construção civil, a margem costuma ser pressionada simultaneamente por materiais, mão de obra, terceirizações, retenções tributárias, custos indiretos, alterações de projeto e diferenças entre o orçamento inicial e o custo efetivamente realizado.
O problema se agrava quando essas informações ficam distribuídas entre planilhas, contas bancárias, notas fiscais, medições e sistemas que não conversam entre si. Nesse modelo, a construtora costuma descobrir o desvio quando parte significativa da margem já foi consumida.
Uma contabilidade para construção civil em Teixeira de Freitas precisa, portanto, cumprir uma função que vai além da apuração mensal de tributos.
Ela deve permitir identificar quanto cada obra faturou, quanto efetivamente custou, quais valores ainda serão recebidos ou pagos e qual margem está sendo gerada em cada contrato.
Esse acompanhamento também precisa considerar as particularidades fiscais e previdenciárias do setor, incluindo retenções, Cadastro Nacional de Obras, regularização previdenciária, subempreitadas, enquadramento tributário e, progressivamente, os efeitos da transição para IBS e CBS.
Como a contabilidade para construção civil protege a margem das obras?
A contabilidade para construção civil em Teixeira de Freitas protege a margem ao integrar custos, receitas, impostos, retenções, folha de pagamento e movimentações financeiras de cada obra.
Com essa separação, a empresa consegue comparar orçamento e execução, identificar desvios rapidamente, calcular a rentabilidade real dos contratos e antecipar riscos fiscais ou financeiros antes que consumam o lucro previsto.
Esse controle se torna ainda mais eficiente quando é combinado com um planejamento tributário para construção civil em Teixeira de Freitas, porque margem operacional e carga tributária precisam ser analisadas em conjunto.
Por que obras aparentemente lucrativas terminam com margem baixa?
Na construção civil, margem não deve ser calculada apenas pela diferença entre o valor contratado e a compra de materiais.
O custo real envolve uma combinação muito mais ampla de componentes:
- mão de obra própria;
- encargos trabalhistas e previdenciários;
- empreiteiros e subempreiteiros;
- locação de máquinas e equipamentos;
- materiais;
- transporte e logística;
- administração local;
- seguros;
- custos financeiros;
- tributos e retenções;
- custos da estrutura administrativa;
- retrabalho;
- desperdícios;
- alterações de escopo;
- períodos de baixa produtividade.
Uma obra contratada por R$ 1 milhão, por exemplo, não necessariamente apresenta boa rentabilidade apenas porque os materiais e serviços inicialmente orçados somavam R$ 750 mil.
Se outros R$ 170 mil forem consumidos por folha, tributos, equipamentos, administração, despesas financeiras, mobilização, retrabalho e custos indiretos, a margem disponível será substancialmente menor.
O problema, portanto, nem sempre está no faturamento. Muitas vezes, está na ausência de uma visão consolidada do resultado econômico de cada contrato.
Faturamento não é margem de contribuição nem lucro
Um dos principais equívocos de gestão consiste em acompanhar exclusivamente o valor faturado.
Imagine duas obras:
- Obra A: faturamento de R$ 800 mil e margem líquida de 6%;
- Obra B: faturamento de R$ 500 mil e margem líquida de 14%.
A primeira movimentou mais recursos, mas a segunda foi economicamente mais eficiente.
Para uma construtora, conhecer essa diferença permite decidir quais tipos de contrato devem ser priorizados, quais clientes exigem maior atenção, quais serviços apresentam baixo retorno e onde os custos precisam ser renegociados.
A análise também ajuda a identificar se a queda de rentabilidade está relacionada à operação ou à tributação. A Gestalt aborda esse segundo ponto ao detalhar os erros que aumentam a carga tributária na construção civil.
Controle por obra: a base para conhecer a rentabilidade real
Uma construtora com múltiplos contratos não deveria analisar todas as receitas e despesas em um único bloco.
O ideal é que cada obra seja tratada como uma unidade de análise. Isso significa vincular, sempre que possível:
- faturamento;
- compras;
- folha de pagamento;
- terceiros e subempreitadas;
- máquinas e equipamentos;
- despesas administrativas;
- retenções;
- impostos;
- recebimentos;
- pagamentos;
- provisões e compromissos futuros.
Essa organização pode ser realizada por centro de custo, centro de resultado, projeto ou outra estrutura equivalente adotada pelo sistema de gestão e pela contabilidade.
O objetivo é responder perguntas que uma demonstração consolidada da empresa dificilmente consegue esclarecer sozinha:
- Qual obra está gerando mais lucro?
- Qual contrato apresenta margem abaixo do orçamento?
- Quanto falta gastar para concluir determinado projeto?
- Quanto da margem prevista já foi consumida?
- Existem obras financiando temporariamente o caixa de outras?
Sem essas respostas, decisões operacionais acabam sendo tomadas com base no saldo bancário ou no faturamento acumulado, indicadores que isoladamente não mostram a rentabilidade da operação.
Como funciona a contabilidade para construção civil na prática?
Uma estrutura contábil orientada à rentabilidade precisa transformar os documentos rotineiros da construtora em informações gerenciais. Na prática, o processo pode ser organizado nas etapas abaixo.
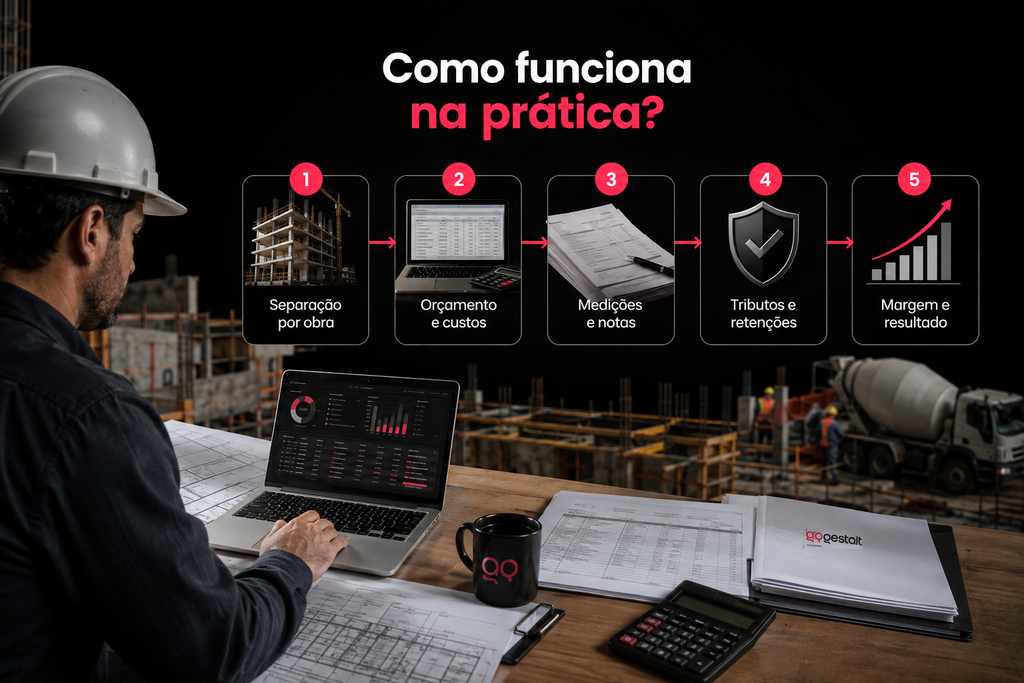
1. Separar cada obra contabilmente
O primeiro passo é criar uma identificação consistente para cada empreendimento ou contrato.
Notas fiscais, despesas, documentos de terceiros, folha, medições e receitas precisam ser vinculados corretamente. Quanto melhor for a classificação na origem, mais confiáveis serão os relatórios posteriores.
2. Estruturar o orçamento econômico da obra
O orçamento comercial deve ser convertido em instrumento de acompanhamento.
Isso significa organizar categorias como:
- material;
- mão de obra;
- terceiros;
- equipamentos;
- logística;
- administração;
- tributos;
- contingências;
- margem esperada.
Esse orçamento passa a funcionar como referência para comparação com os valores efetivamente realizados durante a execução.
3. Registrar custos conforme a competência
Pagar uma despesa não significa necessariamente que ela pertence economicamente àquele mês. Da mesma forma, faturar uma medição não significa que todo aquele valor representa resultado disponível.
A contabilidade pelo regime de competência permite reconhecer receitas e despesas nos períodos aos quais efetivamente pertencem, oferecendo uma leitura econômica mais adequada da operação.
4. Conciliar medições, faturamento e recebimentos
Na construção civil existem três momentos que não devem ser confundidos:
- execução física da obra;
- faturamento ou emissão da nota fiscal;
- recebimento financeiro.
Uma medição pode ser aprovada em um mês, faturada posteriormente e recebida semanas depois. Misturar esses eventos compromete tanto a análise da margem quanto a gestão do fluxo de caixa.
5. Controlar retenções tributárias
Dependendo do contrato e da natureza do serviço, podem existir valores retidos pelo contratante.
Na esfera previdenciária, a Instrução Normativa RFB nº 2.110/2022 reúne regras sobre tributação previdenciária e retenções relacionadas, entre outros casos, à cessão de mão de obra e à execução de serviços mediante empreitada.
Esses valores precisam ser conciliados porque afetam o recebimento financeiro da nota e podem possuir tratamento fiscal específico.
6. Comparar orçamento, realizado e projeção final
A análise não deve mostrar apenas quanto já foi gasto. Ela precisa responder também quanto a obra provavelmente custará até sua conclusão.
Uma obra pode permanecer dentro do orçamento durante os primeiros meses e apresentar sinais de estouro de custos nas etapas seguintes. Por isso, o acompanhamento deve combinar:
- orçamento inicial;
- custos realizados;
- compromissos já contratados;
- saldo a executar;
- custo projetado até o término;
- faturamento previsto;
- margem projetada.
Aspectos fiscais e contábeis que merecem atenção na construção civil
CNO deve ser tratado desde o início da obra
O Cadastro Nacional de Obras reúne informações cadastrais das obras de construção civil e de seus responsáveis. A Receita Federal mantém orientações específicas sobre o Cadastro Nacional de Obras (CNO), incluindo procedimentos de inscrição, atualização e responsabilidade cadastral.
Quando houver obrigatoriedade, deixar esse procedimento apenas para o encerramento pode aumentar o risco de divergências entre cadastro, documentos fiscais, folha e informações previdenciárias.
Sero e regularização previdenciária
Ao final da execução, a regularização previdenciária também merece atenção.
O Sistema Eletrônico para Aferição de Obras, o Sero, é utilizado no processo de aferição das contribuições relacionadas à construção civil.
Isso reforça a necessidade de acompanhar documentação trabalhista, registros contábeis, mão de obra e informações cadastrais durante a execução, em vez de tentar reconstruir todo o histórico quando a obra já estiver concluída.
Retenção previdenciária não deve ser aplicada mecanicamente
A construção civil possui regras específicas para retenções previdenciárias. A incidência pode variar conforme a atividade prestada, a forma de execução e o modelo contratual.
Por isso, não é recomendável adotar uma regra única para qualquer nota emitida ou recebida.
É necessário analisar fatores como:
- natureza do contrato;
- atividade efetivamente prestada;
- cessão de mão de obra;
- empreitada total ou parcial;
- subempreitada;
- enquadramento tributário;
- composição e descrição da nota fiscal.
Falhas nesse processo estão entre os problemas que podem elevar custos e comprometer a margem. Outros exemplos podem ser observados no conteúdo da Gestalt sobre erros fiscais na construção civil.
Simples Nacional exige análise específica
Estar no Simples Nacional não significa, por si só, que todas as construtoras terão o mesmo tratamento ou que esse será automaticamente o regime mais econômico.
A escolha deve considerar, entre outros pontos:
- faturamento anual;
- atividade exercida;
- folha de pagamento;
- margem dos contratos;
- estrutura de custos;
- retenções;
- perfil das obras;
- projeções de crescimento.
Escolher o regime apenas com base no limite de faturamento pode levar a uma decisão tributária incompatível com a realidade econômica da empresa.
Lucro Presumido precisa ser comparado com a margem efetiva
No Lucro Presumido, determinados tributos federais utilizam bases de cálculo definidas pela legislação a partir de percentuais de presunção.
Esse modelo pode funcionar bem em determinadas estruturas operacionais, mas precisa ser comparado com a margem real da construtora.
Uma empresa com custos elevados e rentabilidade comprimida não deveria assumir que o Lucro Presumido será automaticamente mais vantajoso.
Lucro Real pode fazer sentido em operações mais complexas
Empresas com margens reduzidas, grande volume de despesas ou variações relevantes de resultado podem encontrar no Lucro Real uma alternativa a ser considerada.
Por outro lado, esse regime exige controle contábil e fiscal mais rigoroso. Deficiências na documentação, na classificação das despesas ou na integração entre financeiro e contabilidade podem prejudicar a qualidade da apuração.
A Gestalt detalha os critérios dessa análise no conteúdo sobre Lucro Real na construção civil, inclusive em situações de margens menores e custos operacionais elevados.
A Reforma Tributária precisa entrar nos contratos de longo prazo
A Reforma Tributária do Consumo também deve entrar no planejamento de obras com execução prolongada. A legislação da Reforma Tributária do Consumo reúne, entre seus principais marcos, a Lei Complementar nº 214/2025, responsável pela instituição do IBS, da CBS e do Imposto Seletivo.
Para empresas da construção civil, a transição exige atenção porque diversos contratos atravessam diferentes exercícios fiscais.
Projetos de longo prazo precisam ser avaliados considerando possíveis impactos sobre:
- formação de preços;
- apropriação de créditos tributários;
- sistemas fiscais;
- emissão de documentos;
- cláusulas de reajuste;
- contratos com fornecedores;
- fluxo de caixa.
Não considerar alterações tributárias em contratos plurianuais pode transformar uma proposta inicialmente rentável em uma operação com margem muito inferior à planejada.
Comparativo dos controles que ajudam a proteger a margem da obra
| Controle | O que deve ser acompanhado | Risco quando ignorado |
| Orçamento por obra | Custos previstos por categoria | A obra pode parecer rentável apenas no início |
| Custos realizados | Materiais, terceiros, folha e equipamentos | Desvios são descobertos tardiamente |
| Custos comprometidos | Pedidos e contratos ainda não pagos | Projeção de margem superestimada |
| Medições | Serviços executados e aprovados | Divergência entre execução e faturamento |
| Faturamento | Notas emitidas por obra | Receita atribuída ao projeto incorreto |
| Retenções | Valores tributários descontados | Diferenças no caixa e nas conciliações fiscais |
| Contas a receber | Prazos e inadimplência | Falta de capital de giro |
| Tributos | Carga incidente sobre contratos | Precificação insuficiente |
| Projeção final | Custo estimado até concluir a obra | Margem futura não é antecipada |
| CNO e regularização | Cadastro e documentação previdenciária | Problemas no encerramento da obra |
Como medir a margem de uma obra corretamente?
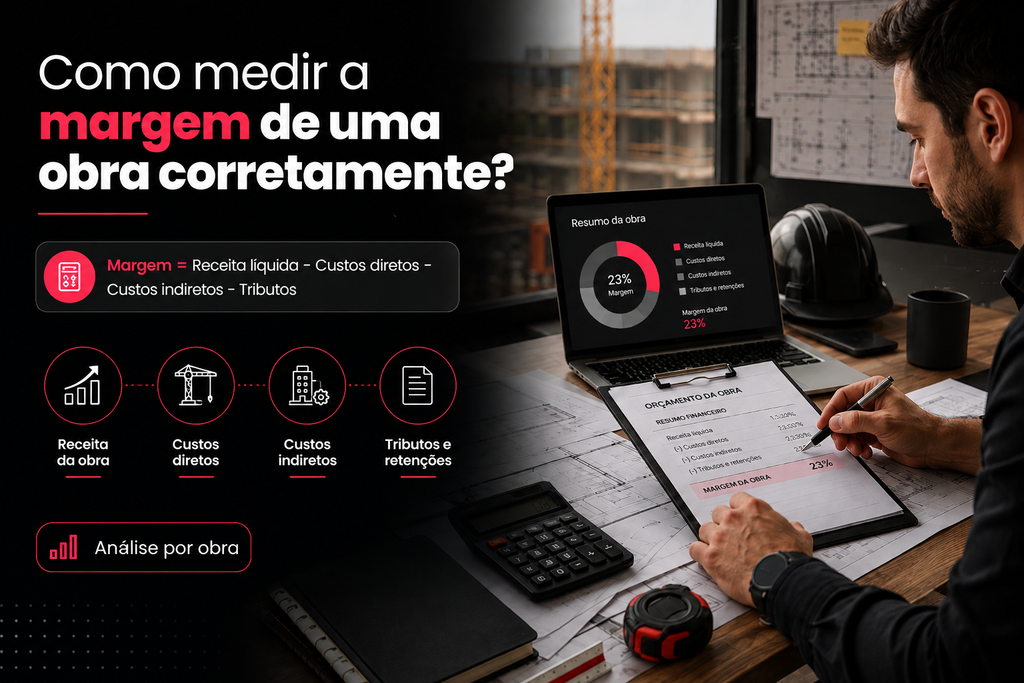
Uma análise inicial pode utilizar a seguinte lógica:
Margem da obra = receita líquida da obra – custos diretos – custos indiretos atribuíveis – tributos
Entretanto, a utilidade gerencial aumenta quando a construtora acompanha mais de um indicador.
Margem bruta
Mostra quanto resta após os custos diretamente relacionados à execução da obra. É útil para avaliar a eficiência operacional do contrato antes de determinadas despesas administrativas e financeiras.
Margem de contribuição
Ajuda a verificar quanto a obra contribui para pagar os custos fixos da empresa e formar resultado. Esse indicador é especialmente útil para comparar contratos com estruturas diferentes.
Margem operacional
Considera uma parcela mais ampla das despesas necessárias para manter a atividade operacional da construtora.
Margem líquida
Representa o resultado final após os custos, despesas e tributos considerados na metodologia da empresa.
Os critérios podem variar conforme o modelo gerencial adotado. O ponto central é utilizar metodologias consistentes entre obras para que a comparação seja confiável.
Indicadores que a construtora deveria acompanhar por obra
Além da margem percentual, alguns indicadores ajudam a identificar problemas antes que eles apareçam no resultado final.
Desvio de custo
O indicador compara o custo realizado com o valor inicialmente previsto.
Exemplo:
- custo previsto para a etapa: R$ 200 mil;
- custo realizado: R$ 225 mil;
- desvio: R$ 25 mil;
- desvio percentual: 12,5%.
Essa informação permite investigar o motivo da diferença antes de avançar para as próximas etapas da obra.
Custo para concluir
É a estimativa do valor ainda necessário para terminar o projeto. O indicador reduz o risco de considerar como lucro disponível um recurso que ainda será consumido na execução.
Margem projetada no término
A margem projetada considera o resultado esperado ao final da obra, e não apenas os dados acumulados até o momento.
Em contratos longos, esse indicador é especialmente relevante porque permite antecipar deteriorações de rentabilidade.
Prazo médio de recebimento
Uma obra pode ser lucrativa e, mesmo assim, pressionar o caixa quando o cliente paga em 60 dias enquanto fornecedores, folha e tributos vencem antes.
Por isso, margem econômica e liquidez precisam ser analisadas em conjunto.
Principais erros que reduzem a margem das construtoras
1. Misturar custos de diferentes obras
Quando notas fiscais, materiais, folha e despesas de terceiros não são atribuídos corretamente, não existe base confiável para calcular a rentabilidade de cada projeto.
Como evitar: utilizar centros de custos e rotinas de classificação desde a contratação até o pagamento.
2. Precificar considerando apenas custos diretos
Materiais e mão de obra são apenas parte do custo econômico. Seguros, estrutura administrativa, equipamentos, tributos, custos financeiros e contingências também precisam entrar na formação de preço.
Impacto: o contrato pode começar com uma margem insuficiente para absorver os custos reais da execução.
3. Descobrir retenções somente após emitir a nota
Se as regras tributárias do contrato não forem analisadas previamente, a empresa pode receber menos caixa do que havia projetado.
Como evitar: revisar natureza do serviço, contrato, regime tributário e possíveis retenções antes do primeiro faturamento.
4. Fazer planejamento tributário apenas uma vez por ano
Uma construtora pode ganhar ou perder contratos relevantes durante o exercício. Mudanças na receita, folha, margem e estrutura operacional alteram a relação econômica entre os regimes tributários.
Como evitar: revisar periodicamente as projeções tributárias e a rentabilidade dos contratos.
5. Confundir saldo bancário com lucro
Valores disponíveis na conta podem estar destinados a fornecedores, tributos, folha de pagamento ou etapas futuras da obra.
Utilizar ou distribuir esse caixa sem analisar os compromissos futuros pode gerar falta de recursos mesmo em uma empresa aparentemente lucrativa.
6. Regularizar documentos somente no final
Tentar reconstruir meses ou anos de documentação quando a obra termina aumenta o risco de inconsistências e retrabalho.
CNO, folha, documentos fiscais, retenções e registros contábeis devem ser acompanhados durante toda a execução.
Benefícios de uma contabilidade estruturada para construtoras
Maior controle sobre os custos
A gestão deixa de depender apenas do orçamento inicial. A empresa passa a enxergar o que já gastou, o que está contratado e quanto ainda precisará desembolsar.
Proteção da margem de lucro
Desvios identificados cedo ainda podem ser corrigidos. Dependendo da situação, a construtora pode renegociar fornecedores, revisar etapas, controlar desperdícios ou ajustar procedimentos antes que a perda se torne definitiva.
Melhor precificação de novos contratos
O histórico contábil das obras concluídas oferece parâmetros reais para futuras propostas. A empresa passa a conhecer melhor quanto determinadas etapas realmente custam e onde costumam surgir diferenças entre orçamento e execução.
Maior segurança fiscal
Uma contabilidade para construção civil em Teixeira de Freitas estruturada para o setor também reduz a exposição a problemas envolvendo documentação, enquadramento tributário, retenções, apuração fiscal e regularização das obras.
Melhor gestão do caixa
Ao separar lucro econômico, contas a receber e compromissos futuros, a empresa consegue estimar sua necessidade de capital de giro com maior precisão.
Crescimento mais seletivo
Nem sempre aceitar mais obras significa melhorar o resultado. Relatórios gerenciais permitem identificar quais segmentos, clientes e modelos de contrato apresentam maior rentabilidade e quais exigem revisão de preço ou estratégia.
Perguntas frequentes sobre contabilidade para construção civil em Teixeira de Freitas
Qual é o melhor regime tributário para uma construtora?
Não existe um regime único para todas as empresas. A escolha entre Simples Nacional, Lucro Presumido e Lucro Real depende da atividade executada, faturamento, folha de pagamento, margem, estrutura de custos, retenções e perfil dos contratos.
Toda obra precisa de CNO?
A necessidade de inscrição deve ser verificada conforme as regras aplicáveis à obra e aos seus responsáveis. Quando houver obrigatoriedade, o cadastro precisa ser realizado e mantido corretamente para evitar inconsistências durante a regularização.
O que é Sero na construção civil?
O Sero é o Sistema Eletrônico para Aferição de Obras da Receita Federal. Ele é utilizado nos procedimentos relacionados à aferição e regularização das contribuições previdenciárias vinculadas à construção civil.
Como saber se uma obra está realmente dando lucro?
É necessário separar receitas, custos diretos, custos indiretos, tributos, retenções e despesas atribuíveis à obra. O ideal é comparar continuamente orçamento inicial, valores realizados, compromissos futuros e projeção do custo até a conclusão.
A contabilidade consegue identificar uma obra com risco de prejuízo antes do término?
Sim, desde que os lançamentos estejam atualizados e separados por projeto. A combinação entre custo realizado, compromissos assumidos, saldo a executar e faturamento projetado permite estimar a margem final antes do encerramento.
A retenção de INSS ocorre em toda nota fiscal da construção civil?
Não. A legislação estabelece hipóteses específicas conforme a natureza do serviço, forma de execução, modelo de contratação e enquadramento da operação. Cada contrato deve ser analisado individualmente antes da emissão ou pagamento da nota.
Como transformar a contabilidade em instrumento para proteger a rentabilidade
Proteger a margem de uma construtora exige enxergar cada obra como uma operação econômica que precisa ser acompanhada individualmente.
Isso envolve separar custos, acompanhar medições, controlar retenções, revisar tributos, projetar desembolsos e comparar continuamente o orçamento inicial com a realidade da execução.
Também exige disciplina documental. Cadastro da obra, escrituração, folha, terceiros e documentos fiscais não devem ser problemas deixados para o encerramento.
Quanto mais cedo essas informações são integradas, maior a capacidade da gestão de identificar contratos problemáticos, corrigir desvios e preservar a rentabilidade.
Por isso, uma contabilidade especializada não deveria informar apenas quanto de imposto vence no mês. Ela precisa ajudar o empresário a responder uma pergunta muito mais relevante: quanto cada obra efetivamente está deixando de resultado para a empresa?
Proteja a margem das suas obras com a Gestalt
A Gestalt atua com soluções contábeis, fiscais, tributárias e financeiras voltadas à organização e à tomada de decisão das empresas, incluindo negócios do setor da construção civil.
Com uma estrutura contábil adequada, é possível acompanhar custos e resultados por obra, avaliar o regime tributário, controlar retenções, organizar obrigações fiscais e transformar dados contábeis em informações úteis para proteger a margem dos contratos.
Se sua construtora fatura bem, mas ainda tem dificuldade para identificar quanto realmente lucra em cada projeto, converse com a equipe da Gestalt e avalie como organizar a contabilidade, a tributação e os controles financeiros das suas obras com mais previsibilidade.